Offres du moment
1 action Veolia offerte avec un dépôt min de 50€. Capital à risque*
Livret Distingo sans risque à 4,5% pendant 3 mois + 80€ offerts*
Livret Bforbank à 3,5% pendant 12 mois + jusqu’à 330€ offerts (si ouverture d’un compte courant)*
Découvrez l’offre de courtage d'IG à des tarifs compétitifs. Capital à risque*
*Voir conditions sur le site.
Comprendre la santé financière au-delà du chiffre d’affaires
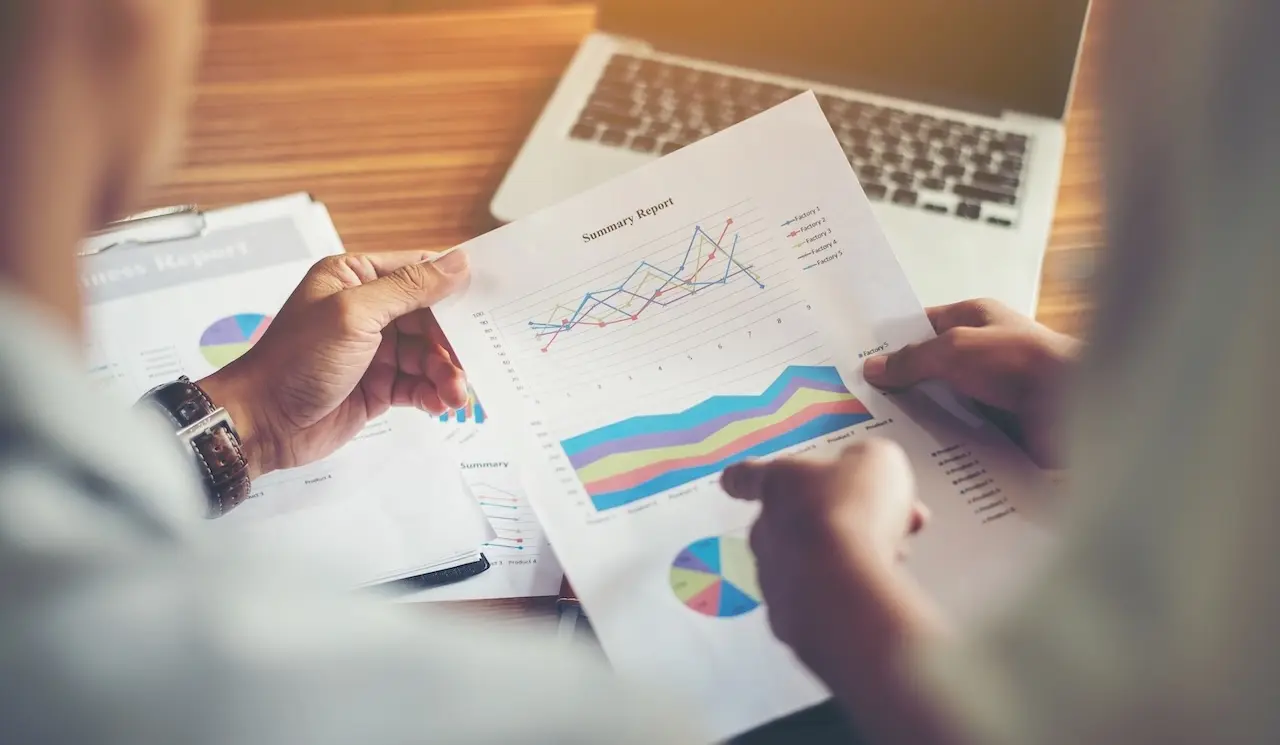
Un chiffre d’affaires en hausse ne dit pas tout d’une entreprise. On peut très bien voir son activité progresser tout en accumulant des marges trop faibles, une trésorerie sous tension ou un endettement qui pèse lourd. C’est précisément l’objet de l’analyse financière : aller au-delà de cette lecture de surface pour examiner la rentabilité, la liquidité et l’équilibre général de la structure. Cette démarche concerne aussi bien le dirigeant qui pilote son activité au quotidien que l’investisseur, le repreneur potentiel ou même le salarié curieux de la pérennité de son employeur. Trois axes structurent généralement une analyse rigoureuse : la lecture des documents comptables, le calcul de quelques ratios clés et une interprétation qui tient compte du contexte. Un point mérite d’être rappelé d’emblée : un exercice isolé ne suffit jamais à tirer des conclusions solides. Les comptes s’observent sur plusieurs années et, dans l’idéal, se comparent à ceux d’entreprises évoluant dans le même secteur.
Lire les principaux documents comptables
Le bilan : une photographie du patrimoine
Le bilan offre un instantané du patrimoine à une date donnée. D’un côté, l’actif rassemble immobilisations, stocks, créances et disponibilités ; de l’autre, le passif regroupe les capitaux propres ainsi que les dettes, qu’elles soient financières ou liées à l’exploitation. Cette photographie permet d’évaluer le niveau d’endettement et l’équilibre entre le fonds de roulement et le besoin en fonds de roulement, deux notions qui traduisent concrètement la capacité de l’entreprise à financer son cycle d’exploitation. Il n’est pas rare qu’une entreprise au patrimoine confortable connaisse malgré tout des tensions de trésorerie, notamment lorsque ses clients tardent à régler leurs factures.
Le compte de résultat : mesurer la performance
Le compte de résultat, quant à lui, retrace l’activité sur une période donnée : chiffre d’affaires, charges d’exploitation, résultat d’exploitation, résultat net. Il aide à faire la part des choses entre une croissance qui n’est qu’apparente et une véritable amélioration de la rentabilité. Les soldes intermédiaires de gestion apportent d’ailleurs un éclairage complémentaire bienvenu. Une prudence s’impose toutefois : une hausse du résultat net peut très bien provenir d’un élément exceptionnel, sans refléter pour autant la performance récurrente de l’entreprise.
Les ratios essentiels à examiner
Les ratios de rentabilité
La marge nette, qui rapporte le résultat net au chiffre d’affaires, constitue un premier repère. On distingue aussi la rentabilité économique, liée aux ressources engagées dans l’activité, de la rentabilité financière, rapportée quant à elle aux capitaux propres. Ces indicateurs prennent véritablement tout leur sens lorsqu’ils sont suivis dans la durée plutôt que considérés isolément — un seul chiffre, aussi flatteur soit-il, ne raconte jamais toute l’histoire.
Les ratios de liquidité et d’endettement
La liquidité mesure la capacité de l’entreprise à honorer ses dettes à court terme. Quant à l’endettement, il doit toujours s’interpréter en lien avec la capacité de remboursement et le niveau de trésorerie disponible. Attention néanmoins : les seuils de référence varient fortement d’un secteur à l’autre, selon le modèle économique et la phase de développement dans laquelle se trouve l’entreprise.
Interpréter les résultats avec méthode
Une analyse fiable croise systématiquement bilan, compte de résultat et tableau de trésorerie. Elle suit l’évolution sur plusieurs exercices — marges, stocks, délais clients, dettes — plutôt que de s’arrêter à une photographie unique. Les résultats gagnent également à être confrontés aux objectifs internes, aux exercices précédents et aux pratiques du secteur, sans oublier les éléments qualitatifs tels que la dépendance à un client majeur ou la saisonnalité de l’activité. Pour les dirigeants et responsables administratifs qui souhaitent approfondir la lecture des indicateurs et mieux relier les données comptables aux décisions de gestion, en savoir plus pour se former à la finance peut constituer une démarche structurante de professionnalisation.
Cette lecture croisée des comptes constitue précisément le cœur de la formation « Analyse financière d’une entreprise » proposée par Lefebvre Dalloz Compétences, organisme de formation professionnelle du groupe Lefebvre Dalloz. Répartie sur trois jours et classée parmi les programmes « incontournables » du catalogue, elle conduit à poser un diagnostic argumenté à partir du bilan et du compte de résultat. Pour les profils venus d’autres horizons — juristes, repreneurs, conseillers patrimoniaux —, une entrée par la « Finance pour non-financiers » permet d’acquérir d’abord la logique comptable, avant d’aborder l’évaluation d’entreprise ou l’analyse des comptes consolidés. Les sessions alternent apports méthodologiques et cas pratiques construits sur des états financiers réels, et sont animées par des intervenants en activité. L’organisme est certifié Qualiopi et propose ces formations en présentiel comme à distance.
Les erreurs fréquentes à éviter
Certains écueils reviennent avec une régularité frappante :
- se focaliser uniquement sur le chiffre d’affaires ;
- confondre bénéfice comptable et trésorerie réellement disponible ;
- comparer des entreprises aux modèles économiques trop éloignés les uns des autres ;
- tirer des conclusions à partir d’un seul exercice ;
- négliger les annexes comptables et les événements exceptionnels qui peuvent fausser la lecture.
En définitive, une analyse financière solide repose sur une lecture croisée des comptes, des ratios et de l’évolution de l’activité dans le temps. Aucun indicateur n’a de valeur en dehors de son contexte : un même ratio peut signifier tout et son contraire selon le secteur ou le moment du cycle économique. Adopter une méthode régulière — collecter les données, calculer quelques indicateurs fiables, comparer les tendances et vérifier les causes des écarts constatés — permet d’affiner la qualité des décisions, même sans expertise comptable préalable.
Sources et repères à mobiliser
Les ressources publiques consacrées au diagnostic financier, aux ratios et au calcul du besoin en fonds de roulement constituent une base de référence facilement accessible pour qui souhaite se former à ces notions. Les recommandations émises par les autorités de régulation financière en matière de lisibilité et de cohérence des états financiers offrent, elles aussi, un cadre méthodologique utile. Enfin, et cela reste sans doute l’essentiel, l’examen des documents comptables propres à l’entreprise — bilan, compte de résultat, annexes et tableau des flux de trésorerie lorsqu’il est disponible — demeure la base indispensable de toute analyse rigoureuse.
Source des images : Magnific
Les informations de Cafedelabourse.com et de ses publications sont données à titre pédagogique. Elles ne constituent en aucun cas des recommandations d’investissement. Le lecteur se doit d’étudier les risques avant d’effectuer toute transaction. Il est seul responsable de ses décisions d’investissement.
Les performances passées ne présument pas des performances futures. L’investissement en actions présente un risque de perte en capital.
Toutes nos informations sont, par nature, génériques. Elles ne tiennent pas compte de votre situation personnelle et ne constituent en aucune façon des recommandations personnalisées en vue de la réalisation de transactions et ne peuvent être assimilées à une prestation de conseil en investissement financier, ni à une incitation quelconque à acheter ou vendre des instruments financiers. Le lecteur est seul responsable de l’utilisation de l’information fournie, sans qu’aucun recours contre la société éditrice de Cafedelabourse.com ne soit possible. La responsabilité de la société éditrice de Cafedelabourse.com ne pourra en aucun cas être engagée en cas d’erreur, d’omission ou d’investissement inopportun.
Partenaires de Café du Patrimoine |
-
Retrouvez les publications des partenaires commerciaux de Café du Patrimoine, des contenus éditoriaux rédigés par les partenaires et relatifs à la sphère économique et financière. Les opinions exprimées n’engagent que les partenaires.