
Offres du moment
1 action Veolia offerte avec un dépôt min de 50€. Capital à risque*
Livret Distingo sans risque à 4,5% pendant 3 mois + 80€ offerts*
Livret Bforbank à 3,1% pendant 12 mois + jusqu’à 280€ offerts (si ouverture d’un compte courant)*
*Voir conditions sur le site.
Les fonds en euros restent, en 2026, le pilier des placements sécurisés dans l’assurance vie. Portés par la remontée des taux obligataires depuis 2022, ils ont retrouvé des rendements plus attractifs après une décennie de baisse continue. Mais face au ralentissement de l’inflation, aux décisions de la BCE et aux baisses progressives des taux directeurs qui devraient encore se poursuivre en 2026, plusieurs questions demeurent : Est-ce encore intéressant d’investir en fonds euros ? Quel est le meilleur fonds euros pour investir en assurance vie aujourd’hui ?
Entre rendements classiques, bonus liés aux unités de compte, surperformances ponctuelles, fonds euros « nouvelle génération » et stratégies de gestion très différentes selon les assureurs, il peut être difficile d’identifier le fonds euros le plus performant pour votre situation patrimoniale.
Dans ce comparatif, nous vous présentons le top 7 des meilleurs fonds euros pour 2026, les rendements réellement obtenus, les perspectives, les avantages et limites de chaque fonds, ainsi que les conseils d’experts de Café du Patrimoine pour maximiser le rendement de votre fonds euros en toute sécurité. Retrouvez aussi les alternatives au fonds euros parmi les placements à capital garanti…ou pas.
Découvrez aussi ci-dessous nos vidéos et infographies avec tous nos conseils pour choisir le meilleur fonds euro en 2026.
4 choses à absolument savoir avant d’investir sur le fonds euros de l’assurance vie en 2026
1. Il n’existe pas un mais des fonds euros : fonds euros classiques, fonds euros croissance, fonds euros immobiliers, fonds euros diversifiés, etc. avec des niveaux de rendement et de risque différents.
2. Le rendement moyen du fonds euros est de nouveau attractif depuis 3 ans et la remontée des taux obligataires.
3. Des solutions existent pour doper la performance du fonds euros : certains contrats permettent de bénéficier d’un rendement majoré grâce aux bonus ou aux unités de compte.
4. Plusieurs placements permettent d’investir en fonds euros : assurance vie, contrat de capitalisation, PER.
Le fonds euros est-il encore intéressant en 2026 ? L’avis de Clémence
Oui, mais principalement comme placement de sécurité. Malgré la remontée des rendements ces dernières années, le fonds euros reste davantage un placement de sécurité qu’un véritable moteur de performance. Il conserve un intérêt pour l’épargne de précaution et les profils prudents, mais de nombreux épargnants cherchent désormais des alternatives capables d’offrir un meilleur potentiel de rendement à long terme.
Les fonds euros en 2026 en chiffres
- Plus de 1 400 Md€ sont investis sur des fonds euros en France.
- Les fonds euros représentent encore environ 70 % des encours de l’assurance vie.
- Le rendement moyen servi au titre de 2025 s’est établi autour de 2,6 % à 2,7 %, avec de fortes disparités selon les contrats.
Quel est le meilleur fonds euros en 2026 ?
Les meilleurs fonds euros en 2026 sont ceux qui offrent un bon équilibre entre rendement, solidité financière de l’assureur, frais et conditions d’accès. Si certains fonds ont servi plus de 4 % en 2025, il est essentiel de ne pas se limiter au rendement de l’année précédente. La qualité du contrat d’assurance vie, la régularité des performances et les contraintes de versement en unités de compte doivent également être prises en compte.
Comparatif meilleurs fonds euros 2026
Découvrez notre tableau comparatif fonds euros de différents contrats assurance vie pour sélectionner le meilleur support pour investir en fonds euros en 2026.
Top 7 des meilleurs fonds euros de 2026
| Contrat | Fonds euros | Assureur | Rendement 2025 | Bonus disponible | Conditions |
|---|---|---|---|---|---|
| Corum Life | CORUM EuroLife | CORUM Life | 4,10 % | Pas de bonus | Fonds euros limité à 25 % de l’allocation du contrat ; capital garanti hors frais de gestion |
| Meilleurtaux Essentiel Vie | Fonds euros La France Mutualiste | La France Mutualiste | 3,50 % | Jusqu’à +1,50 % | Le fonds est accessible à 100 % sans contrainte d’UC. Bonus disponible sous conditions selon les offres en cours |
| Linxea Spirit 2 | Objectif Climat | Spirica | 3,26 % | Pas de bonus | Accessible jusqu’à 100 % ; garantie en capital à hauteur de 98 % |
| Linxea Spirit 2 | Spirica Nouvelle Génération | Spirica | 3,08 % | Jusqu’à +1,50 % | Accessible jusqu’à 100 %. Offre de bonification 2026-2027 sous conditions |
| Yomoni Vie | Suravenir Opportunités 2 | Suravenir | 3,08 % | Jusqu’à +1,50 % | Bonus de +1 % avec au moins 30 % d’UC ou +1,50 % avec au moins 50 % d’UC, sous conditions de versement |
| Meilleurtaux Allocation Vie | Netissima | Generali | 3,00 % | Jusqu’à +1,50 % | Bonus sous conditions, notamment avec au moins 30 % d’UC selon l’offre en cours |
| Lucya Abeille | Actif Garanti Abeille | Abeille Vie | 2,51 % | Jusqu’à +2 % | Offre de bonification 2026-2027 sous conditions, avec possibilité de bonus |
Notre Top 7 est classé selon le rendement net de frais de gestion servi en 2025, hors éventuels bonus. Les conditions d’accès, les garanties et les offres de bonification sont précisées pour chaque fonds.
CORUM EuroLife : le meilleur rendement des fonds euros en 2025
Avec un rendement de 4,10 % net de frais de gestion en 2025, CORUM EuroLife arrive en tête de notre classement des meilleurs fonds euros 2026. Le fonds, assuré par CORUM Life, a ainsi conservé un rendement supérieur à 4 % pour la troisième année consécutive, après 4,45 % en 2023 et 4,65 % en 2024.
CORUM EuroLife se distingue aussi par son positionnement : le capital est garanti, hors frais de gestion, mais le fonds euros est limité à 25 % de l’allocation du contrat CORUM Life. Le reste de l’épargne doit donc être investi sur des unités de compte, qui présentent un risque de perte en capital. Le fonds est accessible dès 50 €.
Avec son rendement élevé et sa régularité récente, CORUM EuroLife constitue ainsi une référence parmi les fonds euros les plus performants du marché. Les performances passées ne préjugent toutefois pas des performances futures.
Fonds euros La France Mutualiste : 3,50 % de rendement en 2025
Le fonds euros de La France Mutualiste, accessible notamment via le contrat Meilleurtaux Essentiel Vie, arrive en deuxième position avec un rendement de 3,50 % net de frais de gestion en 2025. Il affiche également une performance cumulée de 11,19 % sur trois ans (2023-2025), contre 8,09 % pour la moyenne du marché selon Meilleurtaux Placement.
Autre atout : le fonds est accessible à 100 % sans obligation d’investir en unités de compte, hors éventuels dispositifs de bonification. Cette caractéristique le distingue des fonds euros dont le rendement peut être conditionné à une part minimale d’UC.
Des offres de bonus sont également proposées ponctuellement. En 2026, une bonification de +1,50 % a notamment été proposée sous conditions, avec une part minimale investie en unités de compte. Le taux bonifié constitue toutefois une hypothèse de rendement et ne doit pas être confondu avec le rendement servi de 3,50 % en 2025.
Fonds euros Objectif Climat : 3,26 % en 2025 sur Linxea Spirit 2
Le fonds euros Objectif Climat, assuré par Spirica et accessible notamment dans le contrat Linxea Spirit 2, a délivré un rendement de 3,26 % net de frais de gestion en 2025. Il se classe ainsi troisième de notre Top 7.
Ce fonds se distingue par son orientation vers le financement de la transition climatique. Sur Linxea Spirit 2, il est possible d’investir jusqu’à 100 % de l’épargne sur les fonds euros, sous réserve des modalités propres au support. Objectif Climat présente toutefois une garantie du capital à hauteur de 98 %, et non une garantie intégrale à 100 %.
Objectif Climat constitue donc une alternative intéressante pour les épargnants qui recherchent à la fois un rendement supérieur à la moyenne des fonds euros et une orientation environnementale.
Fonds euros Nouvelle Génération : 3,08 % de rendement en 2025
Le fonds euros Nouvelle Génération, géré par Spirica, a affiché un rendement de 3,08 % net de frais de gestion en 2025. Il est notamment accessible sur Linxea Spirit 2, ainsi que sur le contrat Meilleurtaux Liberté Vie.
Sur Linxea Spirit 2, le fonds euros Nouvelle Génération est accessible jusqu’à 100 % de l’épargne. Sa garantie en capital est toutefois limitée à 98 %, ce qui permet à l’assureur de mettre en œuvre une gestion plus diversifiée et potentiellement plus dynamique.
En 2026, une offre de bonification peut porter le rendement du fonds de +1,10 % à +1,50 % en 2026 et 2027, selon la part investie en unités de compte. Cette offre est réservée aux versements d’au moins 100 000 € réalisés dans les conditions prévues par Spirica.
Suravenir Opportunités 2 : 3,00 % de rendement en 2025
Le fonds euros dynamique Suravenir Opportunités 2, assuré par Suravenir et accessible notamment via Yomoni Vie et Linxea Avenir 2, a servi un rendement de 3,00 % net de frais de gestion en 2025. Suravenir confirme ainsi une progression par rapport aux 2,50 % servis en 2024.
L’une de ses particularités est sa garantie du capital à hauteur de 97 %. En contrepartie de cette garantie partielle, le fonds bénéficie d’une allocation plus diversifiée et dynamique que certains fonds euros traditionnels. Il est toutefois possible d’investir jusqu’à 100 % de son épargne sur Suravenir Opportunités 2 sur Linxea Avenir 2, sans obligation d’investir en UC.
Des bonus peuvent par ailleurs s’ajouter au rendement servi sous certaines conditions. Pour les versements éligibles réalisés entre le 15 septembre et le 31 décembre 2026, la bonification peut atteindre +1,50 % avec au moins 50 % d’unités de compte, soit un objectif de rendement non garanti pouvant atteindre 4,50 %.
Fonds euros Netissima : 3,00 % de rendement en 2025
Le fonds euros Netissima, assuré par Generali Vie, a délivré un rendement de 3,00 % net de frais de gestion en 2025. Il est notamment accessible dans le contrat Meilleurtaux Allocation Vie.
Netissima fait partie des fonds euros régulièrement proposés avec des dispositifs de bonification. Pour 2026, certaines offres permettent ainsi d’améliorer le rendement sous conditions, notamment en fonction de la part investie en unités de compte. Le niveau de bonus et les conditions dépendent toutefois du contrat et de l’offre commerciale concernée.
Le fonds constitue donc une solution intéressante pour les épargnants qui souhaitent accéder à un fonds euros affichant un rendement de 3 % en 2025, tout en conservant la possibilité de bénéficier de campagnes de bonification.
Fonds euros Actif Garanti Abeille : 2,51 % de rendement en 2025
Le fonds euros Abeille Actif Garanti, géré par Abeille Vie et accessible dans le contrat Lucya Abeille, a affiché un rendement de 2,51 % net de frais de gestion en 2025, identique à celui servi en 2024.
Son principal atout en 2026 réside dans les offres de bonification proposées par Lucya Abeille. L’offre Abeille Bonus 2027 permet notamment d’obtenir un complément de rémunération de +1,50 % sans condition d’investissement en unités de compte, sous réserve notamment d’un versement minimum de 5 000 €. Le bonus peut atteindre +2 % lorsque au moins 30 % du versement est investi sur des unités de compte éligibles.
Cette possibilité de bénéficier d’un bonus sans obligation d’UC constitue un avantage distinctif pour les épargnants recherchant avant tout la sécurité du fonds euros. Le rendement bonifié est toutefois soumis aux conditions de l’offre et ne doit pas être assimilé au rendement de 2,51 % servi en 2025.
Comment lire notre comparatif meilleurs fonds euros 2026 ?
Quels sont les critères pour comparer les fonds euros ?
Notre Top 7 des meilleurs fonds euros 2026 est classé selon un premier critère objectif : le rendement net de frais de gestion servi en 2025, hors éventuelles bonifications. Les fonds sont ainsi présentés par ordre décroissant de performance, du rendement 2025 le plus élevé au plus faible.
Le classement comprend des fonds euros classiques et des fonds euros proposant une garantie en capital partielle. C’est notamment le cas des fonds euros Objectif Climat et Nouvelle Génération de Spirica, accessibles sur Linxea Spirit 2 et dont le capital est garanti à hauteur de 98 %. Le fonds Suravenir Opportunités 2, également retenu dans notre sélection, présente quant à lui une garantie du capital à hauteur de 97 % sur les contrats concernés.
Nous avons également écarté les fonds euros croissance de cette sélection, car leur fonctionnement et leur niveau de garantie diffèrent de ceux des fonds euros retenus ici. Notre objectif est de permettre au lecteur de comparer des supports directement accessibles dans des contrats d’assurance vie et présentant des caractéristiques suffisamment comparables.
Quels autres critères pour comparer les fonds euros ?
Le rendement affiché ne constitue toutefois pas le seul élément pris en compte pour sélectionner les fonds de notre comparatif. Nous avons choisi des fonds euros accessibles dans des contrats d’assurance vie solides, offrant un large choix d’unités de compte pour diversifier son épargne au-delà du fonds euros. Nous avons également privilégié les contrats permettant de souscrire et de gérer son épargne en ligne, avec une expérience client fluide et des conditions de frais compétitives.
Enfin, les rendements indiqués dans notre tableau sont nets de frais de gestion. Les contrats retenus dans notre sélection affichent par ailleurs des conditions de frais particulièrement favorables, notamment sans frais sur versement ni frais d’arbitrage. Le classement permet ainsi de comparer les performances des fonds euros dans des contrats sélectionnés à la fois pour la qualité de leur offre et pour leurs conditions tarifaires.
Nous avons en effet pris en compte la qualité du contrat d’assurance vie dans lequel le fonds euros est accessible, car investir en fonds euros revient à choisir un contrat dans son ensemble et pas uniquement un support sécurisé.
Notre sélection tient ainsi compte des caractéristiques du contrat et de son distributeur, notamment :
- les frais du contrat, en particulier les éventuels frais sur versement, frais d’arbitrage et frais de gestion ;
- les conditions d’accès au fonds euros, notamment les éventuelles limites d’investissement ou obligations d’investir en unités de compte ;
- les unités de compte disponibles, leur diversité et les possibilités de diversification offertes au-delà du fonds euros ;
- les modalités de gestion proposées, notamment la gestion libre ou la gestion pilotée lorsqu’elle est disponible ;
- la qualité du parcours client et de l’interface, qui peuvent faciliter le suivi et la gestion de son épargne ;
- les éventuelles offres de bonification, en distinguant toujours le rendement servi du bonus temporaire proposé sous conditions.
Cette approche permet de ne pas réduire le choix d’un fonds euros à son seul taux de rendement. Par exemple, sur Linxea Spirit 2, les fonds euros Nouvelle Génération et Objectif Climat ont tous deux servi plus de 3 % en 2025, sont accessibles jusqu’à 100 % de l’épargne et s’accompagnent d’une gamme importante d’unités de compte.
À retenir : le rendement 2025 détermine l’ordre de notre Top 7, mais les conditions d’accès, les frais, la garantie du capital, les possibilités de diversification et les éventuels bonus permettent de mieux apprécier l’intérêt de chaque fonds euros.
Quel fonds euros choisir selon votre objectif ?
| Vous recherchez… | Le fonds euros le plus adapté |
| Une sécurité maximale | Fonds euros classique |
| Un rendement potentiellement supérieur | Fonds euros dynamique / nouvelle génération |
| Une exposition à l’immobilier | Fonds euros immobilier (devenus rares) ou SCPI en assurance vie |
| Un potentiel de performance à long terme | Support eurocroissance |
| Une épargne disponible à tout moment | Fonds euros classique |
Fonds euros : l’erreur qui ruine ton rendement en vidéo
Sommaire
- Qu'est-ce qu'un fonds euro ? Comment fonctionne-t-il ? En vidéo
- Infographie allocation moyenne des fonds euros classiques
- Combien rapporte un fonds euros ? En graphique
- Quelle est la performance du fonds euros 2025 ? Un rendement attractif de 2,6 % très difficile à chiffrer
- Quelles sont les raisons de la performance attractive du rendement fonds euro ?
- Quel rendement pour le fonds euros en 2026 ?
- Peut-on encore obtenir plus de 4 % avec un fonds euros en 2026 ?
- Quels sont les avantages et inconvénients du fonds euros ? Avis Café du Patrimoine
- Comment choisir le meilleur fonds euros ? Nos conseils de pro en infographie
- Quels sont les meilleurs fonds euro alternatifs de l'assurance vie en 2026 ?
- Comment maximiser son rendement en fonds euros ? 3 astuces pour booster les performances du fonds euros en 2026
- Les 5 erreurs qui font perdre du rendement sur un fonds euros
- Fonds euros Vs livret A : lequel est le plus intéressant aujourd’hui ?
- Fonds euros ou compte à terme : que choisir ?
- Comparatif meilleurs placements sans risques 2026 : tableau de synthèse
- Comment intégrer un fonds euros dans une stratégie d’épargne ?
- En bref – L’avis de Café du Patrimoine sur le Fonds euro de l’assurance vie en 10 secondes
Qu’est-ce qu’un fonds euro ? Comment fonctionne-t-il ? En vidéo
Fonds euros on unités de compte : quelles différences ?
Les fonds euro classiques constituent l’enveloppe sécurisée de l’assurance-vie, par opposition aux supports en unités de compte qui eux, contrairement au fonds euros, présentent un risque de perte en capital. Chaque année, les intérêts sont définitivement acquis et s’ajoutent au capital garanti.
Les fonds euros figurent aussi dans l’offre d’autres placements comme le PER (Plan Epargne Retraite) et le contrat de capitalisation.
Quel est le taux du fonds euros ?
Le taux du fonds euros est connu a posteriori. Au moment où l’on investit, on ne peut savoir quel sera le rendement du fonds euros sur l’année en cours, d’où l’importance d’étudier l’historique de performances des fonds euros qui, même s’ils ne préjugent pas des performances futures, constituent de bons indicateurs.
Quelle est la part du fonds euros dans l’assurance vie ?
Les fonds euros correspondent à la majorité des encours du marché de l’assurance-vie. À fin 2025, selon France Assureurs, les unités de compte représentaient seulement 32 % environ de l’encours en assurance-vie, soit près de 68 % des avoirs de l’assurance-vie investis sur le fonds euros. Certains contrats monosupports proposent même d’investir exclusivement sur le fonds en euros sans laisser la possibilité d’investir aussi sur des unités de compte.
Faut-il investir en contrat mono-support ou multi-supports ? L’avis de Clemence
L’assurance-vie, à l’origine, ne permettait d’investir que dans un fonds en euros, d’où la confusion encore fréquente entre assurance-vie et fonds euros. Aujourd’hui, les contrats d’assurance-vie mono-supports, qui permettent d’investir seulement sur un fonds euros, sont très minoritaires. Ils ont été supplantés par les contrats d’assurance-vie multi-supports qui permettent à la fois d’investir en fonds euros et supports en unités de compte (UC). C’est ce type de contrat d’assurance-vie qu’il faut privilégier pour pouvoir aussi profiter du rendement potentiellement bien plus attractif des unités de compte, à condition d’accepter de prendre des risques. Ensuite, la répartition entre fonds euros et supports en unités de compte doit varier selon votre profil de risque, et votre horizon d’investissement.
Quelle est la composition du fonds euros, cet incontournable de l’assurance-vie ?
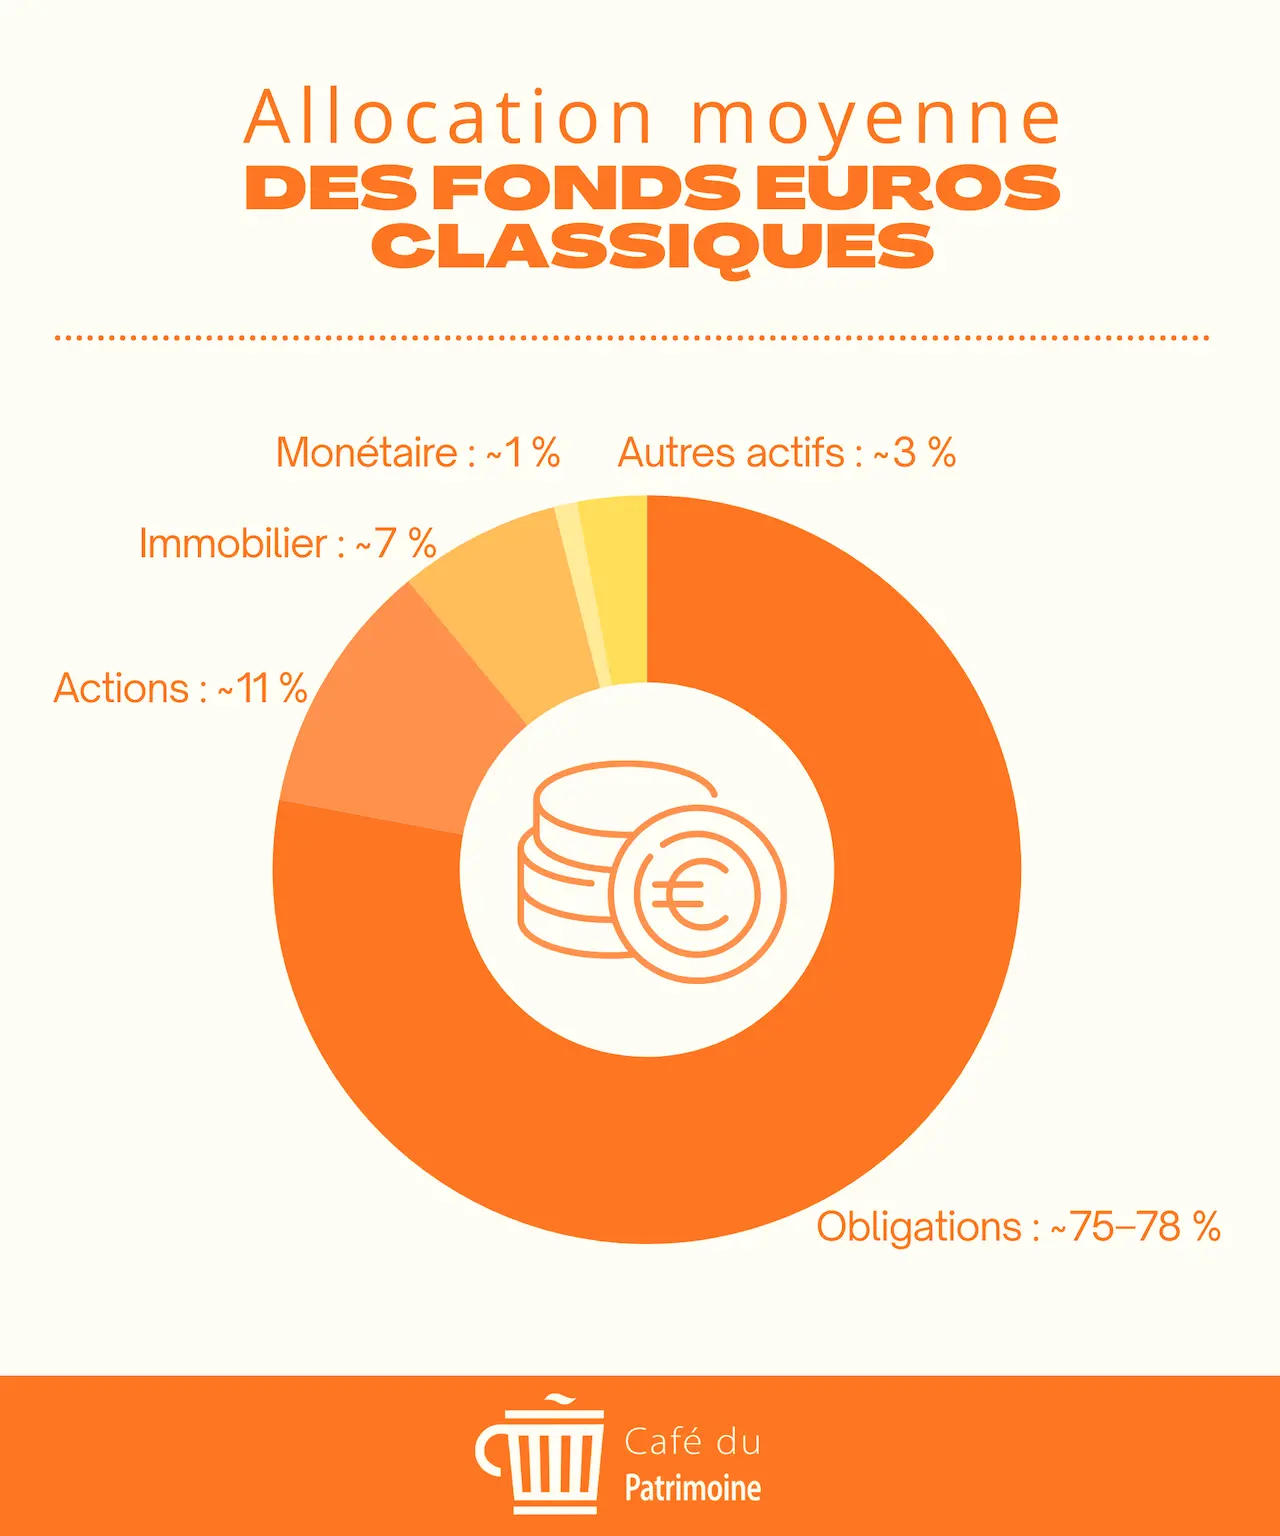
Selon les dernières études de Good Value for Money (GVFM) dédiées à l’analyse de la composition financière des fonds en euros, les fonds en euros « classiques » sont investis pour l’essentiel en obligations (à près de 75 %). La répartition entre obligations corporates et souveraines a tendance à évoluer en faveur des obligations corporates plus rémunératrices.
L’allocation des fonds en euros classiques est en moyenne :
- de 75 à 78 % environ sur des obligations ;
- de 11 % environ sur des actions ;
- de 7 % environ sur de l’immobilier ;
- de 1 % environ sur du monétaire ;
- d’autres produits pour 3 % environ.
Ayant « digéré » les nouvelles normes prudentielles Solvabilité II et dans un contexte de taux historiquement bas, les assureurs-vie ont fait monter le poids des actifs de diversification : actions, immobilier, monétaire, infrastructures, non coté, gestion alternative et autres, représentent un peu plus de 20 % de la composition du fonds euro classique.
Infographie allocation moyenne des fonds euros classiques
Combien rapporte un fonds euros ? En graphique
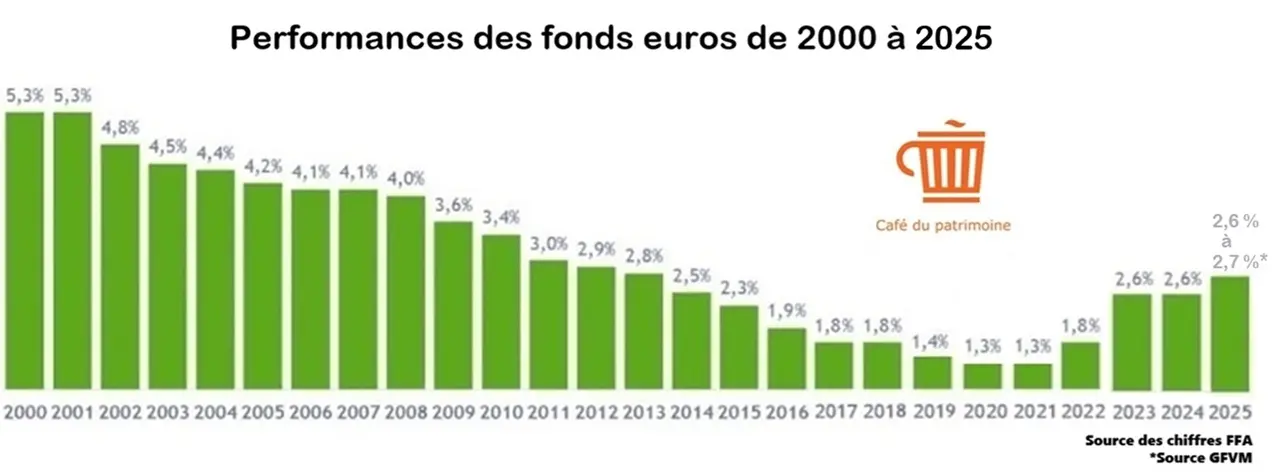
Le rendement du fonds euros, depuis le début des années 2000 jusqu’en 2021, a connu une chute spectaculaire. En effet, la diversification toute relative du fonds euros n’a pas permis d’endiguer la baisse du taux de rendement moyen entre 2000 et 2020, un taux qui a atteint 1,3 % en 2021 et 2020, contre 1,4 % en 2019, 1,8 % en 2018 et 2017. Rappelons que ce taux était de 1,9 % en 2016, 2,30 % en 2015, et 5 % en 2014 ! Mais la donne a changé en 2022 avec un rendement moyen de 1,8 %. Et la dynamique s’est poursuivie en 2023 avec un rendement du fonds euros aux alentours de 2,60 %. En 2024, la consolidation est de mise avec un rendement moyen des fonds euros de 2,50 %. En 2025, le taux moyen du fonds euros se situe aux alentours de 2,60 % selon Cyrille Chartier Kastler (fondateur de GoodValueForMoney), avec, comme les années précédentes, de fortes disparités entre assureurs.
En effet, il ne s’agit là que d’une moyenne et les taux peuvent varier considérablement selon les fonds euros. Ainsi, les meilleurs fonds euros nets de frais affichent un rendement aux alentours de 4 % quand les moins bons fonds euros oscillent autour de 1 % de rendement, voire moins.
Notons que la hausse constatée sur le rendement des fonds euros en 2023 n’a pas permis au fonds euros classique d’afficher un rendement moyen annuel supérieur au taux de l’inflation en 2023 qui s’est établi à 4,9 % en France cette année-là. En revanche, avec une inflation moyenne annuelle proche des 1 % en 2025 en France, le fonds euros affichait un rendement ajusté à l’inflation positif, rendant ce placement particulièrement attractif, notamment dans un contexte de baisse des taux de l’épargne réglementée. En 2026, année de remontée de l’inflation, le fonds euros devra conserver un rendement moyen équivalent à celui des dernières années pour rester un placement attractif.
Quelle est la performance du fonds euros 2025 ? Un rendement attractif de 2,6 % très difficile à chiffrer
Comme tous les ans, la salve d’annonces de la performance des fonds euros sur l’année écoulée a duré tout le mois de janvier et même au-delà. Les assureurs révèlent au compte-gouttes les performances de leur fonds, les moins bons n’étant pas particulièrement pressés de révéler l’étendue de la catastrophe et de figurer en queue de peloton dans les classements fonds euros 2025.
Mais sachez qu’il est aussi de moins en moins évident de dresser ce type de tableau comparatif de la performance des fonds euros car de plus en plus d’assureurs versent bonus et taux boostés à leurs clients, selon plusieurs paramètres qui diffèrent d’un assureur à l’autre et ainsi, pour un même fonds euros, on peut avoir 2, 3, et même 4 performances différentes sur l’année, avec des taux extrêmement différents, variant de plusieurs centaines de points de base.
Malgré ces difficultés, le rendement moyen du fonds euros se situe aux alentours de 2,6 % à 2,7 % pour l’année 2025, les meilleurs fonds euros présentant des taux bien plus élevés et les moins bons fonds euros des taux bien inférieurs à ce chiffre.
Quelles sont les raisons de la performance attractive du rendement fonds euro ?
Le fonds euros a enregistré une baisse continue pendant près de 20 ans depuis le début des années 2000 à 2021, liée aux taux négatifs des taux directeurs des banques centrales, mais aussi aux normes de solvabilité imposées par les autorités de contrôle, ACPR en tête.
La donne a changé en 2022, première année depuis des décennies qui a vu le taux du fonds euros rebondir, passant de 1,3 % en 2021 à 1,8 % en 2022. Rappelons que le taux moyen du fonds euros 2024 s’est établi aux alentours de 2,50 %. Cette franche amélioration du rendement du fonds euros est dû à la hausse des taux directeurs des banques centrales qui a boosté le rendement du marché de taux et du marché obligataire, des actifs présents dans le fonds euros.
Autre facteur qui explique les bons rendements du fonds euros de l’assurance vie : la concurrence entre les assureurs a aussi poussé ces derniers à revoir à la hausse la performance de leur fonds euros, d’autant qu’ils sont aussi concurrencés par certains placements à capital garanti comme le livret A et le LDDS par exemple. D’ailleurs, la baisse du rendement du livret A et du LDDS, dont le taux est passé de 3 % à 2,4 % le 1er février 2025, puis à 1,7 % le 1er août 2025 et enfin 1,5 % le 1er février 2026, avant de repasser à 1,7 % le 1er août 2026 sans que ce taux soit supérieur à l’inflation, explique en partie le succès de l’assurance vie ces derniers mois. Ainsi, le fonds euros affiche une collecte depuis le début de l’année 2026 de 41,3 milliards d’euros, supérieure de +8,7 milliards d’euros à celle de 2025 sur la même période, alors même que 2025 était déjà une année exceptionnelle. En effet, en 2025 la collecte de l’assurance vie a franchi pour la première fois depuis 2010 le seuil des +50 milliards d’euros. Du jamais vu depuis 15 ans donc ! L’importante collecte sur l’assurance vie est notamment due au fait que le fonds euros délivre désormais un rendement supérieur à celui du livret A et du LDDS. C’est pourquoi l’encours total de l’assurance vie grimpe à 2 174 milliards d’euros à fin juillet 2026, contre 443,8 milliards pour le Livret A selon la Banque de France. Même en prenant en compte la fiscalité, les meilleurs fonds euros, mais aussi ceux affichant un rendement proche de la moyenne peuvent rivaliser avec les livrets de l’épargne réglementée qui sont eux exonérés de toute imposition.
Cette hausse du fonds euros ces dernières années a en partie été rendue possible par les réserves des assureurs, qui ont profité des années de vache maigre pour renforcer encore plus leurs provisions pour participation aux bénéfices (PPB) avec des dotations moyennes de l’ordre de 0,20 % à 0,40 %.
Pourquoi le rendement du fonds euros est-il en hausse ces dernières années ? L’avis de Clémence
Outre la remontée des taux directeurs des banques centrales qui a eu une incidence forte sur le rendement du fonds euros, les réserves constituées ces dernières années par les assureurs en prévision des taux bas ont boosté la performance du fonds euros depuis 2023. En effet, ces provisions pour participation aux excédents (PPE) ou provisions pour participation aux bénéfices (PPB) doivent obligatoirement être redistribuées aux épargnants, soit immédiatement, soit dans les 8 ans. Et afin de concurrencer les livrets épargne, les assureurs semblent désormais tenter de reverser ces provisions massivement.
Quel rendement pour le fonds euros en 2026 ?
Il est très difficile compte tenu de l’incertitude qui devrait caractériser l’année 2026, tant sur le plan politique qu’économique, de se prononcer sur le rendement 2026 potentiel du fonds en euros. La performance 2026 des fonds euros devrait être connue en février 2027 et affinée en mars 2027 au fur et à mesure que les fonds euros communiqueront sur le taux servi pour l’année écoulée.
Notez qu’un certain nombre de fonds euros communiquent depuis le début de l’année sur leur rendement 2026 du fonds euros. Il s’agit en réalité de rendement cible, ou d’objectif de rendement qui ne sont en aucun cas garantis. Ces objectifs de rendement, s’accompagnent le plus souvent d’un système de bonus, sous conditions notamment de montant et de versements en unités de compte. Ces bonus sont eux garantis dès lors que vous respectez les conditions requises.
Les premiers communiqués des assureurs sur un rendement cible pour 2026 ont débuté au tout début de l’année 2026, dès le mois de janvier, avant même que les taux servis en 2025 soient connus. Ainsi, Meilleurtaux Allocation Vie fixe une hypothèse de rendement de 4,50 % nets de frais de gestion pour le Fonds Euro Netissima en 2026 et 2027 sous conditions (3 % de rendement + bonus de 1,50 %)*.
Les fonds euros sont-ils encore intéressants en 2026–2027 ? L’avis de Clémence
Oui, les fonds euros restent attractifs pour sécuriser une partie de l’épargne, avec des rendements redevenus compétitifs ces dernières années et parfois bien plus avantageux que les placements de l’épargne réglementée. Toutefois, la performance réelle de ces placements sans risque peut être pénalisée par l’inflation, ce qui justifie une diversification partielle vers des supports plus dynamiques. Notez tout de même que de nombreux fonds euros proposent déjà une bonification attractive pour les 2 années à venir.
Peut-on encore obtenir plus de 4 % avec un fonds euros en 2026 ?
Oui, mais il convient de regarder au-delà du taux affiché. En 2026, quelques fonds euros ont effectivement servi un rendement supérieur à 4 % au titre de l’année 2025. Ces performances restent toutefois exceptionnelles et ne concernent pas l’ensemble des épargnants.
Dans de nombreux cas, ces rendements sont obtenus grâce à des bonifications accordées aux assurés investissant une part minimale de leur contrat en unités de compte (UC). D’autres fonds ont profité d’une politique de redistribution de leurs réserves ou d’une gestion particulièrement performante dans un contexte de remontée des taux obligataires. Un taux supérieur à 4 % ne constitue donc pas nécessairement le rendement auquel tous les souscripteurs pourront prétendre.
Par ailleurs, le rendement d’une année ne préjuge pas des performances futures. Il est préférable d’analyser la régularité des performances sur plusieurs années, la solidité financière de l’assureur, les frais du contrat ainsi que les éventuelles conditions d’accès au fonds euros. Un fonds ayant servi 3,5 % plusieurs années de suite peut s’avérer plus intéressant qu’un fonds affichant ponctuellement plus de 4 % sous conditions.
Avant de choisir un fonds euros, vérifiez notamment les points suivants :
- le rendement réellement servi, avec ou sans bonus ;
- les conditions d’obtention (part minimale d’unités de compte, montant du versement, durée de détention, etc.) ;
- les frais du contrat d’assurance vie ;
- la régularité des performances sur plusieurs années, plutôt que le seul rendement de l’année écoulée.
En pratique, le meilleur fonds euros n’est pas forcément celui qui affiche le taux le plus élevé, mais celui qui offre le meilleur compromis entre performance, sécurité, frais et accessibilité, en fonction de votre profil d’investisseur.
Quels sont les avantages et inconvénients du fonds euros ? Avis Café du Patrimoine
Quels sont les avantages du fonds euros ?
- Le rendement relativement attractif pour un placement sans risque qui en fait l’un des placements à capital garanti les plus rémunérateurs et largement au-dessus de l’inflation
- Une absence de plafonds qui permet de sécuriser de très gros montants
- Une fiscalité adoucie après 8 ans de détention du plan (24,7 % contre flat tax à 30 %) à condition que l’encours, tous contrats confondus n’excède pas 150 000 euros pour une personne seule et 300 000 euros pour un couple
- Une disponibilité des fonds à tout moment (sauf exception)
Quels sont les inconvénients du fonds euros ?
- Un potentiel de rendement relativement faible par rapport à des actifs plus risqués
- Une taxation au barème de l’IR + PS ou flat tax à 30 % avant les 8 ans du contrat d’assurance vie et 24,7 % au-delà des 8 ans (si l’encours ne dépasse pas 150 000 euros pour une personne seule et 300 000 euros pour un couple tous contrats confondus), à rapprocher d’une exonération totale d’imposition du livret A, LDDS, LEP
- Un rachat qui peut prendre quelques jours, voire quelques semaines, si les fonds peuvent être récupérés à tout moment, l’opération n’est pas instantanée comme sur un livret
- L’éventuel blocage des fonds en cas de risque systémique et de recours à la loi Sapin II
Avantages et inconvénients du fonds euros : tableau récapitulatif
| Avantages | Limites |
| Capital garanti | Rendement limité |
| Liquidité | Inflation parfois supérieure au rendement |
| Effet cliquet | Potentiel de performance réduit |
| Simplicité | Peu adapté à un objectif de forte valorisation |
Le fonds euros : pour quels placements ?
Étant donné ces caractéristiques, le fonds euros nous apparaît comme le placement idéal pour financer ses projets de moyen terme et pour sécuriser ses gains lorsque l’échéance d’un projet de long terme se rapproche. Par exemple, si votre assurance-vie est destinée au financement de la retraite à horizon 40 ou 30 ans, vous pourrez être investi en unités de compte à 100 % au début de votre vie active puis basculer les sommes progressivement sur le fonds euros au fur et à mesure que la retraite approche.
Pourquoi investir en fonds euros ? L’avis de Clémence
Le fonds euros est particulièrement adapté aux projets de moyen terme et à la conservation de liquidités sur le long terme. Le fonds euros de l’assurance vie n’est en effet pas le placement le plus approprié pour le financement de ses projets de (très) court terme puisqu’il existe un certain délai, variable selon les assureurs et les contrats, pour récupérer ses fonds. Ainsi, il peut s’écouler plusieurs jours, voire plusieurs semaines entre le moment où vous ordonnez un rachat et le moment où vous disposez des fonds sur votre compte courant. Pour financer vos projets de court terme, les livrets épargne semblent plus appropriés.
Comment choisir le meilleur fonds euros ? Nos conseils de pro en infographie
Quel fonds euros selon ton profil d’investisseur ?
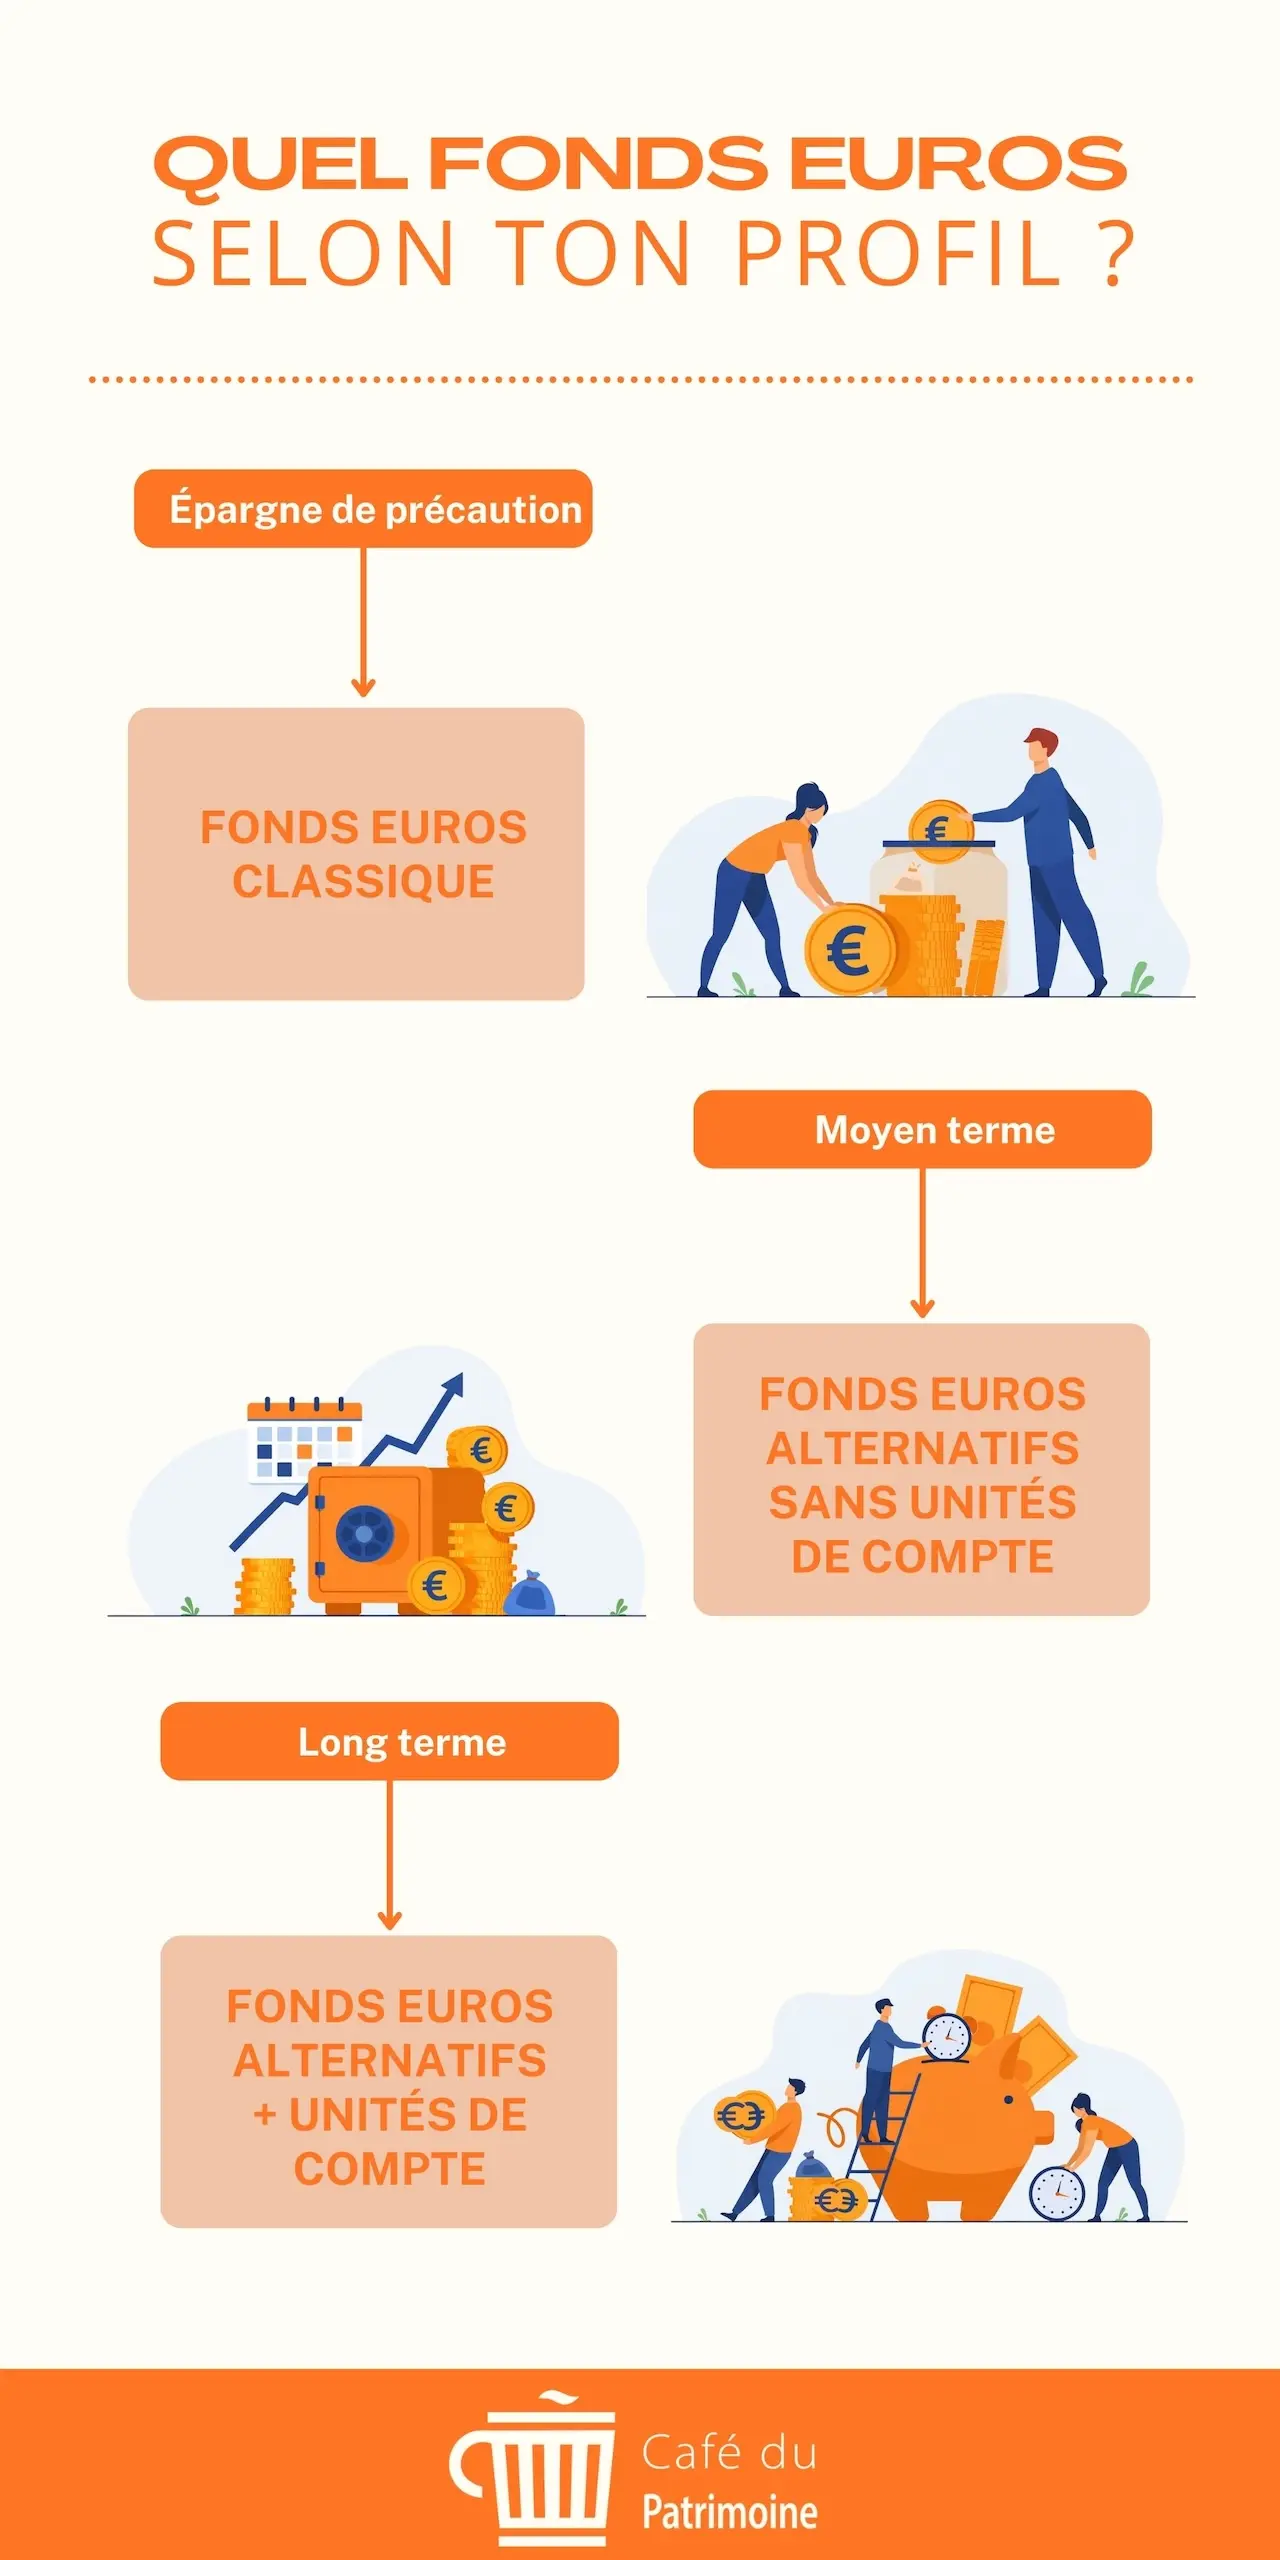
Quel fonds euros choisir selon son profil d’investisseur ?
-
Si votre objectif est la constitution d’une épargne de précaution → fonds euros classique
-
Si votre objectif est un investissement de moyen terme → fonds euros alternatif (sans UC)
- Si votre objectif est un investissement de long terme → fonds euros alternatif (avec UC)
Quels critères pour choisir le meilleur fonds euros ?
Il n’existe pas un fonds euros parfait qui serait le meilleur pour chaque investisseur. À vous de définir quels critères sont les plus importants pour vous et de veiller à ce que votre contrat les remplisse. On pourra tout de même relever un certain nombre d’éléments qui doivent être pris en compte pour choisir le meilleur fonds euro.
Le rendement du fonds euros
Bien entendu, on fera en sorte de sélectionner le fonds euros qui rapporte le plus. Cependant, rappelez-vous que le rendement du fonds euros n’est pas connu à l’avance et que les rendements passés ne préjugent en rien des rendements futurs. De plus, le fonds euros présentant le meilleur rendement ne sera peut-être pas à même de vous convenir car d’autres caractéristiques pourraient vous poser problème. Attention donc à ne pas faire du rendement du fonds euros votre seul critère de choix.
Le blocage des fonds
Certains fonds euros, les fonds euro croissance notamment, prévoient une durée de blocage des fonds, soit une période durant laquelle si vous pouvez retirer vos fonds à tout moment, le capital n’est alors plus garanti. Mieux vaut le savoir avant de souscrire et n’aller vers ce type de contrat que si votre horizon d’investissement est bien en adéquation avec la durée de blocage des fonds.
La garantie partielle du capital
Certains fonds euros, en échange d’un rendement potentiel supérieur, proposent une protection partielle du capital, par exemple à 94 %. Là encore, c’est une caractéristique dont il faut avoir conscience au moment de souscrire. Vous ne pourrez pas en effet par exemple placer votre épargne de précaution sur ce type de fonds euros. En revanche, pour placer des liquidités sur le long terme, cette solution pourra être envisagée.
L’obligation de verser une partie des sommes sur les supports en unités de compte
Parmi les meilleurs fonds en euros, beaucoup imposent à l’investisseur de verser une partie de l’encours sur les UC. Certains font varier la performance du fonds en euros selon la part détenue en UC. Plus le pourcentage de l’encours détenu en UC est important, plus le rendement du fonds euros l’est aussi. Les profils peu averses au risque et/ou disposant d’un horizon d’investissement lointain auront tout intérêt à souscrire à ce type de fonds euros qui ne conviendra en revanche pas du tout aux profils très averses au risque et/ou qui souhaitent placer sur leur fonds euros leur épargne de précaution.
Les frais pratiqués
Il est essentiel aussi au moment de choisir son fonds euros de privilégier un contrat sans frais d’entrée, et affichant des frais de gestion annuels raisonnables. Une différence de quelques points de base sur plusieurs milliers ou dizaines de milliers d’euros pendant plusieurs dizaines d’années représentent des sommes colossales. La question des frais est donc cruciale pour ne pas voir le rendement de son fonds euros rogné par des frais évitables.
Les primes de bienvenue
Les primes de bienvenue, de l’ordre de quelques centaines d’euros, ne doivent pas constituer un critère décisif dans le choix de son fonds euros. Toutefois, si vous hésitez entre deux contrats et que l’un fait bénéficier de primes intéressantes, il pourra être judicieux de se laisser tenter.
Praticité, accessibilité
Certains investisseurs préfèrent détenir tous leurs placements dans un établissement bancaire ou bien chez 2 acteurs grand maximum. Le fait d’être déjà client du distributeur qui propose le fonds euros pourra alors peser dans la balance.
Le choix d’unité de compte
Le fonds euros, bien souvent, ne constitue qu’une partie de votre assurance-vie. Il est donc important de ne pas se focaliser sur le fonds euros et de regarder aussi l’offre de supports en unités de compte. Celle-ci doit correspondre à vos attentes. Vous pourrez aussi préférer par exemple un contrat proposant la gestion pilotée.
Ne choisissez jamais un fonds euros uniquement sur son rendement servi l’année précédente. Les frais, les conditions d’accès, les bonus éventuels, la qualité globale du contrat d’assurance vie et votre horizon de placement sont tout aussi déterminants.
Pourquoi est-il si important de choisir la meilleure assurance vie ? L’avis de Clémence
Parce qu’il reste très difficile de transférer un contrat d’assurance-vie même si, en théorie, cela est possible à partir du moment où vous souscrivez chez le même assureur un contrat plus récent. Mais dans les faits le transfert est souvent très compliqué, même lorsque ces deux conditions sont respectées. Bien sûr, il est toujours possible de clôturer son ancien contrat et d’en ouvrir un nouveau, mais alors vous ne bénéficierez plus de l’antériorité fiscale et devrez de nouveau attendre 8 ans avant de pouvoir bénéficier des avantages fiscaux de votre assurance-vie. C’est pourquoi il est si important de bien choisir son contrat d’assurance-vie du premier coup et de procéder à une véritable étude comparative des offres afin de choisir d’emblée la meilleure assurance vie, c’est-à-dire trouver le contrat le plus adapté à son profil.
Quels sont les meilleurs fonds euro alternatifs de l’assurance vie en 2026 ?
Les fonds euros alternatifs — apparus en complément du fonds euros classique — combinent une base obligataire majoritaire et une part plus dynamique d’actions, d’immobilier ou de non coté pour améliorer le rendement. Sous l’appellation « fonds euros alternatifs », on retrouve plusieurs types de supports proposés par les assureurs, comme les fonds euros immobiliers, les fonds euros dits « dynamiques » ou encore les supports eurocroissance. Ils se distinguent selon leur niveau de garantie en capital, leur durée de blocage éventuelle et leur allocation d’actifs.
Qu’est-ce qu’un fond euros alternatif ? Les explications de Clémence
Les termes « fonds euro dynamique », « fonds euro alternatif » ou « fonds euro nouvelle génération », aussi appelés fonds euros alternatifs, ne désignent pas une catégorie réglementaire unique. Ils regroupent différentes approches commerciales développées par les assureurs pour améliorer le potentiel de rendement des fonds euros traditionnels.
1. Les fonds euros à garantie partielle : plus dynamiques mais réservés au long terme
Ces fonds ne garantissent plus 100 % du capital mais conservent une sécurité élevée (par exemple 97 % pour Suravenir Opportunités 2). Cette garantie partielle permet à l’assureur d’augmenter l’exposition aux actions et à l’immobilier pour viser un rendement supérieur.
En 2023, leur allocation moyenne était dominée par les obligations (78,6 %), avec une part d’actions (6,9 %) et d’immobilier (10,7 %). Leur performance est potentiellement plus élevée qu’un fonds euros classique mais plus sensible aux marchés et à la conjoncture économique.
2. Les fonds euros immobiliers : des rendements liés au marché immobilier
Ces fonds reposent sur une forte proportion d’actifs immobiliers (36,4 % en 2024), complétés par 44,9 % d’obligations, 6,9 % de monétaire, 3,8 % d’actions, et 1,9 % de non coté (6,1 % de produits divers). Leur performance résiste généralement bien à la baisse des fonds euros traditionnels, mais dépend fortement de l’évolution du marché immobilier.
Beaucoup d’assureurs ont fermé ce type de fonds (Suravenir, ACM Vie, Spirica) en raison de leur coût en solvabilité. Ainsi, les fonds euros immobiliers, très populaires il y a quelques années, ont quasiment disparu du marché. Les principaux contrats encore ouverts à la collecte privilégient désormais des fonds euros diversifiés ou de nouvelle génération, tandis que l’exposition à l’immobilier passe essentiellement par des unités de compte (SCPI, SCI ou OPCI).
3. Les fonds euros dynamiques : une recherche de performance via la gestion à coussin
Ces fonds investissent davantage en actions (10,5 % en 2023) et en immobilier (14,3 %) tout en conservant une base obligataire majoritaire (69,2 %). Ils utilisent la gestion à coussin, combinant une poche sécurisée et une poche risquée, parfois avec effet cliquet pour protéger les gains.
Leur rendement est souvent supérieur à celui d’un fonds euros classique, mais dépend fortement des conditions économiques. Ils doivent s’évaluer sur plusieurs années (3 à 10 ans).
4. Les fonds euro-croissance : entre fonds euros classiques et unités de compte
Les supports eurocroissance constituent une catégorie spécifique de supports d’assurance vie, à mi-chemin entre le fonds euros et les unités de compte. Leur capital est garanti uniquement à l’échéance prévue au contrat (au moins huit ans), ce qui permet à l’assureur d’adopter une gestion plus dynamique et d’espérer un rendement supérieur à celui d’un fonds euros classique.
Leur encours reste modeste : 11,1 milliards fin 2024 pour environ 673 000 contrats, soit une part très limitée des plus de 2 000 milliards d’euros d’encours de l’assurance vie en France. Leur rendement moyen dépasse celui du fonds euros classique, avec une volatilité plus marquée et une vision long terme indispensable.
Comment maximiser son rendement en fonds euros ? 3 astuces pour booster les performances du fonds euros en 2026
Pour améliorer le rendement de son fonds euros, trois leviers peuvent être envisagés :
- Investir une part en unités de compte pour bénéficier des bonus de rendement proposés par certains assureurs
De nombreux assureurs proposent une bonification du rendement du fonds euros en contrepartie d’une part minimale investie en unités de compte. Plus la part investie en UC est importante, plus le bonus peut être élevé. Cette stratégie implique toutefois un risque de perte en capital sur la partie investie en unités de compte. - Comparer le taux net de frais de gestion, et pas uniquement le taux affiché
Pour comparer les fonds euros, il est essentiel de regarder le rendement net de frais de gestion. Il faut également tenir compte des autres frais du contrat, notamment les éventuels frais de versement, qui peuvent réduire sensiblement la performance réellement obtenue. - Privilégier les fonds euros alternatifs pour un horizon de moyen ou long terme
Les fonds euros dynamiques, immobiliers ou à garantie partielle peuvent offrir un potentiel de rendement supérieur à celui des fonds euros classiques. En contrepartie, ils peuvent présenter davantage de risques ou des conditions de garantie différentes. Ils sont donc davantage adaptés à un épargnant disposant d’un horizon de placement de moyen ou long terme.
Les 5 erreurs qui font perdre du rendement sur un fonds euros
- Choisir uniquement le meilleur rendement affiché
- Oublier les frais
- Ne pas lire les conditions des bonus
- Laisser 100 % de son patrimoine sur un fonds euros pendant 30 ans
- Comparer un fonds euros dynamique avec un fonds euros classique
Fonds euros Vs livret A : lequel est le plus intéressant aujourd’hui ?
Le fonds euros en 2026 devrait s’imposer face au livret A. En effet, le rendement du livret A en 2026 – de 1,7 % du 1er jau 31 janvier 2026, puis de 1,50 % du 1er février au 31 juillet 2026, avant de s’établir à 1,7 % du 1er août au 31 décembre 2026 – s’avère très faible, notamment au regard de l’inflation qu’il ne permet pas de couvrir en cette fin d’année. Ces niveaux relativement bas du rendement du livret A rebutent les investisseurs qui se tournent massivement vers le fonds euros, bien conscient que les assureurs anticipent des objectifs cibles de rendement aux alentours de 2,5 % pour 2026 et proposent d’ores et déjà des bonifications avantageuses. Ainsi, le fonds euros cette année encore devrait s’imposer comme grand gagnant face au livret A.
L’immense majorité des fonds euros affichent désormais une performance bien supérieure à celle du livret A. Et même en prenant en compte l’aspect fiscal, les meilleurs fonds euros offrent un rendement plus intéressant que le livret A. Rappelons en effet que le livret A est exonéré d’impôt sur les plus-values et de prélèvements sociaux. Les gains sont donc taxés à 0 quand les gains d’une assurance-vie sont eux taxés à 30 % ou 24,7 % si le contrat est détenu plus de 8 ans. Rappelons aussi qu’au-delà de 8 ans, un abattement de 4 600 € pour une personne seule et de 9 200 € pour un couple est également appliqué chaque année sur les gains des rachats.
Fonds euros ou compte à terme : que choisir ?
Le compte à terme est aussi une possibilité à explorer pour l’épargnant qui souhaite placer une somme d’argent sur un placement à capital garanti durant une période de temps connue à l’avance. En effet, le rendement de ce placement à capital garanti est accru en échange de l’immobilisation du capital durant un laps de temps déterminé à la souscription. Les établissements bancaires sont d’ordinaire assez opaques sur les taux proposés pour leur compte à terme. N’hésitez pas à demander quels taux sont pratiqués pour différentes périodes de blocage à plusieurs acteurs.
Il reste possible de récupérer son capital à n’importe quel moment mais alors le rendement du placement sera revu à la baisse.
Attention, il n’est pas possible au cours de la vie du produit de verser des fonds sur le compte à terme. Il est alors nécessaire d’ouvrir un autre compte à terme. Ce support n’est donc pas approprié pour mettre de côté une épargne régulière, contrairement au fonds euros pour lequel vous pouvez prévoir des versements ponctuels ou réguliers.
Comparatif meilleurs placements sans risques 2026 : tableau de synthèse
Découvrez dans notre tableau récapitulatif des meilleurs placements à capital garanti les caractéristiques de l’ensemble des alternatives à ce grand classique de l’assurance vie pour placer son argent sans risque. Vous pourrez également constater qu’en termes de placement sans risque, le fonds euros figure parmi les solutions les plus avantageuses.
| Placements | Taux | Plafonds | Fiscalité | Durée idéale | Disponibilité | Périodicité rémunération | Garantie bancaire | Notre avis |
|---|---|---|---|---|---|---|---|---|
| Livret A | 1,7 % depuis le 1er août 2026 (contre 1,5 % auparavant) | 22 950€ | Exonération totale de l’impôt sur le revenu et de prélèvements sociaux | Court à moyen terme, voire long terme pour le fonds d’urgence | Oui | Rémunération par quinzaine | Oui à hauteur de 100 000€ | Pour une épargne de précaution ou des projets de court terme |
| LEP | 2,5 % depuis le 1er février 2026 (contre 2,7 % auparavant) | 10 000€ | Exonération totale de l’impôt sur le revenu et de prélèvements sociaux | Court à moyen terme, voire long terme pour le fonds d’urgence | Oui | Rémunération par quinzaine | Oui à hauteur de 100 000€ | À ouvrir d’urgence si vous êtes éligible |
| LDDS | 1,7 % depuis le 1er août 2026 (contre 1,5 % auparavant) | 12 000€ | Exonération totale de l’impôt sur le revenu et de prélèvements sociaux | Court à moyen terme, voire long terme pour le fonds d’urgence | Oui | Rémunération par quinzaine | Oui à hauteur de 100 000€ | Pour une épargne de précaution ou des projets de court terme |
| Livret hors épargne réglementée | 2,00 % pour les meilleurs livrets, jusqu’à 5,00 % pour les périodes boostées | Aucun ou très élevé (plusieurs millions) | Flat tax à 31,4 % ou barème de l’IR + 18,6 % de PS | Court/moyen terme | Oui | Rémunération par quinzaine le plus souvent | Oui à hauteur de 100 000€ | Pour une épargne de précaution ou des projets de court terme ou stocker des liquidités en attendant une opportunité d’investissement |
| Fonds euros | 2,6 % en moyenne en 2025 mais avec de fortes disparités | Aucun | Après 8 ans (sauf pour les contrats dont l’encours est supérieur à 150 000 euros pour une personne ou 300 000 pour un couple) : 24,7 % de taxation + abattement annuel sur les gains des rachats de 4 600 € pour une personne seule et de 9 200 € + avantages fiscaux à la succession | Moyen/long terme | Oui (sauf exception prévue par la loi Sapin 2) prévoir un délai variable selon l’assureur et le contrat | Participation aux bénéfices annuelle | Oui à hauteur de 70 000€ | Pour des projets moyen et long terme |
| Livret Jeune | 1,7 % minimum depuis le 1er août 2026 (contre 1,5 % auparavant) | 1 600€ | Exonération totale de l’impôt sur le revenu et de prélèvements sociaux | Court/moyen terme | Oui | Rémunération par quinzaine | Oui à hauteur de 100 000€ | Pour ses projets de court terme et ses petites dépenses du quotidien (carte de retrait parfois fournie) |
| Compte à terme | Variable, à environ 3,00 % sur 1 an et 3,40 % sur 5 ans pour les meilleurs CAT | Aucun ou très élevé (plusieurs millions) | Flat tax à 31,4 % ou barème de l’IR + 18,6 % de PS | Court/moyen terme | Non mais les retraits restent possibles avec un certain délai, une pénalité et une révision à la baisse du taux pratiqué | La rémunération est acquise à la fin de la durée de blocage | Oui à hauteur de 100 000€ | Pour des projets court ou moyen terme bien anticipés |
| PEL | 2 % | 61 200€ | Flat tax à 30 % ou barème de l’IR + 17,2 % de PS | 4 ans à 10 ans | Un retrait avant 2 ans entraîne la clôture et les intérêts passent à 1,5 %, un retrait entre 2 et 3 ans entraîne la clôture sans modification des intérêts. Les fonds sont disponibles à tout moment après 4 ans | Les intérêts cumulés sur l'année sont versés au 31 décembre de chaque année | Oui à hauteur de 100 000€ | Pour éventuellement financer un achat immobilier et profiter du taux d’intérêt garanti |
| CEL | 1,25 % depuis le 1er août 2026 (contre 1 % auparavant) | 15 300€ | Flat tax à 30 % ou barème de l’IR + 17,2 % de PS | Moyen/long terme | Oui | Rémunération par quinzaine | Oui à hauteur de 100 000€ | Déconseillé |
| Fonds monétaires | Variable, à environ 3 % pour les meilleurs fonds | Aucun | Flat tax à 31,4 % ou barème de l’IR + 18,6 % de PS | Moyen/long terme | Oui mais avec un petit délai | Selon fluctuation du marché | Aucune garantie et risque de perte en capital | Pour des projets court et moyen terme |
Quel placement peut rapporter plus qu’un fonds euros ? L’avis de Clémence
Les unités de compte (actions, ETF, immobilier, private equity), certains fonds euros croissance ou les fonds structurés peuvent offrir un rendement supérieur à celui des fonds euros. Toutefois, ces supports impliquent une exposition aux marchés financiers et ne garantissent pas le capital investi, contrairement aux alternatives proposées ci-dessus.
Comment intégrer un fonds euros dans une stratégie d’épargne ?
Le fonds euros n’a pas vocation à remplacer tous les autres placements. Son principal intérêt est de constituer la poche sécurisée d’un patrimoine grâce à la garantie du capital (hors frais de gestion) et à l’effet cliquet qui permet de conserver définitivement les intérêts acquis.
Pour un épargnant prudent, le fonds euros peut représenter une part importante de l’épargne de long terme. À l’inverse, un investisseur disposant d’un horizon de placement plus long pourra l’utiliser comme un socle de stabilité au sein de son contrat d’assurance vie, en complément d’unités de compte investies en actions, obligations, immobilier ou ETF.
Le rôle du fonds euros dépend également des objectifs poursuivis :
- constituer une épargne de précaution disponible ;
- préparer un projet à moyen terme ;
- sécuriser progressivement un capital avant la retraite ;
- réduire le niveau de risque global d’un contrat d’assurance vie.
Dans la pratique, de nombreux épargnants privilégient aujourd’hui une approche diversifiée associant fonds euros et supports plus dynamiques afin de rechercher davantage de performance tout en conservant une part de capital protégée.
En bref – L’avis de Café du Patrimoine sur le Fonds euro de l’assurance vie en 10 secondes
- Rendement moyen fonds euros 2025 : 2,60 %
- Perspectives 2026 : stabilité ou légère baisse
- Meilleur fonds euros sans UC : Actif Garanti Abeille par Lucya (jusqu’à 4,01 % avec bonus)
- Meilleur fonds euros avec Bonus : La France Mutualiste du contrat Meilleurtaux Essentiel Vie (objectif 5 %*)
- Alternatives : fonds euro croissance, fonds dynamique, fonds immobilier, CAT, Livret épargne
Quelques questions sur le fonds euros de l’assurance vie ?
Le fonds euros est la poche sécurisée de l’assurance vie. Il est composé majoritairement d’obligations d’État et d’entreprises, auxquelles s’ajoutent parfois un peu d’immobilier, d’actions ou d’actifs diversifiés.
Sa particularité :
- capital garanti à 100 %,
- intérêts définitivement acquis chaque année,
- possibilité de retirer ou arbitrer son épargne à tout moment.
C’est le support privilégié des épargnants recherchant sécurité, rendement stable et liquidité.
Il existe aujourd’hui plusieurs catégories de fonds euros, chacune avec un niveau de risque et de rendement potentiellement différent :
- Fonds euros classiques : 80 à 90 % d’obligations, rendement stable mais modéré.
- Fonds euros diversifiés : davantage d’actifs dynamiques (immobilier, actions), ce qui peut augmenter la performance.
- Fonds euros dynamiques : part plus importante de marchés financiers ; rendement potentiellement supérieur mais moins régulier.
- Fonds euros immobiliers : davantage investis en immobilier d’entreprise (SCPI, OPCI, foncières).
- Fonds euros croissance : pas de garantie totale du capital à tout moment ; garantie à terme (ex. 80 % à 100 %). Objectif : un rendement supérieur sur longue période.
Grâce à ces différentes options, l’assurance vie permet de combiner sécurité et diversification selon son profil d’épargnant.
Le rendement des fonds euros a longtemps été orienté à la baisse en raison des taux obligataires très faibles. Voici l’évolution des rendements moyens du fonds euros classique :
- 5,3 % en 2000
- 1,30 % en 2021 (point bas)
- 1,80 % en 2022
- 2,60 % en 2023
- 2,50 % en 2024
- 2,60 % en 2025
Grâce à la remontée des taux obligataires initiée en 2022, les assureurs ont pu améliorer leurs performances.
Les fonds euros alternatifs (diversifiés, dynamiques, immobiliers, croissance) peuvent afficher des performances supérieures, mais avec plus de volatilité et parfois une garantie partielle du capital, voire une garantie du capital uniquement à l’échéance.
À retenir : en 2026, les fonds euros retrouvent une dynamique plus favorable, mais restent destinés aux épargnants recherchant avant tout sécurité et stabilité.
La fiscalité dépend de la date à laquelle a lieu le rachat.
Avant 8 ans :
- PFU 30 % (12,8 % impôt + 17,2 % prélèvements sociaux)
- Ou barème de l’impôt sur le revenu + 17,2 % de prélèvements sociaux si cela est plus avantageux pour vous
Après 8 ans :
- Abattement annuel de 4 600 € (célibataire) ou 9 200 € (couple)
- Puis taux réduit à 24,7 % (ou 30 % si PFU)
Attention : les intérêts du fonds euros supportent les prélèvements sociaux chaque année, même sans rachat.
Le fonds euros est-il disponible à tout moment ?
Oui. Vous pouvez retirer vos fonds quand vous le souhaitez, sans pénalité.
Seul cas particulier : les fonds euros croissance, qui imposent une durée minimale de détention.
À noter : selon les contrats, vous pourrez récupérer vos fonds en quelques jours à quelques semaines. Attention à ne pas négliger ce laps de temps.
Le principal risque d’un fonds euros n’est pas de perdre son capital, qui est garanti par l’assureur (hors frais de gestion), mais d’obtenir un rendement insuffisant.
Les taux servis varient d’une année sur l’autre, les meilleurs rendements sont souvent soumis à des conditions (part minimale d’unités de compte, bonus temporaires…) et l’inflation peut réduire le rendement réel de votre épargne.
Enfin, un fonds euros n’est pas toujours adapté aux épargnants recherchant une performance élevée sur le long terme.
Oui, mais cela dépend du contrat d’assurance vie. Certains contrats autorisent un investissement intégral sur le fonds euros, tandis que d’autres imposent d’investir une partie de l’épargne en unités de compte (UC), notamment pour accéder aux fonds euros les plus performants. Avant de souscrire, vérifiez les conditions d’accès et de versement prévues par votre assureur.
*Voir conditions sur le site.
Toutes nos informations sont, par nature, génériques. Elles ne tiennent pas compte de votre situation personnelle et ne constituent en aucune façon des recommandations personnalisées en vue de la réalisation de transactions et ne peuvent être assimilées à une prestation de conseil en investissement financier, ni à une incitation quelconque à acheter ou vendre des instruments financiers. Le lecteur est seul responsable de l’utilisation de l’information fournie, sans qu’aucun recours contre la société éditrice de Cafedelabourse.com ne soit possible. La responsabilité de la société éditrice de Cafedelabourse.com ne pourra en aucun cas être engagée en cas d’erreur, d’omission ou d’investissement inopportun.
Responsable Editoriale - Café de la Bourse
Après des études littéraires et une double formation en communication à la Sorbonne et au CELSA, Clémence Tanguy a travaillé à la SNCF et au Conseil Général des Hauts-de-Seine avant d'intégrer l'équipe de Café de la Bourse en 2015. Elle est en charge des sujets relatifs à l'actualité macro-économique, aux crypto-monnaies, aux produits financiers, aux finances personnelles et à l'investissement en général, avec une approche pédagogique et pragmatique.