
Offres du moment
Livret Distingo sans risque à 4,5% pendant 3 mois + 80€ offerts*
1 action Veolia offerte avec un dépôt min de 50€. Capital à risque*
Livret Bforbank à 3,5% pendant 12 mois + jusqu’à 330€ offerts (si ouverture d’un compte courant)*
Découvrez l’offre de courtage d'IG à des tarifs compétitifs. Capital à risque*
*Voir conditions sur le site.
Depuis 15 ans, le groupe CORUM veut donner du sens à l’épargne. Son ambition ? Proposer des solutions simples et performantes, accessibles au plus grand nombre. Spécialiste historique des stratégies obligataires, le groupe CORUM s’est également imposé comme l’un des grands noms de l’épargne immobilière au travers de ses SCPI investies en Europe et au-delà.
Ces dernières années, l’offre de CORUM s’est largement diversifiée avec la création de sa propre compagnie d’assurance et le lancement de l’assurance vie CORUM Life et du PER CORUM PERLife, mais aussi, depuis octobre 2026 avec l’arrivée des premiers produits structurés CORUM.
Découvrez notre analyse et avis sur les placements proposés par CORUM L’Épargne en 2026, une offre qui repose principalement sur trois expertises : l’immobilier, l’obligataire et désormais les produits structurés.
Notre verdict sur CORUM en 30 secondes
⭐ Notre note de CORUM : 9,1 / 10
CORUM est idéal pour :
- Les investisseurs qui souhaitent investir leur patrimoine dans l’immobilier via des SCPI
- Les épargnants qui recherchent des SCPI diversifiées en France, en Europe et à l’international
- Les investisseurs de long terme à la recherche de revenus potentiels réguliers
- Les épargnants souhaitant regrouper immobilier, fonds obligataires et fonds euros au sein d’une assurance vie ou d’un PER
- Les investisseurs qui souhaitent être accompagnés dans la construction de leur allocation et patrimoine
CORUM est moins adapté pour :
- Les épargnants susceptibles d’avoir besoin de récupérer très rapidement leur argent
- Les investisseurs qui souhaitent accéder à une large architecture ouverte de fonds, ETF ou actions en Bourse
Notre avis sur CORUM
CORUM s’est imposé comme l’un des acteurs de référence de l’épargne immobilière en France, avec quatre SCPI aux stratégies complémentaires et un savoir-faire qui s’étend désormais bien au-delà de l’immobilier. Le groupe propose également des fonds obligataires, une assurance vie, un PER, un fonds euros et, depuis octobre 2026, ses premiers produits structurés.
Nous apprécions particulièrement la diversification géographique des SCPI CORUM, leurs performances historiques et l’accessibilité de la gamme. CORUM Life permet également de réunir plusieurs expertises du groupe au sein d’une même enveloppe. En contrepartie, les SCPI restent des placements de long terme avec un risque de perte en capital et de liquidité, tandis que l’univers d’investissement de CORUM Life demeure essentiellement centré sur les solutions sélectionnées par CORUM.
CORUM a par ailleurs été récompensé lors des Trophées de l’investissement 2026 de Café de la Bourse dans la catégorie meilleure SCPI historique.
Qui est CORUM ? Histoire et chiffres clés 2026
| CORUM en bref | |
| Création | 2011 |
| Fondateur | Frédéric Puzin |
| Épargnants | Plus de 160 000 |
| Épargne gérée | Près de 9,6 milliards d’euros |
| Collaborateurs | Plus de 250 |
| Implantation | 7 bureaux |
| SCPI | CORUM Origin, CORUM XL, CORUM Eurion et CORUM USA |
| Autres solutions | Assurance vie, PER, fonds obligataires, fonds euros et produits structurés |
| Spécialités | Immobilier, obligations et solutions d’épargne long terme |
| Investissement minimum | Dès 50 € selon le placement |
Créé en 2011, le groupe CORUM gère aujourd’hui près de 9,6 milliards d’euros et compte plus de 160 000 clients. Fort de 250 collaborateurs, avec des bureaux répartis dans 7 pays et des investissements en Europe et au-delà, jusqu’au Canada et aux États-Unis, ce pionnier de l’épargne pour tous se démarque par ses choix à contre-courant des tendances et son opportunisme assumé.
Qui est CORUM L’Epargne ?
Marque du groupe CORUM, CORUM L’Épargne est une société qui commercialise et distribue les produits d’épargne des trois entités suivantes :
- CORUM Asset Management, producteur et gestionnaire des SCPI ;
- CORUM Life, compagnie d’assurance gérant le contrat d’assurance vie Corum Life ;
- CORUM Butler Asset Management, gérant des fonds obligataires.
Quelles sont les activités de CORUM L’Epargne ?
L’offre de CORUM L’Épargne s’est historiquement construite autour de deux grandes expertises : l’investissement immobilier en SCPI et la gestion obligataire. Ces savoir-faire sont aujourd’hui accessibles directement ou au travers de différentes enveloppes comme l’assurance vie CORUM Life, le PER CORUM PERLife et le contrat de capitalisation CORUM Capi. Depuis octobre 2026, CORUM propose également ses premiers produits structurés au sein de CORUM Life, élargissant ainsi sa gamme de solutions de diversification.
La philosophie de CORUM : « s’engager pour une épargne performante, transparente et accessible ». Pour y parvenir, la société a fait le choix de l’indépendance (elle est entièrement détenue par ses dirigeants et managers), et compte sur sa capacité reconnue à innover et à accompagner consciencieusement ses clients épargnants.
Avis CORUM : que valent les SCPI CORUM ?
Les Sociétés civiles de placement immobilier (SCPI) sont des sociétés regroupant des milliers d’épargnants et détenant des immeubles qu’elles gèrent. Elles encaissent des loyers potentiels et les restituent aux épargnants sous forme de dividendes (non garantis). Elles permettent donc d’investir indirectement sur le marché immobilier. Le détenteur de parts de SCPI possède une fraction du parc immobilier de la SCPI, proportionnelle aux parts qu’il possède, et perçoit les dividendes potentiels au prorata de ce nombre de parts.
Les SCPI représentent un moyen original de se positionner sur le marché immobilier et offrent de nombreux avantages par rapport à l’investissement en direct, à commencer par un ticket d’entrée faible, de l’ordre d’une centaine à quelques milliers d’euros en contrepartie de frais de souscription. Par ailleurs, la gestion est confiée à des experts qui se chargent de la sélection des locataires, de la recherche des immeubles, des processus d’achat, de la collecte des loyers, des travaux et réparations, etc. : des prestations induites dans les frais de gestion prélevés. Enfin, la SCPI permet de se constituer un patrimoine immobilier diversifié tout en mutualisant les risques sur des dizaines d’immeubles et de locataires, et en les répartissant entre des milliers d’épargnants.
Au premier semestre 2026, les SCPI CORUM ont poursuivi leurs investissements à un rythme soutenu. Selon le dernier bilan publié par le groupe, CORUM a investi 450 millions d’euros dans 19 immeubles sur la période, avec un rendement moyen à l’acquisition de 8,13 %. Dans le même temps, les cessions réalisées ont atteint 76,9 millions d’euros et généré 14,5 millions d’euros de plus-value par rapport au prix d’achat des immeubles. Ces résultats passés ne préjugent toutefois pas des performances futures.
Les SCPI CORUM affichent par ailleurs des performances historiques très solides. Entre 2020 et 2025, leur performance globale annuelle moyenne s’établit à 7,11 % pour CORUM Origin, 6,15 % pour CORUM XL et 7,89 % pour CORUM Eurion. Les performances passées ne préjugent toutefois pas des performances futures.
Ces chiffres permettent de replacer l’offre promotionnelle dans son contexte : celui d’une gamme de SCPI qui a jusqu’à présent démontré sa capacité à générer de la performance sur le long terme malgré des environnements parfois complexes.
La gamme CORUM L’Épargne compte 4 SCPI de rendement, avec chacune ses spécificités.
Avis SCPI CORUM Origin
La SCPI CORUM Origin, créée en 2012, fut la première SCPI du marché à être investie dans l’ensemble de la zone euro. La SCPI CORUM Origin a investi dans 170 immeubles répartis dans 13 pays européens et compte 434 locataires. Elle fut pionnière en termes d’innovations, avec des inventions aujourd’hui reprises par l’ensemble du marché, telles que le réinvestissement automatique des dividendes, le versement mensuel des dividendes (plutôt que trimestriel pour l’ensemble des SCPI à l’époque), l’épargne mensuelle programmée à partir de 50 € par mois en contrepartie de la détention d’une part en pleine propriété…
Accessible dès 1 135 € la part, CORUM Origin affiche un rendement de 6,50 % en 2025. De 2020 à 2025, la performance annuelle globale moyenne fut de 7,11 %. La SCPI réalise un taux de rentabilité interne (TRI) depuis la création de 6,94 %*.
Le patrimoine immobilier de cette SCPI est occupé à près de 96 %.
Bien sûr, les performances passées ne préjugent pas des performances futures.
Avis SCPI CORUM XL
Créée en 2017, la SCPI CORUM XL va plus loin dans la diversification géographique en investissant dans toute l’Union Européenne mais aussi au-delà de la zone euro. La SCPI CORUM XL a investi dans 96 immeubles répartis dans 12 pays et poursuit une stratégie de diversification géographique à l’échelle internationale. Sa stratégie d’acquisition qualitative, dynamique et internationale lui permet de se fixer un objectif d’amélioration de la valeur du patrimoine immobilier sur le long terme. Le ticket d’entrée de 195 € seulement en fait une SCPI particulièrement accessible.
En 2025, CORUM XL a réalisé une performance de 5,30 %, dépassant son objectif annuel de rendement de 5 %, un objectif atteint ou dépassé chaque année depuis son lancement en 2017. Il n’en reste pas moins que les performances passées ne préjugent pas des performances futures. La SCPI réalise un taux de rentabilité interne (TRI) depuis sa création de 5,77 %*.
De 2020 à 2025, la performance annuelle globale moyenne fut de 6,15 %.
Avis SCPI CORUM Eurion
La SCPI CORUM Eurion, la SCPI responsable de CORUM lancée en 2020, est labellisée ISR (Investissement socialement responsable). Elle a investi dans 54 immeubles répartis dans 8 pays européens et compte 129 locataires. Son patrimoine couvre cinq grands secteurs d’activité : bureaux, hôtellerie, industrie et logistique, commerce, ainsi qu’éducation et loisirs. L’investissement initial minimum est de 215 €.
En 2025, CORUM Eurion a affiché un rendement de 5,73 %*, dépassant donc son objectif de rendement annuel. D’ailleurs, depuis 2020, son objectif de rendement a toujours été atteint ou dépassé. La SCPI CORUM Eurion réalise un taux de rentabilité interne (TRI) depuis sa création de 6,50 %*. Bien sûr, les performances passées ne préjugent pas des performances futures.
De 2020 à 2025, la performance annuelle globale moyenne fut de 7,89 %.
Le patrimoine immobilier de cette SCPI est occupé à plus de 99 %.
Avis SCPI CORUM USA
La dernière-née des SCPI CORUM, la SCPI CORUM USA, lancée fin 2024, est la première SCPI française investie exclusivement aux États-Unis. Cette SCPI opportuniste, investie dans l’immobilier professionnel US, permet de diversifier aisément son patrimoine sur un autre continent. Avec des biens situés à Manhattan (NYC), Kyle (Texas) et en Californie, la stratégie d’acquisition semble prometteuse. L’investissement initial minimum est de 200 €. CORUM USA affiche une performance de +7,70 % en 2025, et vise un objectif de taux de rendement interne de 4,50 % sur 10 ans (non garanti).
En avril 2026, CORUM USA a annoncé l’acquisition de locaux commerciaux situés dans le quartier de Murray Hill, à Manhattan, pour un prix de 6,35 millions de dollars, avec un rendement brut à l’acquisition proche de 10 %.
Découvrez les produits strucutrés de CORUM avec un objectif de rendement jusqu’à 9%*
Avis CORUM : que vaut l’assurance vie CORUM Life ?
Depuis 2020, CORUM L’Épargne propose aussi son propre contrat d’assurance vie : CORUM Life, qui permet d’investir sur les SCPI CORUM au travers des unités de compte, mais aussi sur des fonds obligataires et même un fonds euros.
Le contrat d’assurance vie CORUM Life possède une particularité : son offre composée presque exclusivement de produits maison, que nous allons détailler ici.
Avis fonds euros CORUM EuroLife
CORUM propose un fonds euros maison sur son assurance vie : le fonds euros CORUM EuroLife. Accessible dès 50 euros, garanti en capital (hors frais de gestion), ce fonds euros offre un rendement particulièrement attractif. Avec un taux de 4,10 % en 2025, il s’agit d’un des meilleurs fonds euros en termes de rendement.
Son rendement attractif, il le doit à l’approche opportuniste de CORUM qui a lancé son fonds euros dans un contexte de taux élevés, mais aussi au savoir-faire des équipes CORUM et leur gestion exemplaire des fonds immobiliers et fonds obligataires dont il est composé, et enfin à la maîtrise de la collecte avec 25 % d’allocation maximum pour le fonds euros.
Avis unités de compte assurance vie CORUM Life
CORUM Life donne accès aux principales expertises d’investissement du groupe : trois SCPI CORUM, quatre placements obligataires, le fonds en euros CORUM EuroLife et deux fonds verts et solidaires. Depuis octobre 2026, des produits structurés peuvent également être souscrits au sein du contrat assurance vie CORUM.
Voici les performances 2025 des fonds obligataires CORUM :
- CORUM Butler Credit Opportunities : 2,07 %
- CORUM BEHY : 3,79 %*
- CORUM Visio : 2,88 %
- CORUM Tellia : 2,77 %
Il est aussi possible de choisir parmi deux fonds verts gérés par Sienna Gestion pour prioriser la finance responsable, ainsi que le fonds euros CORUM EuroLife.
CORUM Life constitue donc un moyen privilégié d’investir dans les produits de la gamme CORUM L’Épargne et de dynamiser ses placements tout en bénéficiant du cadre fiscal spécifique de l’assurance vie.
Accessible dès 50 euros, le contrat CORUM Life ne comporte pas de frais sur les opérations : ni frais d’ouverture, ni frais sur les versements, ni frais de gestion des produits en obligations et immobiliers, ni frais d’arbitrage. Seuls demeurent les frais liés aux fonds obligataires et aux SCPI qui entrent dans le contrat, de la même façon que pour un investissement en direct, ainsi que les frais de gestion de 0,6 % par an du fonds euros CORUM EuroLife. Autrement dit, la performance du contrat CORUM Life est égale à la performance des fonds qui le composent (diminuée des frais de gestion du fonds euros).
La sélection des fonds s’opère à la carte ou en choisissant l’une des quatre formules proposées par CORUM Life :
- CORUM Life Entreprises : 25 % SCPI et 75 % de fonds obligataires pour une performance annualisée sur 5 ans de 4,37 % et 3,92 % en 2025 ;
- CORUM Life Immo : 55 % SCPI et 45 % de fonds obligataires pour une performance annualisée sur 5 ans de 4,80 % et 4,44 % en 2025 ;
- CORUM Life Essentiel : 50 % SCPI et 50 % de fonds obligataires pour une performance annualisée sur 5 ans de 4,86 % et 4,31 % en 2025 ;
- CORUM Life Rosetta, une nouvelle option possible qui s’appuie sur une vision opportuniste, avec une composition qui évolue en fonction des opportunités et qui intègre une part d’actions. CORUM Life Rosetta offre une répartition de 20 % en immobilier et 80 % en fonds obligataires, actions et ETF, pour une performance de +7,11 % en 2025.
À noter :
CORUM propose aussi un contrat de capitalisation avec une offre de fonds euros et supports en unités de compte semblable à celle de l’assurance vie. Vous pouvez aussi désormais ouvrir un PER CORUM PERLife composé du fonds euros CORUM Euro et des 4 fonds obligataires CORUM avec un accès aux SCPI CORUM Origin, CORUM XL et CORUM Eurion.
Avis CORUM : que valent les produits structurés CORUM ?
Depuis le 1er octobre 2026, CORUM L’Épargne propose ses premiers produits structurés au sein de l’assurance vie CORUM Life. Cette nouvelle gamme permet au groupe de diversifier encore son offre au-delà de ses activités historiques dans l’immobilier et l’obligataire.
Deux premiers produits structurés sont actuellement proposés à partir de 1 000 € via CORUM Life :
- CORUM Pallas vise un objectif de rendement annuel d’environ 5,60 %. Le capital est protégé à 100 % à l’échéance, sous réserve notamment de la solvabilité de l’émetteur. Sa durée maximale est de 12 ans et son indicateur de risque est de 1 sur 7.
- CORUM Vesta vise un objectif de rendement de 9 % par an. En contrepartie de ce potentiel de rendement plus important, la protection du capital n’est que partielle. Sa durée maximale est également de 12 ans et son indicateur de risque est de 5 sur 7.
Dans les deux cas, les conditions de rendement et de remboursement sont définies dès la souscription et un remboursement anticipé peut intervenir lorsque les conditions prévues par le produit sont réunies.
Cette nouvelle gamme nous paraît intéressante pour les investisseurs qui souhaitent compléter leurs SCPI, fonds obligataires ou fonds euros par une stratégie différente. Il faut néanmoins garder à l’esprit qu’un produit structuré est un placement complexe : le rendement annoncé n’est pas nécessairement garanti et la protection du capital dépend du produit et de sa conservation jusqu’à l’échéance. Une bonne compréhension de son mécanisme est donc indispensable avant toute souscription.
CORUM annonce également l’arrivée prochaine d’un troisième produit structuré baptisé CORUM Elektra.
Découvrez les produits strucutrés de CORUM avec un objectif de rendement jusqu’à 9%*
Quels sont les tarifs de CORUM en 2026 ?
Les frais appliqués par CORUM dépendent du placement choisi. Les SCPI CORUM comportent notamment des frais de souscription et de gestion annuels, tandis que CORUM Life ne prélève pas de frais propres à l’enveloppe sur la partie investie exclusivement en unités de compte. Les frais des supports sélectionnés restent toutefois applicables.
| Placement | Principaux frais |
| SCPI CORUM Origin | 11,96 % de frais de souscription |
| SCPI CORUM XL, Eurion et USA | Environ 12 % de frais de souscription |
| Gestion des SCPI | 12,40 % HT des loyers encaissés en zone euro et jusqu’à 15,90 % HT hors zone euro selon la SCPI |
| Fonds obligataires | Jusqu’à 5 % à la souscription ; frais de gestion variables selon le fonds |
| CORUM Life | 0 € de frais de versement, d’arbitrage et de sortie au niveau du contrat |
| Fonds euros CORUM EuroLife | 0,60 % de frais de gestion annuels |
| CORUM PERLife | 0 € de frais de versement, d’arbitrage et de sortie ; frais propres aux supports |
| Sortie en rente du PER | 1 % de frais de gestion administrative sur la rente versée |
À noter : les supports détenus au sein de CORUM Life, CORUM PERLife ou CORUM Capi conservent leurs propres frais. Par exemple, les SCPI peuvent supporter jusqu’à 12 % de frais de souscription et certains fonds obligataires jusqu’à 5 %. Il convient donc de distinguer les frais de l’enveloppe (assurance vie, PER ou contrat de capitalisation) des frais propres aux supports d’investissement.
Avis CORUM : quels sont les avantages de l’offre CORUM L’Épargne ?
Les solutions d’épargne immobilière de CORUM se distinguent par leur accessibilité, leur régularité et la diversification de leurs investissements. Pensées pour accompagner l’épargnant dans la durée, elles combinent rendement, flexibilité et gestion professionnelle.
Quels sont les avantages des SCPI CORUM ?
- Accessibles : montant d’entrée dès 195 € selon la SCPI
- Versements programmés pour investir progressivement à son rythme
- Performances attractives : avec un rendement de 6,50 % pour CORUM Origin, 5,30 % pour CORUM XL, 5,73 % pour CORUM Eurion, et jusqu’à 7,70 % pour CORUM USA, qui signe la meilleure performance de la gamme sur l’année
- Objectifs de performance tenus depuis plus de 10 ans pour CORUM Origin
- Dividendes potentiels mensuels, une rareté sur le marché
- Forte diversification : plus de 17 pays, plusieurs secteurs (bureaux, commerce, logistique, santé, hôtel…)
- Sélection rigoureuse des locataires pour sécuriser les loyers
Quels sont les avantages du contrat d’assurance vie CORUM Life ?
- Contrat d’assurance vie permettant d’accéder aux SCPI CORUM Origin, CORUM XL et CORUM Eurion au sein d’une même enveloppe
- Accès également aux 4 fonds obligataires CORUM
- Accès à un fonds en euros performant, à deux fonds verts et solidaires, ainsi qu’à une formule intégrant des actions et des ETF
- Aucun frais de l’enveloppe assurance vie : seuls s’appliquent les frais propres aux fonds et SCPI (comme en direct)
Quels sont les avantages des produits structurés CORUM ?
- Une nouvelle source de diversification : les produits structurés permettent de compléter les SCPI, fonds obligataires et fonds euros déjà proposés par CORUM avec une stratégie d’investissement différente.
- Des objectifs de rendement connus dès la souscription : les conditions permettant d’obtenir le rendement potentiel sont définies à l’avance, ce qui permet à l’investisseur de connaître le fonctionnement du produit dès son investissement.
- Plusieurs profils de risque : CORUM propose des produits structurés aux caractéristiques différentes, à l’image de CORUM Pallas, qui prévoit une protection du capital à 100 % à l’échéance sous certaines conditions, et CORUM Vesta, qui vise un rendement potentiel supérieur en contrepartie d’une protection seulement partielle du capital.
- Une possibilité de remboursement anticipé : selon l’évolution du sous-jacent et les conditions prévues lors de la souscription, le produit structuré peut être remboursé avant son échéance maximale.
- Une accessibilité via CORUM Life : les produits structurés CORUM sont accessibles à partir de 1 000 € au sein du contrat d’assurance vie CORUM Life.
Découvrez les produits strucutrés de CORUM avec un objectif de rendement jusqu’à 9%*
Avis CORUM : quels sont les risques de l’offre CORUM L’Épargne ?
Bien que les SCPI et produits d’investissement CORUM offrent de nombreux atouts, ils comportent aussi des risques inhérents à tout investissement immobilier et financier. Il est essentiel d’en tenir compte avant de se lancer.
Quels sont les inconvénients des SCPI CORUM ?
- Aucun capital garanti : la valeur des parts de SCPI peut monter comme baisser, entraînant gain… ou perte à la revente.
- Rendement non garanti : les dividendes peuvent varier, être réduits ou supprimés.
- Risque de liquidité : en cas de revente, il se peut qu’aucun acquéreur ne se présente immédiatement ou que la vente se fasse à un prix inférieur.
- Investissement de long terme : horizon recommandé d’au moins 10 ans, incompatible avec un besoin d’argent rapide.
Quels sont les inconvénients de l’assurance vie CORUM Life ?
- Pas d’accès direct aux titres vifs et aux ETF : contrairement aux contrats d’assurance vie les plus ouverts du marché, l’assurance vie CORUM Life ne permet pas à l’épargnant de sélectionner librement des actions ou des ETF. La formule CORUM Life Rosetta peut néanmoins intégrer une exposition à ces classes d’actifs, mais celle-ci est déterminée par les équipes de gestion de CORUM.
- Rendement non garanti : les performances peuvent varier d’une année à l’autre et ne sont jamais assurées.
Quels sont les inconvénients des produits structurés CORUM ?
- Risque de perte en capital selon le produit : tous les produits structurés CORUM ne garantissent pas intégralement le capital investi. Le niveau de protection dépend des caractéristiques de chaque produit.
- Placement complexe : le rendement et le remboursement dépendent de conditions définies lors de la souscription qu’il est indispensable de bien comprendre.
- Durée d’investissement potentiellement longue : les produits structurés actuellement proposés par CORUM peuvent présenter une durée maximale allant jusqu’à 12 ans.
- Risque lié à l’émetteur : la protection ou le remboursement prévu dépend notamment de la capacité de l’émetteur à respecter ses engagements.
Découvrez les produits strucutrés de CORUM avec un objectif de rendement jusqu’à 9%*
Avis clients CORUM
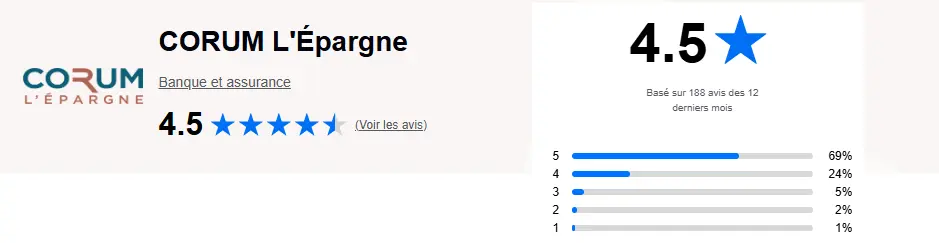
Les clients CORUM semblent globalement très satisfaits de leur expérience, comme en témoigne la note de 4,5 sur 5 attribuée à CORUM sur Avis Vérifiés, sur la base de 3 554 avis clients CORUM. Les retours positifs des clients CORUM mettent en avant une équipe à l’écoute, des explications claires et un service client de grande qualité, très apprécié par les nouveaux investisseurs qui trouvent un accompagnement rassurant dans leurs premiers pas. On notera la satisfaction des clients CORUM qui saluent la capacité de la société à atteindre ses objectifs d’investissement.
Source : avis-verifies.com
Notre avis sur CORUM L’Épargne en détail
Notre note détaillée de CORUM
| Critères évalués | Notre note pour CORUM |
| Qualité et diversité de l’offre | 9,3 / 10 |
| Performances historiques | 9,4 / 10 |
| Frais | 8,4 / 10 |
| Accessibilité | 9,2 / 10 |
| Diversification | 9,3 / 10 |
| Accompagnement et expérience client | 9,0 / 10 |
| Note globale CORUM | 9,1 / 10 |
Pourquoi cette note pour CORUM ?
Nous attribuons à CORUM la note de 9,1/10. Le groupe se distingue avant tout par la qualité de son offre de SCPI, dont les performances historiques et la diversification géographique constituent selon nous de véritables points forts. Nous apprécions également la complémentarité de la gamme, qui permet aujourd’hui d’investir dans l’immobilier, les obligations, un fonds euros et désormais des produits structurés. L’accessibilité des placements et la qualité de l’accompagnement constituent également des atouts de l’offre CORUM.
Quelques éléments empêchent néanmoins CORUM d’obtenir une note encore supérieure. Les frais de souscription des SCPI sont significatifs et imposent d’envisager l’investissement sur le long terme. CORUM Life reste par ailleurs moins ouvert qu’une assurance vie proposant plusieurs centaines d’unités de compte issues de nombreuses sociétés de gestion. Enfin, les produits structurés introduisent de nouvelles possibilités de diversification, mais aussi une complexité et des risques qu’il est indispensable de bien comprendre.
Notre avis final sur Corum
À notre avis, c’est avant tout pour ses SCPI que l’offre CORUM L’Épargne se démarque. Le groupe possède une véritable expertise dans l’immobilier et propose aujourd’hui quatre SCPI aux stratégies suffisamment différentes pour diversifier son investissement, aussi bien en zone euro qu’à l’international. Nous apprécions notamment cette capacité de CORUM à aller chercher des opportunités sur différents marchés et secteurs immobiliers, plutôt que de concentrer les investissements sur un seul type d’actifs ou une seule zone géographique.
Autre point fort de CORUM selon nous : les SCPI CORUM restent accessibles, avec la possibilité pour l’épargnant de commencer avec quelques centaines d’euros selon la SCPI et d’investir ensuite progressivement via un plan d’investissement. Les performances enregistrées ces dernières années sont également très intéressantes, même si elles ne permettent évidemment pas de présumer des performances futures. Le versement potentiel de dividendes chaque mois peut enfin être appréciable pour ceux qui souhaitent tirer des revenus réguliers de leur investissement. Les SCPI CORUM s’adressent ainsi aux épargnants qui souhaitent diversifier leur patrimoine dans l’immobilier sans avoir à gérer directement des biens immobiliers et qui sont prêts à conserver leurs parts sur la durée.
L’assurance vie CORUM Life complète assez naturellement l’offre SCPI de CORUM. Elle permet notamment d’investir dans les SCPI du groupe et dans ses fonds obligataires, auxquels s’ajoutent le fonds euros CORUM EuroLife, des fonds verts et solidaires et désormais des produits structurés. Nous apprécions le fonctionnement relativement simple de CORUM Life, l’absence de frais de versement et d’arbitrage au niveau du contrat et la complémentarité des différentes classes d’actifs proposées.
L’arrivée des premiers produits structurés CORUM en octobre 2026 confirme d’ailleurs la volonté de CORUM d’élargir progressivement son univers d’investissement. À notre avis, CORUM L’Épargne constitue ainsi une offre particulièrement intéressante pour les épargnants qui souhaitent construire une allocation diversifiée autour de l’immobilier et de l’obligataire, à condition d’accepter un horizon d’investissement long et de bien comprendre les risques et les frais propres à chaque support.
Découvrez les produits strucutrés de CORUM avec un objectif de rendement jusqu’à 9%*
Avis CORUM : à qui s’adressent les solutions CORUM L’Épargne ?
Les produits de la gamme CORUM L’Épargne s’adressent aux épargnants qui acceptent une part de risque en contrepartie d’un potentiel de rendement et qui souhaitent diversifier leur patrimoine entre différentes classes d’actifs à moyen long terme.
L’offre CORUM pourra intéresser aussi bien les investisseurs expérimentés que les investisseurs néophytes qui pourront profiter d’une gestion pilotée pour leurs placements en assurance vie, PER et contrat de capitalisation. Toutes ces enveloppes séduiront aussi les investisseurs patrimoniaux à la recherche de diversification tout en bénéficiant d’avantages fiscaux et qui pourront s’ils le souhaitent opter pour une gestion libre.
CORUM L’Épargne est accessible à tous les investisseurs quels que soient leurs moyens puisque le ticket d’entrée pour les SCPI est de l’ordre de quelques centaines d’euros seulement quand l’assurance-vie et le PER sont eux accessibles à partir de 50 euros. Notez que le contrat de capitalisation nécessite une mise de départ de 1 500 euros minimum.
CORUM L’Épargne : comment souscrire ?
Pour souscrire à l’un des placements CORUM L’Épargne, rendez-vous sur le site Corum.fr
Vous devrez en premier lieu choisir si vous souhaitez souscrire seul en ligne ou avec un conseiller dédié, que vous pouvez appeler. Des conseillers sont disponibles du lundi au samedi, de 9h à 19h. Autrement, vous pouvez prendre un rendez-vous depuis le site ou écrire un mail afin que l’on revienne vers vous pour réaliser la souscription.
Si vous choisissez la souscription en ligne, il vous faudra :
- renseigner vos coordonnées,
- préciser éventuellement si vous souhaitez souscrire seul ou à deux (dans le cas d’une assurance-vie, d’un contrat de capitalisation, etc.),
- communiquer le montant que vous souhaitez investir,
- comment vous avez découvert CORUM,
- indiquer la composition de votre patrimoine, vos revenus, vos charges, votre niveau d’imposition, puis vos connaissances sur les différents placements,
- renseigner votre objectif d’investissement, le pourcentage de perte maximum accepté, l’horizon de placement, la disponibilité de l’épargne, vos réactions face au risque, votre sensibilité à la finance durable.
Si toutes ces demandes peuvent vous sembler intrusives, sachez qu’il s’agit des questions classiques de la procédure « KYC » (Know Your Customer) qui vise à lutter contre la fraude fiscale et le blanchiment d’argent. CORUM se sert également de toutes ces données pour établir sa recommandation d’investissement dans le cas d’une souscription à un placement type assurance-vie, contrat de capitalisation ou PER où vous bénéficiez d’une analyse de votre profil et de vos objectifs pour déterminer quelle sera la formule la plus adaptée à votre projet.
À noter : dans le cadre d’une recommandation d’investissement, vous êtes libre ou non de suivre l’avis de CORUM.
Vous devrez ensuite fournir les documents justificatifs nécessaires pour finaliser la souscription (carte d’identité, RIB, justificatif de domicile).
Vous pouvez ensuite procéder au premier versement sur le placement de votre choix, en respectant le minimum d’investissement requis.
Découvrez les produits strucutrés de CORUM avec un objectif de rendement jusqu’à 9%*
FAQ CORUM L’Épargne
CORUM est un groupe français spécialisé dans l’épargne créé en 2011. Il gère près de 9,6 milliards d’euros d’épargne pour plus de 160 000 clients CORUM et propose notamment des SCPI, des fonds obligataires, une assurance vie, un PER, un contrat de capitalisation et des produits structurés. Comme pour tout investissement, les placements proposés présentent néanmoins des risques qui varient selon les supports.
Le montant minimum dépend du placement. CORUM Life et CORUM PERLife sont accessibles à partir de 50 €. Pour un investissement direct en SCPI, le prix d’une part varie selon la SCPI. Le contrat de capitalisation CORUM Capi est accessible à partir de 1 500 €, tandis que les premiers produits structurés CORUM sont proposés au sein de CORUM Life à partir de 1 000 €.
Oui. Les SCPI, fonds obligataires, unités de compte et certains produits structurés présentent un risque de perte en capital. Seuls certains supports disposent d’une garantie ou d’une protection du capital selon des conditions précises comme le fonds euros sont sans risque de perte en capital. Il est donc indispensable de consulter les caractéristiques et les risques de chaque placement avant d’investir.
*Le taux de rendement interne (TRI) mesure la rentabilité de l’investissement sur une période donnée. Il tient compte des dividendes distribués, de l’évolution de la valeur de part sur la période, ainsi que des frais de souscription et de gestion supportés par l’investisseur. Il intègre également le fait que la valeur de l’argent évolue dans le temps : en effet, 1 € aujourd’hui vaut plus que 1 € dans 1 an, car on peut immédiatement réinvestir cet euro et le faire fructifier.
Article sponsorisé
Les produits commercialisés par CORUM L’Épargne sont des investissements long terme qui n’offrent aucune garantie de performance et présentent un risque de perte en capital et de liquidité. Les revenus ne sont pas garantis et dépendront de l’évolution du marché immobilier et financier et du cours des devises. Les performances passées ne préjugent pas des performances futures.
Toutes nos informations sont, par nature, génériques. Elles ne tiennent pas compte de votre situation personnelle et ne constituent en aucune façon des recommandations personnalisées en vue de la réalisation de transactions et ne peuvent être assimilées à une prestation de conseil en investissement financier, ni à une incitation quelconque à acheter ou vendre des instruments financiers. Le lecteur est seul responsable de l’utilisation de l’information fournie, sans qu’aucun recours contre la société éditrice de Cafedelabourse.com ne soit possible. La responsabilité de la société éditrice de Cafedelabourse.com ne pourra en aucun cas être engagée en cas d’erreur, d’omission ou d’investissement inopportun.
Responsable Editoriale - Café de la Bourse
Après des études littéraires et une double formation en communication à la Sorbonne et au CELSA, Clémence Tanguy a travaillé à la SNCF et au Conseil Général des Hauts-de-Seine avant d'intégrer l'équipe de Café de la Bourse en 2015. Elle est en charge des sujets relatifs à l'actualité macro-économique, aux crypto-monnaies, aux produits financiers, aux finances personnelles et à l'investissement en général, avec une approche pédagogique et pragmatique.