Offres du moment
1 action Veolia offerte avec un dépôt min de 50€. Capital à risque*
Livret Distingo sans risque à 4,5% pendant 3 mois + 80€ offerts*
Livret Bforbank à 3,1% pendant 12 mois + jusqu’à 280€ offerts (si ouverture d’un compte courant)*
*Voir conditions sur le site.
Si l’on pense souvent en premier à l’immobilier ou à la Bourse, l’investissement peut en fait prendre de nombreuses formes : immobilier, Bourse, assurance vie luxembourgeoise, livret épargne, art, private equity, ou même produits structurés. L’ensemble pouvant être investi via différentes enveloppes fiscales comme le PER, le PEA, l’assurance-vie.
Certains types d’investissement sont en effet moins accessibles que d’autres et parfois compliqués à comprendre. Les investisseurs n’ayant pas une solide formation en finance peuvent rapidement s’y perdre. C’est pour simplifier, rendre accessible et centraliser l’investissement multi-actifs que des entreprises comme Ramify ont été créées.
Découvrez notre analyse détaillée 2026 et notre avis sur Ramify, ainsi que les avantages et inconvénients de la fintech. Nous vous expliquerons aussi à qui s’adresse l’offre de Ramify dont le slogan est « investir pour votre avenir ».
Avec Café du Patrimoine, profitez de 3 mois de frais de gestion offerts (jusqu’à 500 €) pour toute souscription à une assurance-vie, un PEA, un PER ou un investissement en Private Equity chez Ramify.
Notre verdict sur Ramify en 30 secondes
⭐ Notre note de Ramify : 9,1 / 10
Les points forts de Ramify
- Une offre de gestion de patrimoine particulièrement complète : assurance-vie, PER, PEA, SCPI, private equity, produits structurés, assurance vie luxembourgeoise, livret, compte à terme et même investissement dans l’art.
- Une diversification multi-actifs poussée, avec plusieurs stratégies de gestion adaptées au profil de risque de l’investisseur.
- Des frais transparents et compétitifs de gestion privée, compris entre 1 % et 1,4 % par an selon l’offre et le niveau d’encours.
- Un accès à des placements habituellement réservés à la banque privée, notamment le private equity, l’assurance-vie luxembourgeoise et les investissements alternatifs.
- Un accompagnement personnalisé, associé à un parcours largement digitalisé.
- Une offre accessible dès 1 000 € pour les principales solutions de gestion pilotée.
Les points faibles de Ramify
- Un acteur encore relativement jeune, créé en 2020, avec un historique plus court que celui des acteurs traditionnels de la gestion de patrimoine.
- Des tickets d’entrée élevés pour certaines solutions : 10 000 € pour la stratégie Elite, 20 000 € pour l’investissement dans l’art et davantage encore pour certaines offres patrimoniales haut de gamme.
- Pas de compte-titres ordinaire (CTO) pour les investisseurs souhaitant gérer directement un portefeuille d’actions en Bourse.
Notre avis sur Ramify
Ramify s’impose selon nous comme l’une des fintechs de gestion de patrimoine les plus complètes en France en 2026. Nous apprécions particulièrement son approche multi-actifs, qui permet de réunir au sein d’un même écosystème des placements traditionnels comme l’assurance-vie, le PER ou le PEA et des solutions plus difficiles d’accès comme le private equity, les SCPI, les produits structurés ou l’assurance-vie luxembourgeoise.
Avec une tarification transparente, un accompagnement personnalisé de qualité et une offre accessible dès 1 000 €, Ramify constitue une alternative particulièrement intéressante aux banques privées et aux acteurs traditionnels de la gestion de patrimoine, notamment pour les épargnants qui recherchent diversification et simplicité.
À noter que Ramify a remporté le trophée du meilleur PER catégorie investisseur débutant des Trophées de l’investissement 2026 du Café de la Bourse.
Qui est Ramify ? Histoire et chiffres clés 2026
Co-fondé en juin 2020 par Samy Ouardini et Olivier Herbout, Ramify est une fintech dont l’ambition est de proposer une nouvelle solution d’investissement à 360 degrés associant ETF, SCPI et private equity, produits structurés et club deals immobiliers et assurance vie luxembourgeoise.
L’application mobile Ramify s’est transformée en une véritable plateforme digitale de gestion de patrimoine multi-actifs, intégrant également des services d’épargne (livret et compte à terme) et des assurances-vie, PER et PEA. Une véritable révolution du secteur de la gestion d’actif est en marche avec cette nouvelle application mobile dédiée à la gestion de vos investissements.
L’optimisation de la performance des investissements, mais aussi la prise en compte de la fiscalité qui y est associée, sont des critères importants de l’offre que veulent bâtir les fondateurs de Ramify.
La fintech revendique aujourd’hui une approche “banque privée en ligne” où chaque investisseur, qu’il dispose de 1 000 € ou de 100 000 €, bénéficie d’outils et de solutions similaires, avec un accompagnement personnalisé.
Les grandes étapes du développement de Ramify ces dernières années :
- Décembre 2020 : première levée de fonds pour financer le développement de Ramify, avec le soutien de plusieurs investisseurs, dont Hervé Schricke
- Mars 2021 : signature d’un partenariat avec Apicil Épargne, permettant le lancement de l’assurance-vie Ramify et d’une enveloppe PER
- Novembre 2022 : Annonce d’une levée de fonds de 3,5 millions d’euros afin d’accélérer le développement de Ramify comme alternative aux banques privées en ligne, avec la participation de Newfund, AG2R La Mondiale, Apicil, Crédit Agricole et du business angel Hervé Schricke
- En 2023 : enrichissement de l’offre Ramify avec le lancement d’un livret d’épargne (désormais opéré avec CFCAL-Banque / Crédit Mutuel Arkéa), puis d’un compte à terme
- En 2024 : ajout de nouveaux investissements au catalogue, notamment l’assurance-vie luxembourgeoise, le private equity et un PEA, confirmant la volonté de Ramify de couvrir l’ensemble des besoins patrimoniaux
- Juin 2024 : annonce d’une levée de fonds en Série A de 11 millions d’euros afin d’accélérer le développement de Ramify dans la gestion de patrimoine digitale haut de gamme
- En 2025 : ajout d’une fonctionnalité permettant d’identifier automatiquement tous les PER détenus par un épargnant grâce à une connexion sécurisée à Info Retraite, afin de simplifier la gestion et le transfert des contrats et lancement d’un contrat d’assurance-vie haut de gamme en partenariat avec Generali, 100 % digital, combinant la solidité d’un assureur historique et l’expertise quantitative de Ramify, avec des portefeuilles sous mandat couvrant six grandes classes d’actifs
Infographie : tous les services Ramify en un coup d’œil
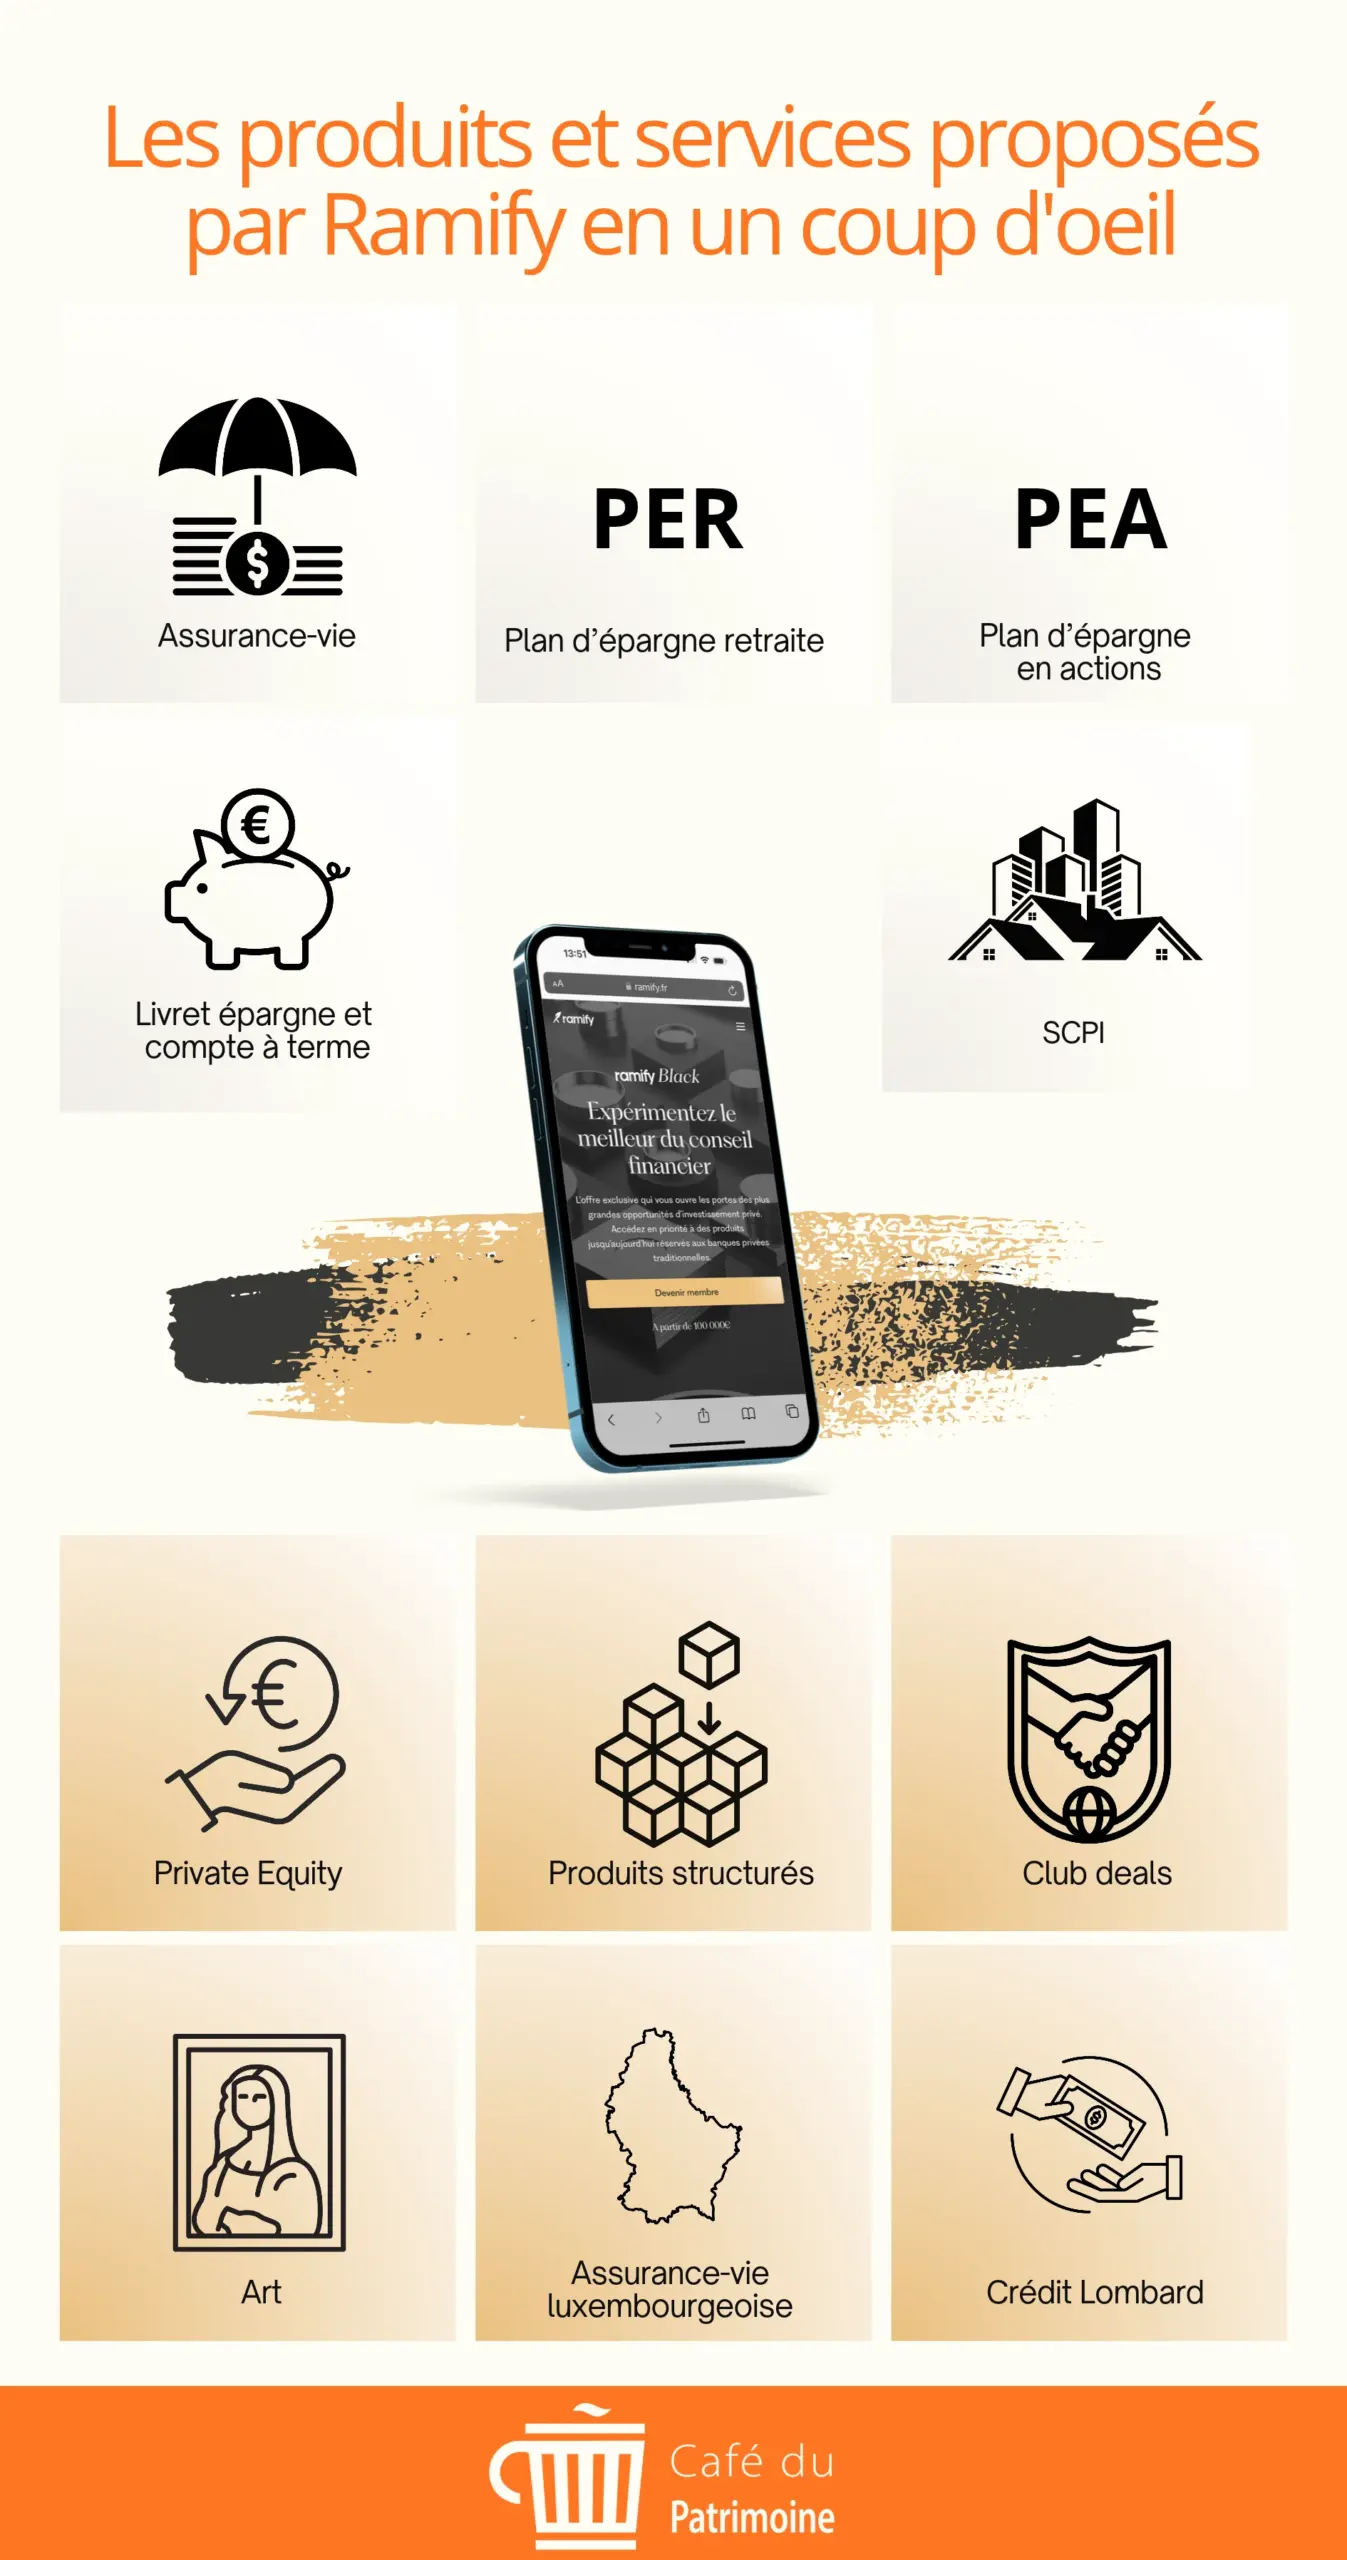
Ramify propose de nombreux produits et services :
- Assurance-vie
- Plan Épargne Retraite (PER)
- PEA
- Livret épargne et compte à terme
- SCPI
- Private Equity
- Produits structurés
- Club deals
- L’art
- Assurance-vie luxembourgeoise
- Crédit Lombard
Découvrez l’offre de Ramify : jusqu’à 500 euros de frais offerts*
Avis Ramify : que vaut l’offre de Ramify en 2026 ?
Comme expliqué précédemment, l’offre de Ramify propose un tour d’horizon des grandes catégories d’investissement. Grâce à cette offre à 360°, les clients de Ramify pourront diversifier leurs investissements tout en gardant leur épargne au même endroit.
Les différentes allocations d’actifs proposées par Ramify

Source : Ramify
En ce qui concerne les performances, elles peuvent varier en fonction du support que vous choisissez (assurance vie ou PER), et en fonction des différents portefeuilles (Essential, Flagship et Elite). La performance varie également en fonction de votre profil de risque, ainsi qu’en fonction de votre choix concernant la version standard ou la version Green. Dans notre exemple ci-dessous, nous avons choisi l’assurance-vie avec le profil Flagship et en version green.
Performances de Ramify en fonction du profil de risque
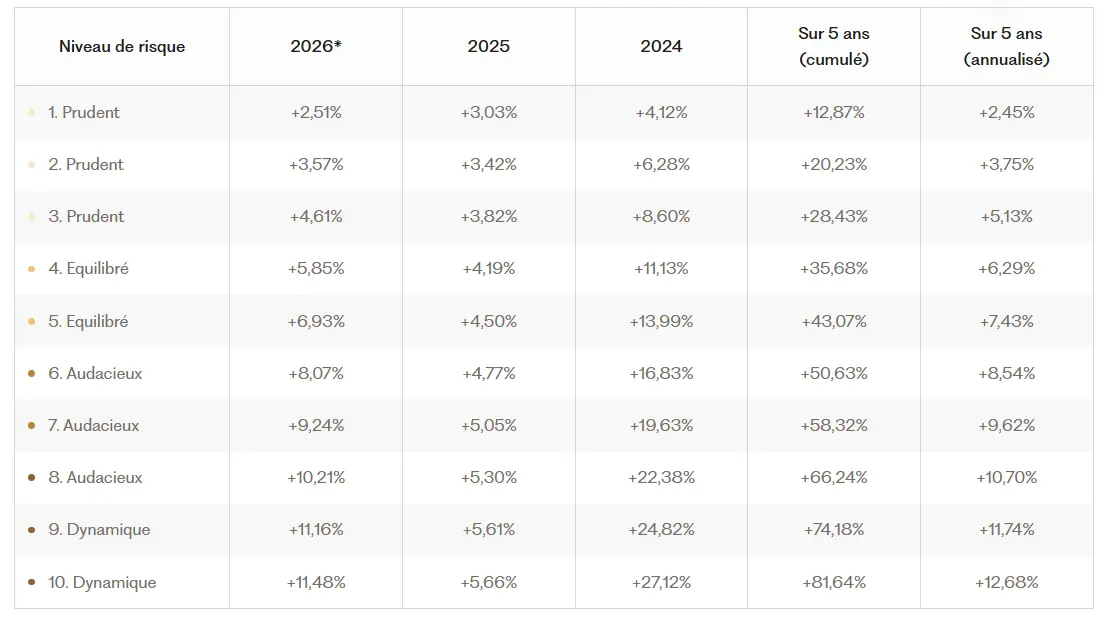 Source : Ramify (Assurance-vie Flagship)
Nous vous conseillons de faire une simulation personnalisée sur le site de Ramify.
Trois stratégies d’investissement sont proposées dans l’offre de Ramify.
Flagship Ramify
Avec une allocation principalement en actions et obligations, ainsi qu’une partie investie dans des SCPI et des fonds euros, cette stratégie avec l’assurance-vie a réalisé une performance annualisée sur cinq ans comprise entre 2,45 % et 12,68 % en fonction du niveau de risque choisi (la performance est légèrement inférieure avec le PER). Ce portefeuille Flagship est accessible à partir de 1 000 euros.
Essential Ramify
L’allocation proposée dans cette stratégie est uniquement investie en ETF actions et obligations, ainsi que dans des fonds euros. La philosophie de cette stratégie est basée sur la hausse des marchés à long terme. En fonction de votre profil de risque, cette stratégie avec l’assurance-vie a réalisé une performance annualisée depuis son lancement comprise entre 1,06 % et 12,64 % (la performance est légèrement inférieure avec le PER). Ce portefeuille Essential est accessible à partir de 1 000 euros.
Elite Ramify
Accessible dès 10 000 euros, ce portefeuille Elite intègre du private equity et des SCPI en plus des ETF actions, des obligations et du fonds euros. Cette stratégie avec l’assurance-vie a réalisé une performance annualisée depuis son lancement comprise entre 3,70 % et 12,31 %, en fonction du niveau de risque choisi (la performance est légèrement inférieure avec le PER).
L’option Green
Ramify propose pour ces trois portefeuilles principaux en gestion pilotée, d’être associés à une option Green. Cette fonctionnalité permet d’orienter l’allocation vers un portefeuille orienté ISR (Investissement Socialement Responsable), construit dans le respect des accords de Paris sur le climat.
L’activation de cette option peut, selon le profil de risque et la composition initiale, conduire à une légère réduction ou augmentation de la performance attendue, mais l’écart reste limité.
L’essentiel est toutefois ailleurs, car cette option Green offre la possibilité d’investir de façon alignée avec des valeurs durables et environnementales, ce qui en fait une solution particulièrement intéressante pour les épargnants soucieux de donner du sens à leurs placements sans renoncer à l’efficacité financière.
Avis Ramify : quels sont les placements proposés par Ramify ?
Voyons maintenant quels sont les enveloppes et produits proposés par Ramify.
Avis Ramify : que vaut l’assurance vie Ramify ?
Malgré le temps qui passe, l’assurance-vie reste le placement préféré des Français. Il est donc logique que Ramify propose un contrat d’assurance-vie pour satisfaire la majorité des épargnants.
Avec une performance cumulée de plus de 70 % depuis le lancement en 2021 (nette de frais pour la stratégie Ramify Flagship, avec le profil dynamique 10 et l’option Green), le contrat d’assurance-vie de Ramify semble avoir de solides arguments chiffrés pour satisfaire les investisseurs les plus exigeants, même si les performances passées ne préjugent pas des performances futures.
Avec des frais réduits et indiqués en toute transparence, l’intérêt de l’offre réside dans un style de gestion unique en France qui combine des investissements boursiers (actions et obligations) avec des investissements immobiliers (SCPI), et même du Private Equity pour les investisseurs choisissant le portefeuille Elite (à partir de 10 000 euros).
Commentaire de Marc :
Notez qu’il est possible d’ouvrir une assurance-vie Ramify pour vos enfants mineurs à partir de 500 euros et de programmer des versements à partir de 100 euros par mois.
En 2026, Ramify propose le fonds euros boosté jusqu’à 4,35 % + 6 mois de frais de gestion offerts, avec hypothèse : 2,85 % servis en 2025 + bonification de 1,5 %, sous réserve de 30 % d’UC.
Avis Ramify : que vaut l’assurance vie luxembourgeoise Ramify ?
Ramify propose également une offre d’assurance-vie luxembourgeoise destinée aux investisseurs souhaitant accéder à une solution patrimoniale haut de gamme. Selon l’assureur retenu, le ticket d’entrée est compris entre 100 000 € et 250 000 €.
Parmi les principaux avantages de l’assurance vie luxembourgoise, on retrouve notamment :
- le triangle de sécurité et le super privilège, offrant une protection renforcée des avoirs ;
- une architecture ouverte, donnant accès à un univers d’investissement beaucoup plus large que celui des contrats français classiques ;
- des contrats multi-devises (euro, dollar, livre sterling, franc suisse…) ;
- des clean shares, c’est-à-dire des parts de fonds sans rétrocommissions, permettant généralement de réduire les frais supportés par l’investisseur ;
- la possibilité de mettre en place un crédit Lombard sans vendre ses actifs.
Ramify travaille avec plusieurs assureurs luxembourgeois, parmi lesquels OneLife, Wealins, La Mondiale Europartner et Baloise, ainsi qu’avec différentes banques dépositaires comme Swissquote et Quintet. L’offre donne également accès à des fonds institutionnels et de private equity proposés par de grandes sociétés de gestion internationales.
Côté tarification, Ramify affiche 0 % de frais de versement, 0 % de frais de réception-transmission d’ordres et des frais annuels à partir de 0,96 % (hors frais propres aux supports d’investissement).
Avis Ramify : que vaut le PER Ramify ?
On retrouve dans l’offre PER de Ramify les principales caractéristiques de l’offre assurance-vie de Ramify. Que ce soit en termes de performance ou encore de diversification, les offres assurance-vie et PER sont semblables, bien que le PER soit légèrement moins performant que l’assurance-vie sur les mêmes supports et sur les mêmes stratégies. La grande différence entre les deux réside dans les avantages fiscaux de ces deux enveloppes.
L’assurance-vie propose une fiscalité adoucie à partir de huit ans de détention, ainsi que des avantages en matière de succession, avec un capital disponible et non bloqué.
Le PER permet de réduire de son revenu imposable les sommes placées sur le plan épargne retraite (dans la limite d’un certain plafond bien sûr) en contrepartie d’un blocage des fonds jusqu’à la retraite. Notons qu’il est tout de même possible de débloquer les fonds d’un PER dans certains cas, par exemple lors de l’acquisition d’une résidence principale.
Côté rendement sécurisé, les clients Ramify ont accès au fonds euros Apicil (dont la performance 2024 s’est établie autour de 4 % brut avec le fonds Apicil Euro Garanti), ce qui permet de combiner une poche garantie avec des unités de compte diversifiées. Ramify propose aussi le fonds Netissima de Generali qui offrait un rendement de 3 % net de frais en 2025, soit 2,85 % net de frais de gestion.
Avis Ramify : que vaut l’immobilier avec Ramify ?
Pour les épargnants friands d’investissement immobilier, Ramify permet aux épargnants d’investir dans une sélection de plus de 60 SCPI françaises et européennes, que ce soit via ses contrats d’assurance-vie, son PER ou en souscription directe, pour diversifier leur patrimoine avec de l’immobilier « papier ».
Parmi les avantages de l’offre SCPI de Ramify figure un accès à partir de quelques centaines d’euros pour certaines SCPI, sans frais d’entrée sur une partie du catalogue et avec une remise immédiate de 2,5 % sur de nombreuses SCPI éligibles.
Avec Ramify et ses SCPI partenaires, il est possible d’accéder à des SCPI affichant des rendements attractifs, comme Remake Live (7,05 %), Corum Origin (6,50 %) ou Transitions Europe (7,60 %), selon les taux de distribution constatés en 2025. Ces performances passées ne préjugent pas des performances futures.
Les SCPI sont classées selon plusieurs critères (rendement, secteur, zone géographique, labellisation ISR), ce qui permet de construire un portefeuille en adéquation avec les objectifs et la tolérance au risque de chaque investisseur.
Avis Ramify : que vaut le private equity avec Ramify ?
L’un des volets les plus intéressants de l’offre de Ramify concerne le « private equity » (ou capital-investissement en français).
Le Private Equity est une classe d’actifs de plus en plus plébiscitée par les investisseurs avertis qui consiste à investir dans des entreprises non cotées à fort potentiel de croissance. Le PE était traditionnellement réservé aux banques privées et aux institutionnels. Mais Ramify permet aujourd’hui aux particuliers d’y accéder via une sélection de plus de 30 fonds de premier plan mondial, gérés notamment par des maisons comme Rothschild & Co, Tikehau Capital, Eurazeo ou Ardian.
L’investissement est possible dès 10 000 €, avec 0 % de frais d’entrée.
Pour suivre cette classe d’actifs, Ramify a créé son propre indicateur, le Ramify Private Equity Index (RPEI), qui mesure trimestriellement la performance des fonds accessibles aux particuliers. Historiquement, le private equity a délivré des performances supérieures aux marchés cotés, avec des taux de rendement interne (TRI) cible souvent compris entre 7 % et 16 % selon les stratégies (buyout, growth equity, secondaries, private debt). Bien entendu, il s’agit d’investissements risqués, moins liquides, mais qui peuvent constituer un puissant moteur de diversification et de performance dans un patrimoine de long terme.
Ramify propose actuellement plusieurs offres spéciales : avec Café du Patrimoine bénéficiez de 3 mois de frais de gestion gratuits (dans la limite de 500 €) pour un investissement en Private Equity.
Avis Ramify : que vaut le livret épargne Ramify ?
Il manquait un livret épargne pour que l’offre de Ramify soit complète, c’est maintenant chose faite.
En partenariat avec CFCAL-Banque, vous pouvez déposer sur ce livret épargne jusqu’à 10 000 000 euros, sans aucune contrainte. Vous pouvez récupérer votre argent à tout moment. Le dépôt minimum sur ce livret épargne est de 500 euros.
Le Livret Ramify+ offre actuellement un taux de rémunération de 2,05 % brut par an. Les intérêts sont calculés quotidiennement et versés conformément aux conditions prévues par l’établissement.
La rémunération de ce livret épargne est soumise à l’impôt sur le revenu ou la flat tax de 31,4 %, et les fonds sont garantis à hauteur de 100 000 € par le Fonds de Garantie des Dépôts et de Résolution (FGDR) si la banque partenaire venait à faire faillite.
Notez qu’il est également possible avec Ramify d’ouvrir un compte à terme offrant un rendement annuel brut compris entre 2,30 % et 3,10 % pour les personnes physiques, selon la durée d’immobilisation choisie, comprise entre un et cinq ans. Le dépôt minimum requis est de 10 000 €. En cas de retrait anticipé, les fonds peuvent être restitués sous réserve d’un préavis de 32 jours, mais la demande entraîne la clôture du compte à terme et un taux moindre.
Avis Ramify : que vaut les produits structurés avec Ramify ?
Pour optimiser le rendement et offrir une protection conditionnelle du capital, Ramify propose une gamme de produits structurés permettant aux investisseurs de combiner rendement et protection.
Destinés à ceux qui cherchent à diversifier leur portefeuille, ces produits sont proposés à partir de 1 000 €, avec des objectifs de coupon pouvant aller jusqu’à environ 11 % par an selon le produit structuré.
Selon ses caractéristiques, un produit structuré peut comporter un mécanisme de protection totale ou partielle du capital à l’échéance. Les produits sont accessibles via l’assurance-vie, ce qui permet de bénéficier de la fiscalité avantageuse de l’enveloppe.
Enfin, Ramify assure une sélection rigoureuse des produits structurés, une interface entièrement en ligne, et un accompagnement personnalisé : informations claires sur le sous-jacent, l’émetteur, la durée, et la protection du capital. L’investisseur peut également consulter les opportunités passées (coupons, rendements) pour se faire une idée.
Avis Ramify : que vaut le crowdfunding Immobilier avec Ramify ?
Avec Ramify, le crowdfunding immobilier se fait via des « Club Deals », et permet aux investisseurs particuliers d’accéder à des projets immobiliers exclusifs, généralement à partir de 5 000 €, même si certaines opérations peuvent être accessibles dès 1 000 €.
Ces opportunités présentent des horizons de placement courts, généralement de 8 à 36 mois, et sont offertes sans frais supplémentaires par Ramify au-delà de ceux définis par la plateforme partenaire.
Lors de la première opération de crowdfunding immobilier via Ramify, l’investisseur bénéficie d’une remise de 1 % sur le montant investi.
Ramify sélectionne rigoureusement les projets de crowdfunding immobilier : selon leurs propres critères, en 2024, ils ont refusé en moyenne 4 opérations sur 5 pour ne retenir que les dossiers les plus solides en termes d’emplacement, de viabilité financière, de promoteur, etc.
En termes de rendement, les projets passés montrent des taux cibles attractifs :
- 15 Fénelon : Club Deal immobilier avec un rendement cible de 10 % par an sur 36 mois
- Magjeva : Club Deal avec un rendement cible de 8 % sur 36 mois
- Quai de Valmy : Club Deal avec un rendement cible de 13,5 % sur 27 mois
- Notre-Dame des Victoires : Club Deal avec un rendement cible de 10 % sur 30 mois
- Saint-Antoine : Club Deal avec un rendement cible de 11 % par an sur 12 mois
- Saint-Maurice de Bénost : Club Deal avec un rendement cible de 12 % sur 24 mois
Découvrez l’offre de Ramify : jusqu’à 500 euros de frais offerts*
Avis Ramify : que vaut le PEA Ramify ?
Le PEA Ramify s’adresse à l’investisseur souhaitant conjuguer performance, simplicité et optimisation fiscale.
Disponible pour les personnes physiques résidentes fiscales en France, l’offre PEA Ramify est maintenant disponible à partir de 5 000 € en gestion conseillée.
Le transfert depuis un PEA existant est également possible dès 5 000 €, sans frais d’entrée. Ramify accompagne le client dans les démarches nécessaires au transfert de son PEA.
Sur le plan de la gestion, le PEA Ramify fonctionne en gestion conseillée. L’équipe de recherche de Ramify construit une allocation autour d’ETF actions et accompagne l’investisseur dans le rééquilibrage de son portefeuille selon son profil de risque et l’évolution des marchés.
Pour la conservation et la sécurité des actifs, Ramify s’appuie sur Nelia Titres (Groupe DLPK) comme teneur de compte, le dépôt des fonds étant confié à Crédit Mutuel Arkéa.
Concernant les frais du PEA Ramify, les frais de gestion annuels sont compris entre 1 % et 1,4 % selon le niveau d’encours. Ramify n’applique par ailleurs aucuns frais d’entrée, de versement, d’arbitrage ou de sortie.
Investir dans l’Art avec Ramify
Ramify, via son programme Ramify Art (opéré en partenariat avec Matis), permet aux investisseurs particuliers d’accéder à une classe d’actifs très exclusive : les œuvres d’art modernes & contemporaines légendaires (Picasso, Warhol, Basquiat, etc.), ce qui jusqu’alors était largement réservé aux grandes galeries ou aux collectionneurs institutionnels.
L’investissement est possible dès 20 000 €, et se fait par le biais d’obligations convertibles en actions émises par une SAS ad hoc, structure qui permet d’articuler fiscalité, plus-value de cession et conservation des œuvres.
La durée de détention envisagée varie selon les opérations. Ramify met notamment en avant un horizon indicatif de 12 à 36 mois, mais certaines œuvres peuvent nécessiter une conservation plus longue, notamment de 2 à 5 ans. La revente n’est pas garantie à une date précise.
En termes de performances, l’indice Artprice 100, qui suit les 100 artistes les plus influents du marché de l’art, affiche une progression de 634 % depuis 2000, soit environ 1,7 fois celle du S&P 500 sur la même période, selon les données présentées par Ramify. Ces performances historiques ne préjugent pas des rendements futurs et ne reflètent pas nécessairement ceux d’un investissement individuel dans une œuvre d’art.
L’art peut présenter un intérêt en matière de diversification patrimoniale, car son évolution ne suit pas nécessairement celle des marchés financiers traditionnels. Il ne faut toutefois pas considérer cette classe d’actifs comme totalement décorrélée des marchés financiers.
Toutefois, c’est également un actif illiquide, avec des délais de revente variables, et un risque de perte en capital si l’œuvre ne trouve pas preneur ou si le marché évolue défavorablement.
Avis Ramify : qu’est-ce que l’offre VIP de Ramify ?
Ramify propose deux offres VIP : Ramify Black et Ramify Obsidian, accessibles selon le niveau de patrimoine, que nous allons détailler ci-dessous. Tous les autres clients bénéficient par défaut du statut Ramify Premier, accessible dès 1 000 €, qui constitue l’offre standard de la fintech.
Ramify Black
L’offre Ramify Black est une solution haut de gamme de gestion de fortune, accessible dès 100 000 € d’encours investi. Elle donne accès à des produits exclusifs : Private Equity prestigieux, assurance-vie luxembourgeoise multi-devises, œuvres d’art, Club Deals, etc. traditionnellement réservés aux clients de banques privées. Les membres Ramify Black bénéficient d’un accompagnement personnalisé, d’un banquier privé dédié, de frais préférentiels (notamment 1,2 % de frais de gestion dans ce cadre), ainsi que d’une priorité sur les offres limitées.
Ramify Obsidian
L’offre Ramify Obsidian constitue le sommet de la gestion de fortune proposée par la fintech, accessible à partir d’1 million d’euros d’encours investi. L’offre Ramify Obsidian reprend tous les avantages de Ramify Black et y ajoute une relation prioritaire et prolongée avec un banquier privé, une ligne dédiée pour un traitement ultra-rapide des demandes, ainsi qu’un suivi renforcé du portefeuille par les équipes d’investissement de Ramify.
Les frais sont réduits à 1 %.
Les clients Obsidian bénéficient également d’un accès en avant-première aux parts initiales et aux ventes de parts de fonds d’investissement, une exclusivité habituellement réservée aux plus grandes fortunes.
Les offres VIP de Ramify

Source : Ramify
Quels sont les frais de Ramify en 2026 ?
En 2026, les frais de gestion de Ramify sont compris entre 1 % et 1,4 % par an selon le niveau d’encours et l’offre choisie. Les clients Ramify Premier supportent jusqu’à 1,4 % de frais de gestion annuels, contre 1,2 % pour Ramify Black et 1 % pour Ramify Obsidian. Ramify n’applique aucuns frais d’entrée, de versement, d’arbitrage ou de sortie sur ses principales enveloppes en gestion pilotée ou conseillée.
Tableau récapitulatif des frais 2026 de Ramify
| Produit | Assureur / partenaire | Frais assureur / dépositaire | Frais totaux client – Premier | Frais totaux client – Black | Frais totaux client – Obsidian |
| Assurance-vie (hors fonds euros) | Apicil | 0,66 % | 1,40 % | 1,20 % | 1,00 % |
| PER | Apicil | 0,50 % | 1,40 % | 1,20 % | 1,00 % |
| Assurance-vie (hors fonds euros) | Generali | 0,50 % | 1,40 % | 1,20 % | 1,00 % |
| Assurance-vie Generali – 100 % fonds euros | Generali | 0,70 % | 0,90 % | 0,90 % | 0,90 % |
| PEA | Nelia | 0,36 % | 1,40 % | 1,20 % | 1,00 % |
Découvrez l’offre de Ramify : jusqu’à 500 euros de frais offerts*
Avis Ramify : à qui s’adresse l’offre de Ramify ?
L’offre de Ramify s’adresse aux investisseurs majeurs résidant en France à la recherche d’un placement qui associe l’investissement en Bourse (actions, obligations) avec l’ immobilier, mais aussi des produits structurés, SCPI, assurance vie luxembourgeoise ou encore épargne de précaution avec le livret bancaire et le compte à terme.
Cerise sur le gâteau, les investisseurs choisissant Ramify pourront accéder aux solutions d’investissement de private equity ou d’assurance-vie luxembourgoise historiquement réservées aux grosses fortunes, ainsi qu’à d’autres actifs alternatifs comme les club deals ou même l’art via des partenariats spécialisés.
Les investisseurs déçus des résultats obtenus par leur banque traditionnelle trouveront avec l’offre de Ramify une alternative attractive, fondée sur la diversification multi-actifs, la transparence et des frais réduits, plutôt que sur des promesses de surperformance.
Avis Ramify : quels sont les avantages et inconvénients de Ramify ?
Les avantages de l’offre de Ramify sont nombreux. Bien que nous les ayons déjà listés, nous allons les résumer dans cette partie. Nous allons également vous lister ci-dessous les inconvénients de Ramify.
Quels sont les avantages de Ramify ?
- Large diversification multi-actifs : ETF, SCPI, private equity, produits structurés, club deals, assurance vie luxembourgeoise, livret épargne, compte à terme, et même investissement dans l’art
- Accès à des classes d’actifs habituellement réservées aux banques privées (private equity, club deals, art, assurance-vie luxembourgeoise via Ramify Black/Obsidian)
- Plusieurs enveloppes fiscalement avantageuses : assurance-vie, PER et PEA
- Frais de gestion compétitifs et transparents : entre 1,00 % et 1,40 % par an selon l’enveloppe et l’offre (Premier / Black / Obsidian), auxquels peuvent s’ajouter les frais propres aux supports d’investissement, et 0,90 % pour l’assurance-vie Generali 100 % fonds euros.
- Parcours client 100 % digitalisé, simulation rapide et conseillers disponibles pour accompagner l’investisseur
- Option Green ISR, permettant d’aligner son portefeuille sur les accords de Paris sur le climat
Quels sont les inconvénients de Ramify ?
- Jeune acteur (créé en 2020), avec un historique de performance relativement limité par rapport aux assureurs traditionnels
- Montants minimums parfois élevés : 10 000 € pour la stratégie Elite, 20 000 € pour l’investissement dans l’art, 100 000 € pour certaines solutions patrimoniales haut de gamme et 1 M€ pour l’offre Obsidian.
- Absence de compte-titres ordinaire (CTO) pour l’investissement direct en actions par exemple
Découvrez l’offre de Ramify : jusqu’à 500 euros de frais offerts*
Ramify ou Yomoni : quelle solution choisir en 2026 ?
Ramify et Yomoni font partie des acteurs de référence de la gestion de patrimoine en ligne en France, mais les deux fintechs se distinguent par leur approche et l’étendue de leur offre.
Yomoni se positionne avant tout sur une gestion simple et largement basée sur les ETF, avec différentes enveloppes comme l’assurance-vie, le PER ou le PEA. Son positionnement conviendra particulièrement aux épargnants qui recherchent une solution de gestion déléguée relativement simple pour investir à long terme sur les marchés financiers.
Ramify se distingue davantage par la diversification de son offre et son positionnement de banque privée digitale. En plus de l’assurance-vie, du PER et du PEA, la fintech donne accès aux SCPI, au private equity, aux produits structurés, à l’assurance-vie luxembourgeoise, aux Club Deals immobiliers ou encore à l’investissement dans l’art.
Ainsi, nous privilégions Yomoni principalement pour les investisseurs qui recherchent avant tout une gestion pilotée simple reposant largement sur les ETF. À l’inverse, Ramify nous semble plus adapté aux épargnants souhaitant construire un patrimoine davantage diversifié et accéder progressivement à des solutions d’investissement plus haut de gamme ou alternatives. Pour les patrimoines importants à la recherche d’une alternative digitale à la banque privée traditionnelle, l’étendue de l’offre Ramify constitue selon nous un avantage notable.
Les avis des clients Ramify
Les avis clients sur Ramify, bien que limités à 178 témoignages sur Trustpilot, sont globalement excellents. La fintech obtient une note moyenne de 4,6/5, reflétant une satisfaction quasi unanime des clients Ramify. Les points les plus souvent mis en avant concernent la disponibilité des conseillers, la qualité de l’expérience utilisateur, la pertinence des solutions proposées et la performance des portefeuilles.
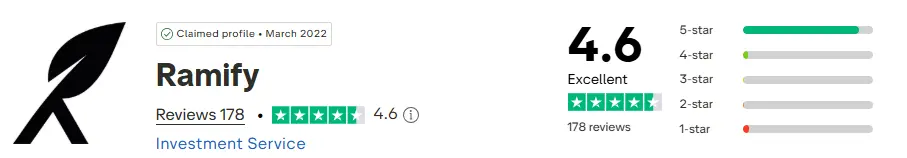
Source : Trustpilot
Quelques utilisateurs Ramify ont attribué une note négative, mais sans laisser de commentaire, ce qui ne permet pas d’identifier de critique récurrente. Dans l’ensemble, Ramify bénéficie donc d’une image sérieuse et très positive auprès de ses clients.
Notre avis sur Ramify
Notre avis sur Ramify est très positif. La fintech se distingue notamment par la richesse de son offre, sa diversification multi-actifs et son positionnement à mi-chemin entre la gestion de patrimoine digitale et la banque privée.
Notre note détaillée sur Ramify
| Critères évalués | Notre note pour Ramify |
| Offre de produits et placements | ⭐⭐⭐⭐⭐ |
| Diversification des investissements | ⭐⭐⭐⭐⭐ |
| Tarifs | ⭐⭐⭐⭐☆ |
| Gestion pilotée et stratégies | ⭐⭐⭐⭐⭐ |
| Expérience digitale | ⭐⭐⭐⭐☆ |
| Accompagnement et conseil | ⭐⭐⭐⭐⭐ |
| Accessibilité | ⭐⭐⭐⭐☆ |
| Régulation et sécurité | ⭐⭐⭐⭐⭐ |
Notre avis sur Ramify en détail
Ramify est selon nous l’un des acteurs les plus complets de la gestion de patrimoine en ligne en France en 2026. Son principal atout réside dans la diversité de son offre, qui associe assurance-vie, PER et PEA à des placements plus diversifiants comme les SCPI, le private equity, les produits structurés ou encore l’assurance vie luxembourgeoise.
Nous apprécions également la qualité de ses stratégies de gestion et de l’accompagnement Ramify. Les différentes allocations permettent d’adapter le portefeuille au profil de l’investisseur, tandis que l’accompagnement personnalisé rapproche Ramify des services proposés par une banque privée, avec une expérience largement digitalisée.
Les frais Ramify, compris entre 1 % et 1,4 % par an selon l’offre et le niveau d’encours, restent cohérents au regard des services proposés. Niveau inconvénient, Ramify est encore un acteur relativement jeune et certaines solutions de diversification nécessitent des tickets d’entrée élevés.
Notre avis sur Ramify est donc très positif. La fintech constitue selon nous une excellente solution pour les épargnants qui recherchent une gestion de patrimoine digitale, diversifiée et accompagnée, avec la possibilité d’accéder progressivement à des placements habituellement réservés aux patrimoines plus importants.
Comment ouvrir un compte chez Ramify ?
Ouvrir un compte avec Ramify se fait entièrement en ligne en quelques minutes, selon un processus simple en trois étapes. Il faut commencer par réaliser une simulation personnalisée (sans engagement) au cours de laquelle plusieurs questions permettront de définir votre profil investisseur.
À l’issue de ce questionnaire, Ramify propose instantanément une stratégie d’investissement adaptée, incluant le choix de l’enveloppe (assurance-vie, PER, PEA, livret, etc.), une estimation des frais et une projection de performance.
Si la proposition vous convainc, vous pourrez finaliser l’ouverture du compte de manière 100 % digitalisée et sécurisée, avec la possibilité d’être accompagné par un conseiller Ramify.
Notez que vous pouvez bénéficier de l’offre du moment de remboursement des frais de gestion pendant 3 mois pour les nouveaux clients qui ouvrent un compte chez Ramify (dans la limite de 500 €)*
Quelques questions sur Ramify
Oui. Ramify est un acteur français régulé, notamment enregistré auprès de l’ORIAS en tant qu’intermédiaire en assurance et disposant du statut de conseiller en investissements financiers (CIF). La fintech s’appuie également sur des partenaires reconnus comme Apicil, Generali ou CFCAL-Banque pour plusieurs de ses solutions d’épargne et d’investissement.
Ramify distribue et gère différentes solutions d’investissement, mais les fonds et actifs des clients Ramify sont détenus auprès des assureurs, banques ou partenaires dépositaires associés aux produits concernés, notamment Apicil et Generali pour l’assurance-vie, CFCAL-Banque pour l’épargne bancaire et Nelia Titres avec Crédit Mutuel Arkéa pour le PEA.
Cela dépend du placement choisi. L’argent placé sur une assurance-vie ou un livret peut notamment être récupéré selon les modalités du produit, tandis que le PER est en principe bloqué jusqu’à la retraite, sauf cas de déblocage anticipé prévus par la réglementation. Certains investissements alternatifs proposés par Ramify, comme le private equity ou l’art, présentent également une liquidité plus limitée et doivent être envisagés sur un horizon de placement suffisamment long.
Oui, Ramify peut convenir aux investisseurs débutants qui souhaitent déléguer tout ou partie de la gestion de leur patrimoine et bénéficier d’un accompagnement personnalisé. Les principales stratégies sont accessibles dès 1 000 € et permettent d’investir selon différents profils de risque. En revanche, certaines solutions proposées par Ramify, comme le private equity, les produits structurés ou l’investissement dans l’art, s’adressent davantage à des investisseurs experts disposant déjà d’un patrimoine et d’une bonne compréhension des risques.
*Voir conditions sur le site
Article sponsorisé
Toutes nos informations sont, par nature, génériques. Elles ne tiennent pas compte de votre situation personnelle et ne constituent en aucune façon des recommandations personnalisées en vue de la réalisation de transactions et ne peuvent être assimilées à une prestation de conseil en investissement financier, ni à une incitation quelconque à acheter ou vendre des instruments financiers. Le lecteur est seul responsable de l’utilisation de l’information fournie, sans qu’aucun recours contre la société éditrice de Cafedelabourse.com ne soit possible. La responsabilité de la société éditrice de Cafedelabourse.com ne pourra en aucun cas être engagée en cas d’erreur, d’omission ou d’investissement inopportun.
Responsable éditorial - Café du Trading
Marc Raffard est un expert des marchés financiers, il a travaillé pour de nombreux courtiers et émetteur de produits structurés. Tout au long de sa carrière dans le secteur financier, il a contribué à la démocratisation de pratiques équitables et transparentes. Aujourd’hui, Marc est engagé dans la promotion de l’investissement socialement responsable avec son blog Scout en Bourse. Expert des ETF et des ETP à levier, il aide les lecteurs de Café de la Bourse, Café du Patrimoine et Café du Trading à mieux comprendre le fonctionnement de ces produits et la façon dont ils peuvent être utilisés dans des stratégies d’investissement ou de trading.