Offres du moment
Livret Distingo sans risque à 4,5% pendant 3 mois + 80€ offerts*
1 action Veolia offerte avec un dépôt min de 50€. Capital à risque*
Livret Bforbank à 3,5% pendant 12 mois + jusqu’à 330€ offerts (si ouverture d’un compte courant)*
Découvrez l’offre de courtage d'IG à des tarifs compétitifs. Capital à risque*
*Voir conditions sur le site.
La France Mutualiste fait partie des acteurs historiques de l’épargne en France, avec plus de 130 ans d’existence. Aujourd’hui intégrée au groupe Malakoff Humanis, la France Mutualiste propose notamment des solutions d’assurance vie et solutions d’épargne retraite (PER) destinées aux particuliers. L’offre de La France Mutualiste se distingue entre autres par l’absence de frais sur les versements et par un fonds en euros qui a affiché un rendement de 3,50 % en 2025 sur le contrat Actépargne2 (taux net de frais de gestion et brut de prélèvements sociaux et fiscaux du fonds en euros du contrat). Les taux de rendements passés ne préjugent pas des rendements à venir.
Mais que valent réellement les contrats de La France Mutualiste en 2026 ? Son assurance vie Actépargne2 et son PER LFM PER’FORM sont-ils compétitifs face aux meilleures offres du marché ? Quels sont leurs rendements, leurs frais, leurs supports d’investissement et leurs principales limites ?
Dans cet avis sur La France Mutualiste, Café du Patrimoine passe en revue ses principales solutions d’épargne, leurs avantages et leurs inconvénients, les tarifs pratiqués en 2026 ainsi que les avis des clients, afin de déterminer à quels profils d’épargnants les offres de La France Mutualiste peuvent convenir.
Qui est La France Mutualiste ? Histoire et chiffres clés
La France Mutualiste en bref
| La France Mutualiste | Chiffres clés au 31/12/2025 |
| Création | 1891 |
| Expérience | Plus de 130 ans |
| Activité | Épargne, retraite et assurance vie |
| Groupe | Malakoff Humanis |
| Nombre d’adhérents | 236 832 |
| Collaborateurs | 466 |
| Bénévoles | 283 |
| Réseau | 58 agences |
| Chiffre d’affaires 2025 | 1,06 milliard d’euros |
| Taux de solvabilité | Supérieur à 250 % |
La France Mutualiste présente une particularité importante : il s’agit d’une mutuelle et non d’une compagnie d’assurance classique. Soumise au Code de la mutualité, elle fonctionne sans actionnaires à rémunérer.
L’histoire de La France Mutualiste est également étroitement liée au monde combattant : créée à la fin du XIXe siècle et gérant spécifiquement La Retraite Mutualiste du Combattant à partir de 1925, elle s’est progressivement ouverte à l’ensemble des particuliers et propose désormais des solutions destinées à accompagner différents objectifs patrimoniaux, de la constitution d’une épargne à la préparation de la retraite et à la transmission.
Autre élément à retenir : La France Mutualiste a rejoint le groupe Malakoff Humanis en 2024, tout en conservant sa marque et son identité mutualiste. Pour l’épargnant, elle combine ainsi un modèle mutualiste sans but lucratif et l’appartenance à un important groupe français de protection sociale.
Enfin, son positionnement reste assez différent de celui des courtiers en ligne : La France Mutualiste mise notamment sur l’accompagnement, avec des conseillers accessibles à distance, en agence ou lors de rendez-vous à domicile.
Avis sur La France Mutualiste : que vaut l’assurance vie de La France Mutualiste ?
L’offre d’assurance vie de La France Mutualiste repose principalement sur Actépargne2, un contrat multisupport qui permet de combiner le fonds en euros de l’assureur avec une sélection d’unités de compte. L’épargnant peut opter pour une gestion libre, s’il souhaite sélectionner lui-même ses supports, ou déléguer l’allocation de son épargne grâce à plusieurs profils de gestion. La valeur des unités de compte n’est pas garantie mais est sujette à des fluctuations à la hausse ou à la baisse dépendant des marchés financiers. L’investissement en unités de compte comporte un risque de perte en capital.
L’une des particularités intéressantes de l’assurance vie Actépargne2 concerne son accessibilité pour les jeunes épargnants. Le versement initial minimum est fixé à seulement 70 € pour les moins de 29 ans, contre 300 € pour les autres épargnants. La différence existe également pour l’épargne régulière : les versements programmés sont accessibles dès 20 € par mois pour les moins de 29 ans, contre 30 € par mois pour les épargnants plus âgés. Cette tarification rend donc le contrat relativement facile d’accès pour commencer à se constituer progressivement une épargne avec de petits montants.
Quel est le rendement du fonds en euros Actépargne2 ?
Le fonds en euros constitue l’un des principaux points à regarder pour évaluer l’assurance vie de La France Mutualiste. En 2025, son rendement a atteint 3,50 % (taux net de frais de gestion et brut de prélèvements sociaux et fiscaux du fonds en euros du contrat). Les taux de rendements passés ne préjugent pas des rendements à venir.
Autre caractéristique importante : le capital placé sur le fonds en euros bénéficie d’une garantie en capital, hors frais de gestion du contrat (de 0,77 %) et frais propres aux supports en unités de compte.
Que vaut la gestion profilée de l’assurance vie Actépargne2 ?
Pour les épargnants qui ne souhaitent pas sélectionner eux-mêmes leurs supports, Actépargne2 propose une gestion profilée avec plusieurs profils, adaptés à différents niveaux de risque et objectifs d’investissement : Prudent, Équilibre et Dynamique, déclinés dans deux gammes, « Classique » et « Engagée », ainsi que les profils Sécuritaire (100 % fonds en euros) et Volatilité Contrôlée. La répartition entre fonds en euros et unités de compte évolue selon le profil retenu, comme l’illustre le graphique ci-dessous issu de la documentation de La France Mutualiste.
Les trois profils « Engagé », proposés depuis 2024, privilégient des supports intégrant des critères environnementaux et sociaux.
Les gestions profilées intègrent des unités de comptes dont la valeur n’est pas garantie mais est sujette aux fluctuations des marchés financiers. L’investissement en unités de compte comporte un risque de perte en capital.
En gestion libre, l’épargnant peut par ailleurs activer gratuitement deux options automatiques : la dynamisation des plus-values, qui transfère les gains du fonds en euros vers des unités de compte, et la sécurisation progressive, qui réduit progressivement l’exposition au risque à l’approche d’une échéance choisie.
Les différents profils de gestion de l’assurance vie d’Actépargne2
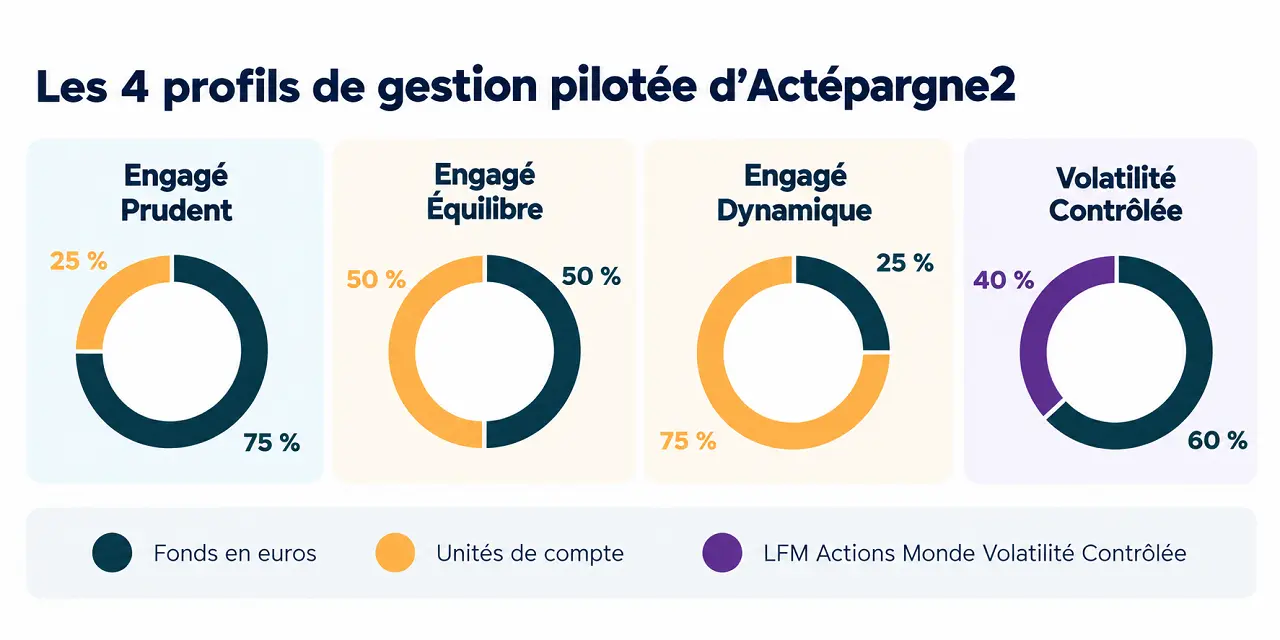
Source : Brochure de La France Mutualiste (janvier 2026)
Avis sur La France Mutualiste : que vaut le PER de La France Mutualiste ?
La France Mutualiste propose également LFM PER’FORM, son Plan d’Épargne Retraite individuel lancé en 2020. Il permet de préparer sa retraite tout en bénéficiant, selon sa situation fiscale, de la possibilité de déduire les versements volontaires de son revenu imposable dans les limites prévues par la réglementation.
Parmi les principales caractéristiques du PER LFM PER’FORM en 2026, on peut retenir :
- 300 € de versement initial minimum ;
- Deux modes de gestion : gestion libre pour choisir soi-même ses supports ou gestion pilotée à horizon retraite, qui fait évoluer automatiquement l’allocation à mesure que la retraite approche ;
- Un fonds en euros qui a rapporté 4 % en 2025 (taux net de frais de gestion et brut de prélèvements sociaux et fiscaux du fonds en euros du contrat ; les taux de rendements passés ne préjugent pas des rendements à venir) ;
- 0 % de frais sur les versements et 0,77 % de frais annuels de gestion du contrat, auxquels peuvent s’ajouter les frais propres aux supports en unités de compte ;
- La possibilité, au moment de la retraite, de récupérer son épargne en capital et/ou en rente viagère. Certains cas de déblocage anticipé sont prévus par la loi.
Avec son fonds en euros à 4 % en 2025 (taux net de frais de gestion et brut de prélèvements sociaux et fiscaux du fonds en euros du contrat. Les taux de rendements passés ne préjugent pas des rendements à venir) et l’absence de frais sur versement, le PER LFM PER’FORM présente donc quelques caractéristiques intéressantes. Il faudra toutefois regarder également le coût des supports en unités de compte, notamment dans le cadre de la gestion pilotée, pour apprécier réellement le niveau de frais du PER. Nous y revenons justement dans la partie suivante.
Quels sont les tarifs et frais de La France Mutualiste en 2026 ?
Les frais diffèrent légèrement selon que l’épargnant choisit l’assurance vie Actépargne2 ou le PER LFM PER’FORM. Dans les deux cas, La France Mutualiste se distingue notamment par l’absence de frais sur les versements et des frais annuels de gestion du contrat de 0,77 %, hors frais propres aux supports en unités de compte.
Tableau des frais du PER et de l’assurance-vie de La France Mutualiste
| Frais | Assurance vie Actépargne2 | PER LFM PER’FORM |
| Frais sur versement | 0 % | 0 % |
| Frais annuels de gestion du fonds euros | 0,77 % | 0,77 % |
| Frais annuels de gestion des UC | 0,77 % | 0,77 % |
| Surcoût gestion profilée / pilotée | 0 % supplémentaire | 0 % supplémentaire |
| Frais d’arbitrage | 0 % | 0 % |
| Frais associatifs à l’ouverture | Aucun | 25 € |
| Frais propres aux UC | Variables selon les supports | Variables selon les supports |
Avis sur La France Mutualiste : quels sont les avantages et inconvénients de l’offre de La France Mutualiste ?
L’offre de La France Mutualiste présente plusieurs caractéristiques intéressantes, que l’on retrouve aussi bien dans sa philosophie d’épargne que dans ses principaux contrats. La France Mutualiste n’est toutefois pas exempte de limites, notamment pour les investisseurs qui recherchent une offre particulièrement large ou souhaitent gérer leurs placements de manière très autonome.
Quels sont les avantages de l’offre de La France Mutualiste ?
- 0 % de frais sur les versements, aussi bien sur l’assurance vie Actépargne2 que sur le PER LFM PER’FORM
- Des frais de gestion annuels du contrat de 0,77 % par an, relativement contenus, hors frais propres aux supports en unités de compte
- Un fonds en euros performant, avec un rendement de 3,50 % en 2025 sur Actépargne2 et de 4 % sur LFM PER’FORM (taux nets de frais de gestion et bruts de prélèvements sociaux et fiscaux des fonds en euros des contrats. Les taux de rendements passés ne préjugent pas des rendements à venir)
- Une offre qui permet de combiner fonds en euros et unités de compte, avec plusieurs niveaux de prise de risque
- La possibilité de déléguer la gestion de son épargne grâce aux différents profils proposés
- Une place accordée à l’investissement responsable, notamment avec les profils « Engagé » d’Actépargne2, qui privilégient des supports intégrant des critères environnementaux et sociaux
- Un accompagnement humain avec la possibilité d’échanger avec un conseiller par téléphone, à distance, en agence ou lors d’un rendez-vous à domicile
Quels sont les inconvénients de l’offre de La France Mutualiste ?
- Une gamme de supports d’investissement plus restreinte que chez certains courtiers en ligne proposant plusieurs centaines, voire milliers d’unités de compte avec un vaste choix d’ETF, de fonds ou de supports spécialisés par exemple
- L’absence d’autres enveloppes de placements comme le PEA et le contrat de capitalisation
Avis sur La France Mutualiste : à qui s’adresse La France Mutualiste ?
L’offre de La France Mutualiste s’adresse aux épargnants qui souhaitent se constituer une épargne à moyen ou long terme ou préparer leur retraite, tout en ayant le choix entre une gestion autonome et une gestion déléguée. Elle peut aussi convenir aux personnes sensibles à l’investissement responsable, notamment grâce aux profils « Engagé » proposés avec l’assurance vie Actépargne2.
La France Mutualiste est particulièrement intéressante pour les jeunes épargnants : l’assurance vie Actépargne2 prévoit des conditions d’accès spécifiques aux moins de 29 ans, avec seulement 70 € de versement initial minimum, contre 300 € pour les autres épargnants, et des versements programmés possibles dès 20 € par mois. Une manière accessible de commencer à épargner avec de petits montants, quitte à augmenter progressivement ses versements par la suite.
Comment souscrire un contrat à La France Mutualiste ?
Pour souscrire une solution d’épargne ou de retraite auprès de La France Mutualiste ou simplement obtenir davantage d’informations, plusieurs possibilités sont proposées :
- En ligne, depuis le site de La France Mutualiste, avec un parcours comprenant notamment la transmission des justificatifs et la signature électronique
- Par téléphone, au 01 89 71 77 20 (prix d’un appel local), du lundi au vendredi de 9h à 19h
- En agence, en prenant rendez-vous avec un conseiller
- À domicile ou à distance, lors d’un rendez-vous personnalisé avec un conseiller
Une fois le contrat assurance vie Actépargne2 ou le PER LFM PER’FORM souscrit, l’épargnant dispose d’un espace personnel en ligne permettant notamment de consulter ses contrats et d’effectuer certaines opérations à distance.
Avis clients sur La France Mutualiste
Plusieurs commentaires positifs saluent la disponibilité, l’écoute et l’accompagnement des conseillers, tandis que d’autres font état de délais de traitement ou de difficultés ponctuelles à joindre les services.
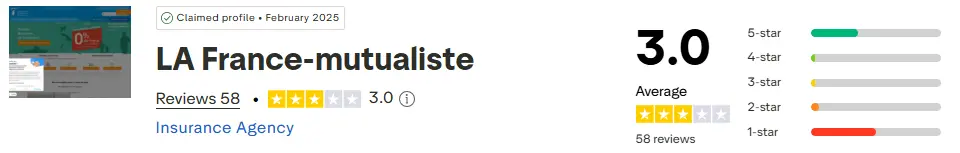
Source : Trustpilot
Cette note moyenne doit aussi être relativisée : un client mécontent est généralement beaucoup plus motivé pour faire connaître son insatisfaction qu’un client satisfait pour partager une expérience positive. Avec seulement 58 évaluations, difficile donc de se faire une idée réellement représentative de l’avis des 236 832 clients de La France Mutualiste.
Notre avis sur La France Mutualiste
Notre avis sur La France Mutualiste est globalement positif, avec une offre qui nous semble surtout intéressante pour les épargnants recherchant des solutions relativement simples, accompagnées et sans multiplication des frais à l’entrée. L’absence de frais sur les versements constitue notamment un vrai point fort, tandis que les fonds en euros ont affiché des rendements de 3,50 % pour l’assurance vie Actépargne2 et de 4 % pour le PER LFM PER’FORM en 2025 (taux nets de frais de gestion et bruts de prélèvements sociaux et fiscaux des fonds en euros des contrats. Les taux de rendements passés ne préjugent pas des rendements à venir). Sur l’assurance vie Actépargne2 et le PER LFM PER’FORM, les frais annuels de gestion restent contenus à 0,77 %, hors frais propres aux supports en unités de compte.
Nous apprécions également les conditions spécifiques accordées aux jeunes épargnants, qui permettent de commencer avec des montants réduits, ainsi que le choix entre gestion autonome et délégation.
La France Mutualiste ne sera toutefois pas nécessairement l’acteur le plus adapté aux investisseurs très autonomes recherchant avant tout un choix extrêmement vaste de supports et une architecture d’investissement très ouverte. Le positionnement de La France Mutualiste nous paraît davantage pertinent pour l’investisseur qui privilégie un équilibre entre fonds en euros, diversification en unités de compte et accompagnement humain. C’est finalement cette combinaison, davantage qu’une caractéristique isolée, qui constitue selon nous le principal intérêt de l’offre de La France Mutualiste.
Les informations de Cafedelabourse.com et de ses publications sont données à titre pédagogique. Elles ne constituent en aucun cas des recommandations d’investissement. Le lecteur se doit d’étudier les risques avant d’effectuer toute transaction. Il est seul responsable de ses décisions d’investissement.
Les performances passées ne présument pas des performances futures. L’investissement en actions présente un risque de perte en capital.
Toutes nos informations sont, par nature, génériques. Elles ne tiennent pas compte de votre situation personnelle et ne constituent en aucune façon des recommandations personnalisées en vue de la réalisation de transactions et ne peuvent être assimilées à une prestation de conseil en investissement financier, ni à une incitation quelconque à acheter ou vendre des instruments financiers. Le lecteur est seul responsable de l’utilisation de l’information fournie, sans qu’aucun recours contre la société éditrice de Cafedelabourse.com ne soit possible. La responsabilité de la société éditrice de Cafedelabourse.com ne pourra en aucun cas être engagée en cas d’erreur, d’omission ou d’investissement inopportun.
Responsable éditorial - Café du Trading
Marc Raffard est un expert des marchés financiers, il a travaillé pour de nombreux courtiers et émetteur de produits structurés. Tout au long de sa carrière dans le secteur financier, il a contribué à la démocratisation de pratiques équitables et transparentes. Aujourd’hui, Marc est engagé dans la promotion de l’investissement socialement responsable avec son blog Scout en Bourse. Expert des ETF et des ETP à levier, il aide les lecteurs de Café de la Bourse, Café du Patrimoine et Café du Trading à mieux comprendre le fonctionnement de ces produits et la façon dont ils peuvent être utilisés dans des stratégies d’investissement ou de trading.