Offres du moment
Livret Distingo sans risque à 4,5% pendant 3 mois + 80€ offerts*
1 action Veolia offerte avec un dépôt min de 50€. Capital à risque*
Livret Bforbank à 3,5% pendant 12 mois + jusqu’à 330€ offerts (si ouverture d’un compte courant)*
Découvrez l’offre de courtage d'IG à des tarifs compétitifs. Capital à risque*
*Voir conditions sur le site.
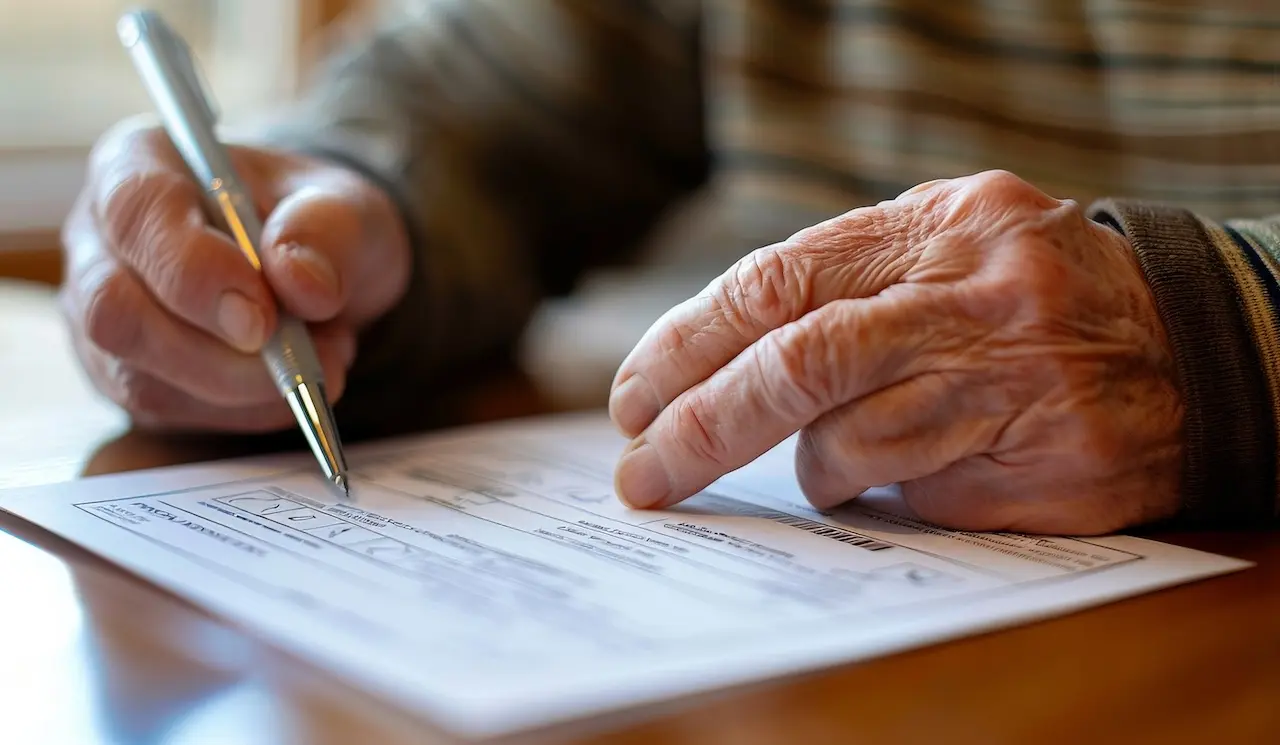
Beaucoup d’épargnants ont encore, souvent oublié dans un tiroir, un contrat d’assurance-vie souscrit il y a plus de trente ans. On est parfois tenté de le clôturer pour placer l’argent ailleurs, surtout si ses performances semblent modestes. Pourtant, ces contrats anciens ont des atouts que les contrats récents n’offrent plus. Avant de décider, il faut bien comprendre ce que l’on détient.
Un cadre fiscal à part
Une assurance-vie avant 1991 bénéficie d’une fiscalité successorale très favorable. Les contrats souscrits avant le 20 novembre 1991 échappent aux règles actuelles qui distinguent les versements faits avant et après 70 ans. Surtout, les primes versées avant le 13 octobre 1998 sont transmises aux bénéficiaires sans aucun droit de succession, quel que soit leur montant. Aucun contrat ouvert aujourd’hui ne permet d’obtenir un tel avantage.
Les sommes versées après le 13 octobre 1998 sont, elles, soumises au régime général : chaque bénéficiaire profite d’un abattement de 152 500 euros, puis d’une taxation forfaitaire au-delà. Même dans ce cas, l’absence de distinction liée à l’âge reste un avantage notable pour les personnes âgées.
Des avantages parfois oubliés sur les gains
Pour les contrats les plus anciens, notamment ceux ouverts avant 1983, une partie des intérêts peut aussi être exonérée d’impôt sur le revenu en cas de retrait. Les règles varient selon la date d’ouverture et la date des versements, ce qui rend les calculs délicats. Seuls les prélèvements sociaux s’appliquent alors aux gains concernés. Avant tout retrait, il est utile de demander à l’assureur un relevé détaillant les versements par période.
Les points faibles à ne pas négliger
Un contrat ancien n’est pas forcément un bon contrat sous tous les angles. Les frais de gestion peuvent être élevés, le choix de supports souvent limité et le fonds en euros parfois peu rémunérateur. À l’inverse, certains contrats anciens offrent un taux minimum garanti devenu introuvable aujourd’hui. Tout dépend donc des conditions de chaque contrat, qu’il faut relire attentivement.
Les bons réflexes à adopter
Ne pas clôturer sans réfléchir
Fermer le contrat fait perdre définitivement son antériorité fiscale. C’est rarement une bonne idée, sauf besoin réel de liquidités.
Vérifier la clause bénéficiaire
Une clause rédigée il y a trente ans ne correspond souvent plus à la situation familiale actuelle : mariage, divorce, naissances, décès. La mettre à jour coûte peu et évite bien des difficultés.
Réfléchir avant de verser à nouveau
Les nouveaux versements ne profitent pas de l’exonération totale des primes anciennes, mais ils gardent l’avantage d’échapper au régime des plus de 70 ans. Pour un épargnant âgé, alimenter ce contrat plutôt qu’un nouveau peut donc être pertinent.
Étudier un transfert interne
Depuis la loi Pacte de 2019, il est possible de transformer son contrat en un contrat plus moderne chez le même assureur, sans perdre son antériorité fiscale. Le transfert d’assurance vie est une piste à envisager si les frais ou le manque de supports posent problème.
Préférer les retraits partiels
En cas de besoin d’argent, un retrait partiel permet de garder le contrat ouvert et de conserver ses avantages.
Un contrat d’assurance-vie ouvert avant 1991 est souvent un outil de transmission précieux. Plutôt que de s’en séparer, mieux vaut faire le point sur ses conditions, actualiser la clause bénéficiaire et, si nécessaire, demander conseil à un notaire ou à un conseiller indépendant pour en tirer le meilleur parti.
Sources des images : Magnific
Les informations de Cafedelabourse.com et de ses publications sont données à titre pédagogique. Elles ne constituent en aucun cas des recommandations d’investissement. Le lecteur se doit d’étudier les risques avant d’effectuer toute transaction. Il est seul responsable de ses décisions d’investissement.
Les performances passées ne présument pas des performances futures. L’investissement en actions présente un risque de perte en capital.
Toutes nos informations sont, par nature, génériques. Elles ne tiennent pas compte de votre situation personnelle et ne constituent en aucune façon des recommandations personnalisées en vue de la réalisation de transactions et ne peuvent être assimilées à une prestation de conseil en investissement financier, ni à une incitation quelconque à acheter ou vendre des instruments financiers. Le lecteur est seul responsable de l’utilisation de l’information fournie, sans qu’aucun recours contre la société éditrice de Cafedelabourse.com ne soit possible. La responsabilité de la société éditrice de Cafedelabourse.com ne pourra en aucun cas être engagée en cas d’erreur, d’omission ou d’investissement inopportun.
Partenaires de Café du Patrimoine |
-
Retrouvez les publications des partenaires commerciaux de Café du Patrimoine, des contenus éditoriaux rédigés par les partenaires et relatifs à la sphère économique et financière. Les opinions exprimées n’engagent que les partenaires.