Offres du moment
1 action Veolia offerte avec un dépôt min de 50€. Capital à risque*
Livret Distingo sans risque à 4,5% pendant 3 mois + 80€ offerts*
Livret Bforbank à 3,1% pendant 12 mois + jusqu’à 280€ offerts (si ouverture d’un compte courant)*
*Voir conditions sur le site.
Le PER s’est imposé comme une enveloppe incontournable pour préparer sa retraite tout en bénéficiant, sous certaines conditions, d’un avantage fiscal à l’entrée. Encore faut-il choisir un contrat adapté à ses objectifs parmi une offre devenue particulièrement vaste. Le courtier en ligne Linxea propose notamment le PER Suravenir, un Plan d’Épargne Retraite assuré par Suravenir, filiale du groupe Crédit Mutuel Arkéa.
Ce contrat PER se distingue notamment par une large sélection de supports d’investissement, des frais contenus et plusieurs modes de gestion permettant à l’épargnant de piloter lui-même son allocation PER ou d’en déléguer la gestion.
Caractéristiques, frais, supports disponibles, avantages et inconvénients : découvrez notre analyse et notre avis sur le PER Suravenir de Linxea en 2026.
À noter : le PER Linxea Spirit, autre PER proposé par Linxea, fait également l’objet d’un comparatif avec le PER Suravenir plus loin dans cet article.
Avis Linxea PER Suravenir : quelles sont les caractéristiques de ce PER ?
Le PER Suravenir est un Plan d’Épargne Retraite individuel distribué par Linxea et assuré par Suravenir, filiale du groupe Crédit Mutuel Arkéa. Il s’agit d’un contrat PER multisupport permettant de se constituer progressivement une épargne destinée à la retraite, avec la possibilité de déduire les versements volontaires de son revenu imposable dans les limites prévues par la réglementation.
Le contrat PER Suravenir de Linxea est accessible à partir de 1 000 euros à l’ouverture, ou dès 50 euros dans le cadre d’un transfert entrant. Les versements libres ultérieurs sont possibles à partir de 1 000 euros, tandis que les versements programmés peuvent être mis en place à partir de 100 euros par mois.
Le PER Suravenir de Linxea se caractérise également par une offre d’investissement diversifiée, avec plus de 400 supports disponibles. L’épargnant peut notamment investir sur :
- des fonds actions et obligataires pour s’exposer à différentes classes d’actifs et zones géographiques ;
- des ETF pour répliquer à moindres frais les performances de grands indices boursiers ;
- des supports immobiliers, notamment des SCPI ;
- des fonds de Private Equity permettant d’investir dans des entreprises non cotées ;
- le Fonds Euro Retraite, accessible jusqu’à 100 % de l’allocation et dont le capital bénéficie de la garantie de l’assureur. Ce fonds a servi un rendement de 3 % net de frais de gestion en 2025. Les performances passées ne préjugent pas des performances futures.
Pour gérer les allocations, le PER Suravenir de Linxea laisse le choix entre deux solutions :
- la gestion libre, destinée aux épargnants souhaitant sélectionner eux-mêmes leurs supports et construire leur allocation en fonction de leurs objectifs et de leur profil de risque ;
- la gestion à horizon retraite, qui permet de déléguer l’allocation et de la faire évoluer au fil du temps. Plus l’échéance de la retraite approche, plus la part consacrée aux actifs risqués est progressivement réduite au profit de placements considérés comme plus sécurisés.
Performance de la gestion à horizon retraite du Suravenir PER de Linxea
Découvrez le PER Linxea : jusqu’à 200€ offerts*
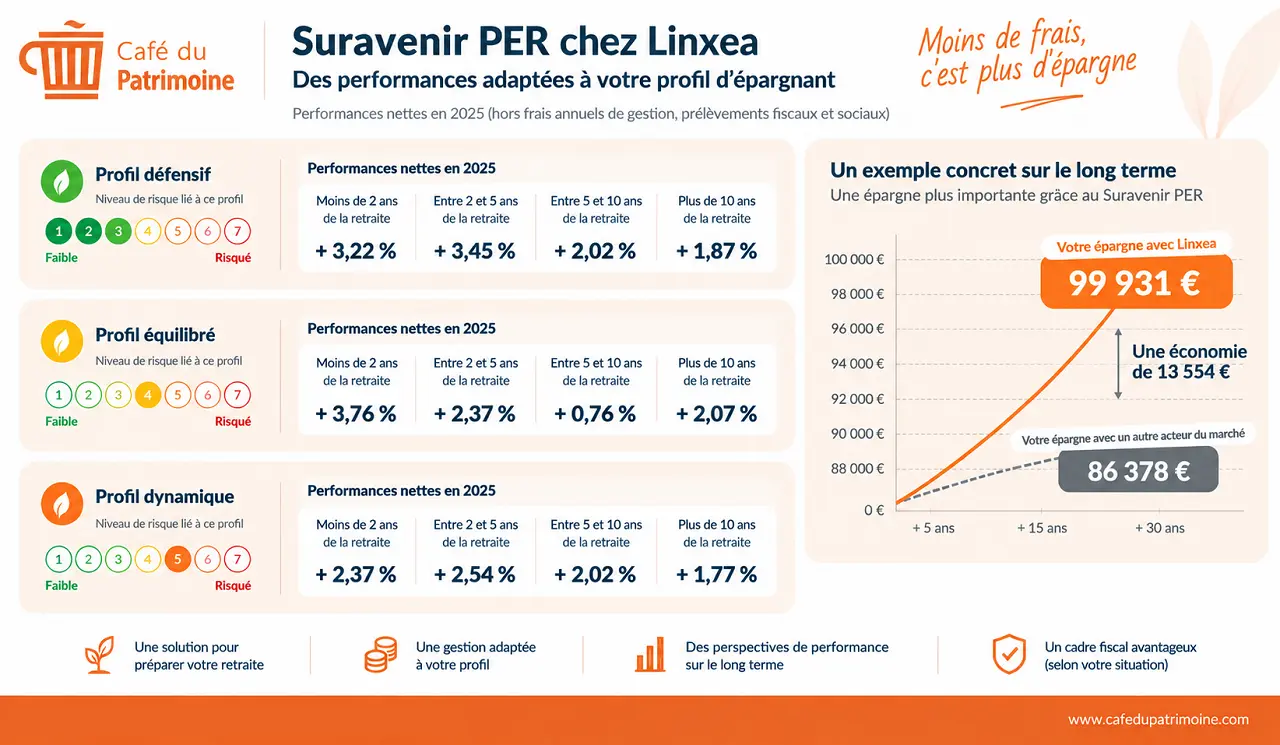
La gestion à horizon retraite permet d’adapter progressivement l’allocation à mesure que l’échéance de la retraite approche. Comme l’illustre l’infographie ci-dessus, les performances peuvent ainsi varier selon le profil choisi et le nombre d’années restant avant la retraite. Cette approche permet de rechercher de la performance sur le long terme tout en réduisant progressivement le niveau de risque à l’approche du départ en retraite.
Source : Linxea
Les performances passées ne préjugent pas des performances futures et les unités de compte présentent un risque de perte en capital.
Enfin, comme pour tout PER, l’épargne est en principe indisponible jusqu’à la retraite, hors cas de déblocage anticipé prévus par la réglementation, notamment pour l’acquisition de la résidence principale ou à la suite de certains accidents de la vie. À la retraite, l’épargne sur le PER peut être récupérée en capital, en rente viagère ou en combinant les deux solutions.
Quels sont les frais du PER Suravenir de Linxea en 2026 ?
Les frais constituent un élément important dans le choix d’un PER, car ils peuvent peser significativement sur la performance de l’épargne à long terme. Sur ce point, le PER Suravenir de Linxea affiche une tarification plutôt compétitive, notamment avec l’absence de frais d’entrée, de versement et d’arbitrage en ligne dans les conditions standards. Les frais de gestion annuels s’élèvent à 0,60 % sur les unités de compte en gestion libre et à 0,80 % sur le fonds en euros.
Les principaux tarifs du PER Suravenir de Linxea en 2026
| Type de frais | PER Suravenir de Linxea |
| Frais associatifs à l’adhésion | 0 € |
| Frais d’entrée | 0 % |
| Frais sur versement | 0 % |
| Frais d’arbitrage en ligne | 0 % |
| Frais de gestion du fonds euro | 0,80 % / an |
| Frais de gestion des unités de compte en gestion libre | 0,60 % / an |
| Frais supplémentaires de gestion à horizon retraite | 0 %* |
| Frais de transaction sur ETF | 0,10 % |
| Transfert sortant avant 5 ans | 1 % du capital transféré |
Avis PER Suravenir Linxea : quels sont ses avantages et inconvénients ?
Découvrez le PER Linxea : jusqu’à 200€ offerts*
Le PER Suravenir de Linxea présente de nombreux atouts, notamment en matière de frais et de diversification des placements. Comme tout Plan d’Épargne Retraite, il comporte aussi certaines contraintes qu’il convient de connaître avant d’y placer son épargne.
Quels sont les avantages du PER Suravenir de Linxea ?
- Des frais compétitifs, avec 0 % de frais d’entrée, de versement et d’arbitrage en ligne, et seulement 0,60 % de frais annuels de gestion sur les unités de compte en gestion libre
- Plus de 400 supports d’investissement, permettant de diversifier son épargne entre fonds actions et obligataires, ETF, immobilier ou encore Private Equity
- Un fonds en euros accessible jusqu’à 100 %, pour les épargnants souhaitant sécuriser tout ou partie de leur capital
- La possibilité de transférer un ancien contrat retraite vers le PER Suravenir de Linxea afin de regrouper son épargne
- Une fiscalité attractive à l’entrée, puisque la déduction du revenu imposable des versements volontaires est possible, dans la limite des plafonds en vigueur
Quels sont les inconvénients du PER Suravenir de Linxea ?
- Des frais propres à certains supports, qui peuvent venir s’ajouter aux frais de gestion du contrat, notamment les supports immobiliers ou fonds non cotés
- Une épargne en principe bloquée jusqu’à la retraite, sauf dans les situations de déblocage anticipé prévues par la loi, dont l’achat de la résidence principale
PER Suravenir ou PER Spirit : quelles différences ?
Linxea ne commercialise pas un seul Plan d’Épargne Retraite, mais plusieurs PER assurés par différents acteurs, avec des caractéristiques et des univers d’investissement qui leur sont propres. Aux côtés du PER Suravenir, Linxea propose également le PER Spirit, qui offre une autre solution pour préparer sa retraite. Mais quel PER choisir ? Voici les principales différences entre ces deux PER proposés par Linxea.
Tableau comparatif PER Suravenir Linxea vs PER Spirit Linxea
| Caractéristiques | PER Suravenir | PER Spirit |
| Assureur | Suravenir | Spirica |
| Versement initial minimum | 1 000 € | 500 € |
| Nombre de supports | + de 400 | + de 700 |
| Frais de gestion des UC en gestion libre | 0,60 % / an | 0,50 % / an |
| Frais de gestion du fonds en euros | 0,80 % / an | 2 % / an maximum |
| Rendement du fonds en euros en 2025 | 3,00 % net | 3,08 % net |
Les deux contrats PER présentent néanmoins de nombreux points communs. Le PER Suravenir Linxea et le Spirit PER Linxea permettent tous deux d’investir sur un fonds en euros, des ETF, des SCPI et des supports de Private Equity. Ils affichent également 0 % de frais sur les versements et sur les arbitrages en ligne. Enfin, tous deux proposent la gestion libre et la gestion à horizon retraite, avec la possibilité, une fois à la retraite, de récupérer son épargne en capital, en rente viagère ou en combinant les deux.
Avis PER Suravenir Linxea : à qui s’adresse le PER Suravenir ?
Découvrez le PER Linxea : jusqu’à 200€ offerts*
Le PER Suravenir de Linxea peut d’abord convenir aux épargnants qui souhaitent gérer eux-mêmes leur épargne retraite. Avec plus de 400 supports disponibles, la gestion libre permet de construire une allocation diversifiée en combinant fonds en euros, ETF, fonds actions et obligataires, SCPI ou encore Private Equity, selon son horizon d’investissement et son profil de risque.
Le PER Suravenir de Linxea s’adresse également aux épargnants qui préfèrent déléguer la gestion de leur épargne. La gestion à horizon retraite permet alors de faire évoluer progressivement l’allocation à mesure que l’échéance approche. Dans les deux cas, les frais contenus du PER Suravenir constituent un atout pour les investisseurs attentifs au coût de leur placement sur le long terme.
Notre avis sur le PER Suravenir de Linxea
Notre avis sur le PER Suravenir de Linxea est positif. Il s’agit selon nous d’un contrat PER particulièrement complet pour préparer sa retraite. Il combine des frais compétitifs et un univers d’investissement suffisamment large pour répondre à de nombreux profils d’épargnants. La présence de plus de 400 supports, avec notamment des ETF, des SCPI et du Private Equity, permet d’aller bien au-delà des fonds traditionnels et de construire une allocation réellement diversifiée.
Nous apprécions également la possibilité de choisir entre gestion libre et gestion à horizon retraite, ainsi que la présence d’un fonds en euros pour sécuriser une partie de son épargne sans obligation d’investir en unités de compte. Le PER Suravenir de Linxea offre ainsi un bon équilibre entre diversification, souplesse de gestion et maîtrise des frais. Il faudra naturellement, comme pour tout PER, accepter l’indisponibilité de l’épargne jusqu’à la retraite, hors cas de déblocage anticipé, ainsi que le risque de perte en capital associé aux unités de compte.
Comment ouvrir un PER Suravenir chez Linxea ?
Découvrez le PER Linxea : jusqu’à 200€ offerts*
L’ouverture d’un PER Suravenir chez Linxea peut s’effectuer en ligne en quelques minutes. Le parcours permet de renseigner son profil, de choisir les caractéristiques de son investissement et de transmettre directement les justificatifs nécessaires. Le contrat est accessible à partir de 1 000 euros, ou 50 euros dans le cadre d’un transfert entrant.
Pour ouvrir un PER Suravenir chez Linxea, il faut suivre les principales étapes suivantes :
- Débuter la souscription en ligne depuis le site de Linxea et renseigner ses informations personnelles
- Compléter son profil d’épargnant, avec notamment sa situation personnelle et financière, ses objectifs et son horizon d’investissement
- Choisir son mode de gestion, entre gestion libre et gestion à horizon retraite
- Déterminer son allocation et les supports sur lesquels investir lorsque l’on opte pour la gestion libre
- Indiquer le montant du premier versement et, le cas échéant, mettre en place des versements réguliers
- Télécharger les justificatifs demandés, notamment une pièce d’identité, un justificatif de domicile et un RIB
- Signer les documents de souscription afin de transmettre la demande à Linxea et Suravenir pour validation
Il est également possible de transférer un PER ou un ancien contrat d’épargne retraite vers le PER Suravenir de Linxea. Pour un nouvel adhérent, la demande de transfert peut être initiée directement pendant la souscription en ligne. Une fois le contrat PER ouvert, les principales opérations de gestion, comme les versements et les arbitrages, peuvent ensuite être réalisées depuis l’espace client.
Découvrez le PER Linxea : jusqu’à 200€ offerts*
Article sponsorisé
Les informations de Cafedelabourse.com et de ses publications sont données à titre pédagogique. Elles ne constituent en aucun cas des recommandations d’investissement. Le lecteur se doit d’étudier les risques avant d’effectuer toute transaction. Il est seul responsable de ses décisions d’investissement.
Les performances passées ne présument pas des performances futures. L’investissement en actions présente un risque de perte en capital.
Toutes nos informations sont, par nature, génériques. Elles ne tiennent pas compte de votre situation personnelle et ne constituent en aucune façon des recommandations personnalisées en vue de la réalisation de transactions et ne peuvent être assimilées à une prestation de conseil en investissement financier, ni à une incitation quelconque à acheter ou vendre des instruments financiers. Le lecteur est seul responsable de l’utilisation de l’information fournie, sans qu’aucun recours contre la société éditrice de Cafedelabourse.com ne soit possible. La responsabilité de la société éditrice de Cafedelabourse.com ne pourra en aucun cas être engagée en cas d’erreur, d’omission ou d’investissement inopportun.
Responsable éditorial - Café du Trading
Marc Raffard est un expert des marchés financiers, il a travaillé pour de nombreux courtiers et émetteur de produits structurés. Tout au long de sa carrière dans le secteur financier, il a contribué à la démocratisation de pratiques équitables et transparentes. Aujourd’hui, Marc est engagé dans la promotion de l’investissement socialement responsable avec son blog Scout en Bourse. Expert des ETF et des ETP à levier, il aide les lecteurs de Café de la Bourse, Café du Patrimoine et Café du Trading à mieux comprendre le fonctionnement de ces produits et la façon dont ils peuvent être utilisés dans des stratégies d’investissement ou de trading.