Offres du moment
1 action Veolia offerte avec un dépôt min de 50€. Capital à risque*
Livret Distingo sans risque à 4,5% pendant 3 mois + 80€ offerts*
Livret Bforbank à 3,5% pendant 12 mois + jusqu’à 280€ offerts (si ouverture d’un compte courant)*
*Voir conditions sur le site.
L’assurance-vie luxembourgeoise, comme toute assurance-vie, vise à valoriser une épargne financière sur le long terme, tout en organisant votre succession, en préparant votre retraite ou en diversifiant votre patrimoine.
Le Luxembourg propose des contrats d’assurance-vie qui se différencient des contrats français car ils permettent de fournir une protection renforcée des actifs en cas de défaillance de l’assureur (le triangle de sécurité), une réglementation fiscale mieux adaptée aux expatriés (neutralité fiscale), un vaste choix de supports financiers via des fonds sur-mesure (FID et FAS), ainsi qu’une sélection de devises de référence différentes de l’Euro (Dollar américain, Livre sterling, Franc suisse…).
Découvrez les caractéristiques de l’assurance vie luxembourgeoise : neutralité fiscale, triangle de sécurité, vaste choix de supports financiers. Retrouvez aussi notre sélection des meilleures assurances vie luxembourgeoises avec 4 contrats assurance vie Luxembourg pour profiter des avantages des contrats du Luxembourg en 2026.
Quelle est la meilleure assurance vie luxembourgeoise en 2026 ?
Notre sélection 2026 :
- Meilleure assurance vie luxembourgeoise accessible : Yomoni Lux (dès 50 000 €) ;
- Meilleure assurance vie luxembourgeoise avec fonds euros : La Mondiale Europartner Life Mobility Evolution distribué par Ramify ;
- Meilleure assurance vie luxembourgeoise patrimoniale : One Life Apicil Assurance distribué par Ramify ;
- Meilleure assurance vie luxembourgeoise haut de gamme : Lombard International Liberté distribué par Ramify.
Comparatif meilleure assurance vie Luxembourg 2026
Découvrez notre comparatif meilleures assurances vie luxembourgeoise qui vous permettra d’investir en assurance vie en sélectionnant un contrat luxembourgeois adapté à votre profil.
La banque privée en ligne Ramify propose aux investisseurs français trois contrats d’assurance vie luxembourgeois. La fintech se distingue en effet avec une offre très large de placements : livret épargne, SCPI, crowdfunding immo, private equity, produits structurés, cryptos, PER, assurance vie classique et assurance vie luxembourgeoise permettent une diversification optimale de son patrimoine.
Yomoni propose Yomoni Lux, une assurance vie luxembourgeoise distribuée par la fintech française spécialisée dans la gestion pilotée. Fidèle à son positionnement, Yomoni mise sur une gestion digitalisée et accessible, avec un contrat conçu pour les investisseurs souhaitant bénéficier du cadre luxembourgeois.
| Contrat | Assureur | Banque dépositaire | Ticket d'entrée | Fonds euros | Crédit Lombard | Ratio SCR | Frais de gestion |
|---|---|---|---|---|---|---|---|
| Yomoni Lux | La Mondiale Europartner (AG2R La Mondiale) | Swissquote Bank Europe | 50 000 € | Oui | Oui | 180 % | 0,70 % + frais assureur, banque dépositaire et supports |
| La Mondiale Europartner Life Mobility Evolution avec Ramify | La Mondiale Europartner (AG2R La Mondiale) | Non communiqué | 100 000 € | Oui (max. 40 % de l'encours) | Non | 180 % | 1,00 % (0,6 % Ramify + 0,4 % LMEP) |
| One Life Apicil Assurance avec Ramify | OneLife | Non communiqué | 250 000$ | Non | Oui | 141 % | 1,00 % (0,4 % enveloppe + 0,6 % gestion pilotée Ramify) |
| Lombard International Liberté avec Ramify | Lombard International Assurance | Non communiqué | 250 000 € | Non | Oui | 141 % | 1,00 % (0,4 % enveloppe + 0,6 % gestion pilotée Ramify)* |
Assurance vie luxembourgeoise Yomoni Lux
L’assurance vie luxembourgeoise Yomoni Lux est accessible à partir de 50 000 euros, ce qui en fait l’un des contrats luxembourgeois les plus accessibles du marché. Elle est assurée par La Mondiale Europartner, filiale luxembourgeoise d’AG2R LA MONDIALE, avec Swissquote Bank Europe comme banque dépositaire.
Fidèle au positionnement de Yomoni, le contrat est proposé en gestion pilotée avec une allocation reposant principalement sur des ETF. Les investisseurs peuvent également intégrer une part de fonds euros (dans la limite prévue par le contrat) et accéder à une architecture ouverte via un Fonds d’Assurance Spécialisé (FAS), permettant notamment d’investir dans des ETF, des fonds institutionnels en clean shares et des actifs privés.
Les devises disponibles sont notamment l’euro, le dollar américain, la livre sterling et le franc suisse. Le contrat bénéficie des principaux atouts de l’assurance vie luxembourgeoise, dont le triangle de sécurité, le super privilège ainsi que d’une portabilité facilitant les situations d’expatriation.
Yomoni Lux affiche 0 € de frais d’entrée et 0 € de frais de sortie. Les frais de gestion facturés par Yomoni sont de 0,70 % par an, auxquels s’ajoutent les frais propres au contrat luxembourgeois (assureur, banque dépositaire et supports d’investissement), détaillés de manière transparente par le distributeur. Deux arbitrages sont offerts chaque année.
L’un des principaux atouts de Yomoni Lux réside dans son ticket d’entrée de 50 000 euros, nettement inférieur à celui généralement demandé pour une assurance vie luxembourgeoise. Ce positionnement permet de rendre cette enveloppe patrimoniale accessible à un plus grand nombre d’investisseurs tout en conservant les avantages propres au cadre luxembourgeois et l’approche digitale qui fait la réputation de Yomoni.
Assurance vie luxembourgeoise Yomoni : jusqu’à 2 500€ remboursés de frais de gestion*
Assurance vie luxembourgeoise La Mondiale Europartner Life Mobility Evolution
L’assurance vie luxembourgeoise La Mondiale Europartner Life Mobility Evolution d’AG2R La Mondiale est accessible à partir de 100 000 euros seulement.
Son ratio de solvabilité est de 180 %.
Elle permet d’investir en ETFs actions / Obligations via des FAS et donne accès à un fonds en euros (40 % de l’encours au maximum) dont le taux varie selon la devise dans laquelle le contrat est libellé. Les devises disponibles sont l’euro, le dollar US, la livre sterling et le franc suisse.
Rendement du fonds euros de l’assurance vie luxembourgeoise LMEP distribuée par Ramify
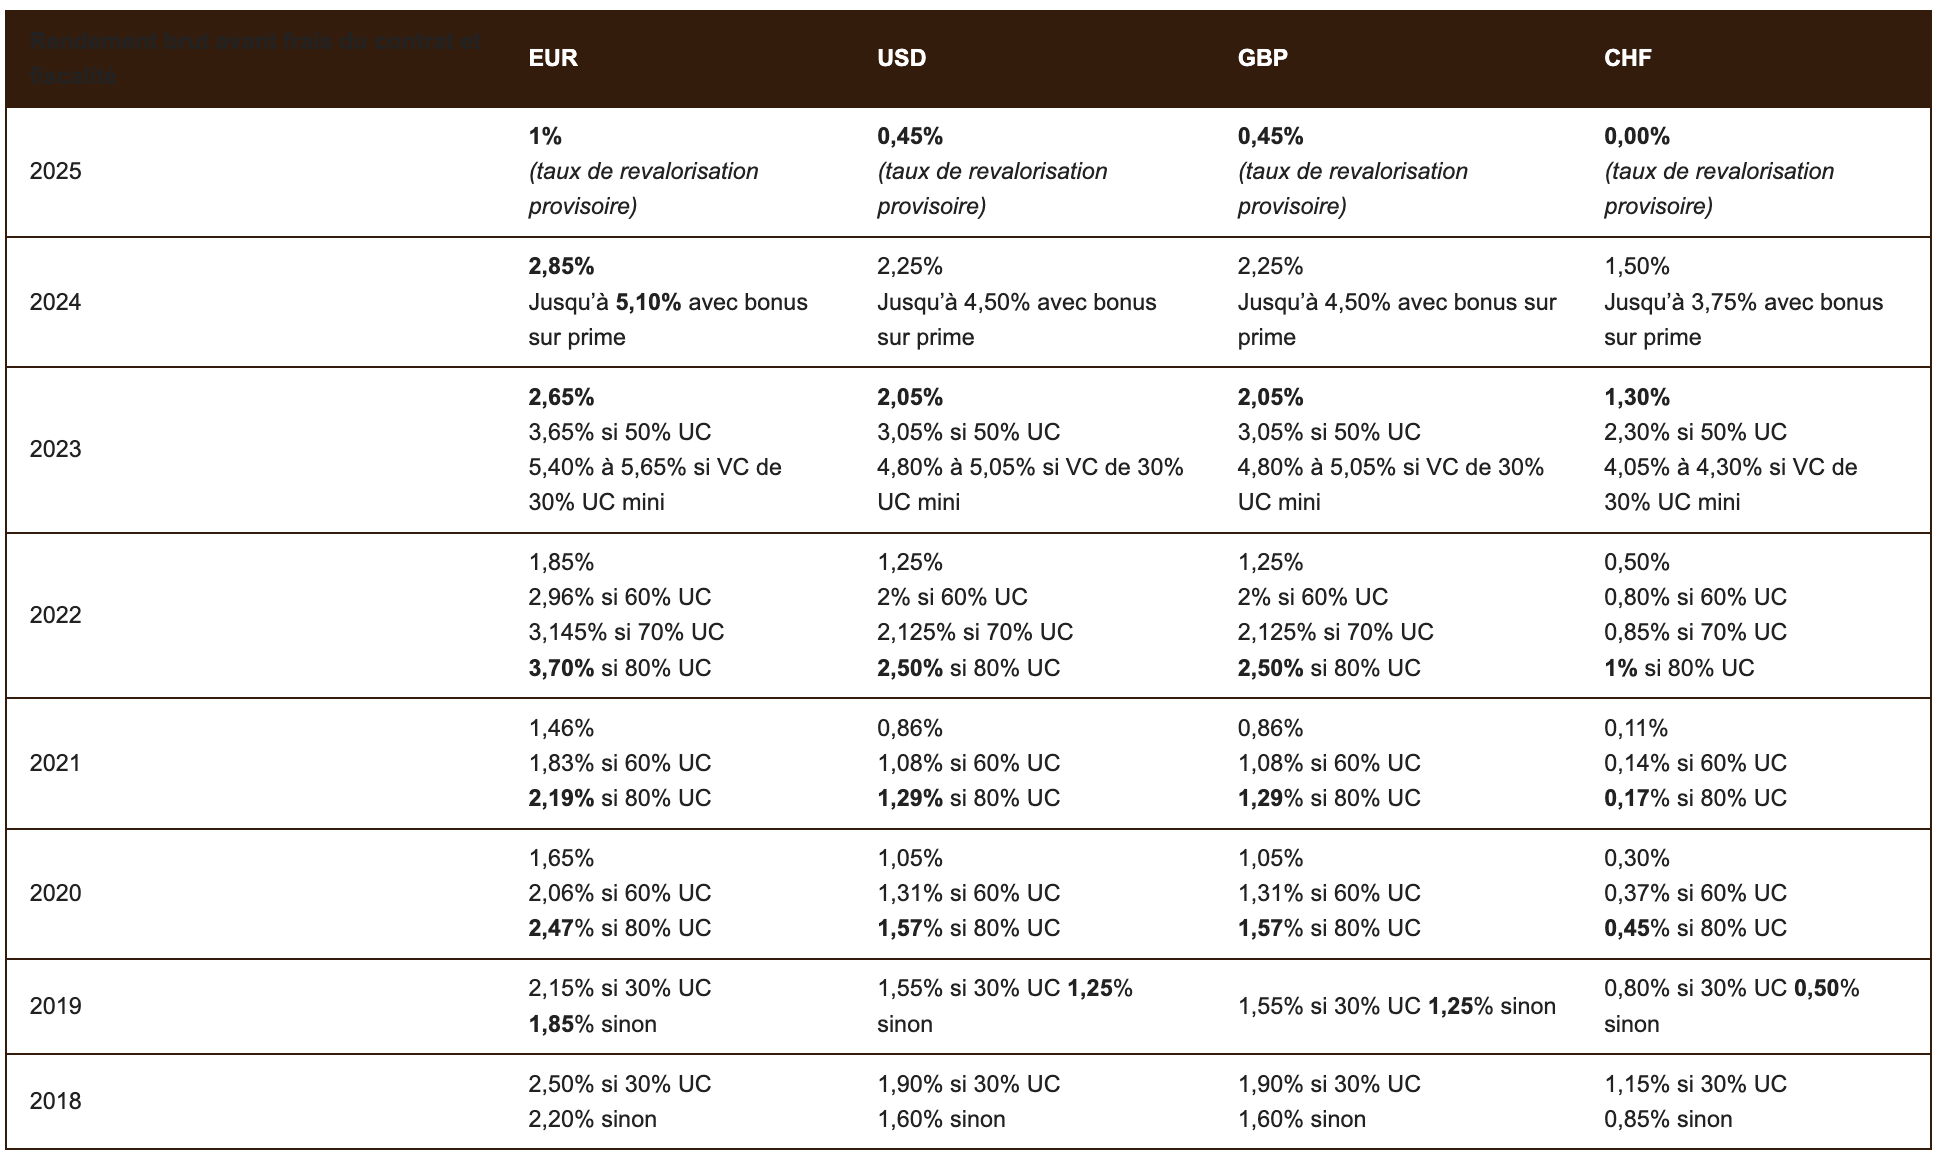
Source : Ramify
Cette assurance vie luxembourgeoise affiche 0 frais d’arbitrage, 0 frais d’entrée, 0 frais de sortie, 0 frais d’ordre banque dépositaire. Les frais de gestion sont de 0,6 % pour Ramify + 0,4 % pour LMEP.
Il n’est pas possible de souscrire un crédit Lombard avec cette assurance vie.
Avec 20 milliards d’encours, c’est une assurance vie déjà bien installée dans le paysage luxembourgeois.
Assurance vie luxembourgeoise One Life Apicil Assurance
L’assurance vie luxembourgeoise One Life Apicil Assurance est accessible à partir de 250 000 euros.
Son ratio de solvabilité est de 141 %.
Elle permet d’investir sur un très large choix de supports et notamment au travers de fonds sur mesure (Fonds Dédiés, FAS) sur des ETFs actions, ETFs obligations, monétaire, et actifs privés.
Il n’est pas possible cependant d’investir sur un fonds euros.
Les devises disponibles sont l’euro, le dollar US, la livre sterling et le franc suisse.
Cette assurance vie luxembourgeoise affiche 0 frais d’arbitrage, 0 frais d’entrée, 0 frais de sortie. Les frais de gestion de l’enveloppe sont de 0,4 % + 0,6 % de frais de gestion pilotée Ramify.
Il est possible de souscrire un crédit Lombard avec cette assurance vie.
Avec plus de 7,3 milliards d’encours, c’est l’assurance vie luxembourgeoise qui monte.
Assurance vie luxembourgeoise Lombard International Liberté
L’assurance vie luxembourgeoise Lombard International Liberté est accessible à partir de 250 000 euros.
Son ratio de solvabilité est de 141,3 %.
Elle permet d’investir sur un très large choix de supports (800 UC) et notamment au travers de fonds sur mesure (Fonds Dédiés, FAS) sur des ETFs actions, ETFs obligations, monétaire, et actifs privés.
Il n’est pas possible cependant d’investir sur un fonds euros.
Les devises disponibles sont l’euro, le dollar US, la livre sterling et le franc suisse.
Cette assurance vie luxembourgeoise affiche 0 frais d’arbitrage, 0 frais d’entrée, 0 frais de sortie. Les frais de gestion de l’enveloppe sont de 0,4 % + 0,6 % de frais de gestion pilotée Ramify.
Il est possible de souscrire un crédit Lombard avec cette assurance vie.
Avec plus de 50 milliards d’encours, la société de gestion Lombard Odier spécialisée dans l’assurance vie luxembourgeoise est incontournable.
À noter : les investisseurs disposant de plus de 100 000 euros de patrimoine accèdent au statut VIP de la plateforme d’investissement et deviennent des membres Ramify Black. Tous les investisseurs en assurance vie luxembourgeoise possèdent donc ce statut qui leur permet de bénéficier de 1,2 % de frais de gestion à vie. Au-delà d’un million d’euros d’encours, l’investisseur accède au statut Obsidian qui permet de bénéficier de 1 % de frais de gestion à vie. Notez cependant qu’avec l’assurance vie luxembourgeoise, les frais sont dégressifs en fonction de votre montant d’investissement. Vous bénéficierez d’autres produits et services exclusifs comme un audit patrimonial complet et un accompagnement dédié.
Sommaire
- Qu’est-ce qu’une assurance vie au Luxembourg ?
- FE, FIC, FID, FAS : quels supports dans une assurance vie luxembourgeoise ?
- Quel type de gestion choisir (libre, conseillée, sous mandat) ?
- Quel est le montant minimum pour ouvrir une assurance vie au Luxembourg ?
- Pourquoi et comment ouvrir un contrat assurance vie luxembourgeois en devises étrangères ?
- Quelle protection en cas de faillite de l’assureur avec une assurance vie au Luxembourg ?
- Comment lire le ratio de solvabilité (SCR) d'un assureur luxembourgeois ?
- Quelle est la fiscalité de l'assurance vie au Luxembourg en 2026 ?
- Comment se passe la succession d’une assurance vie luxembourgeoise ?
- Quels sont les frais des contrats d’assurance vie luxembourgeois en 2026 ?
- Comment souscrire à une assurance vie au Luxembourg en pratique ?
- Avis assurance vie Luxembourg : quels sont les avantages de l’assurance vie luxembourgeoise ?
- Avis assurance vie Luxembourg : quels sont les inconvénients de l’assurance vie au Luxembourg ?
- Assurance vie française Vs assurance vie luxembourgeoise : quelles différences ?
- Quelle assurance vie luxembourgeoise selon votre profil ?
- Assurance vie luxembourgeoise : l’essentiel à retenir en 30 secondes
Qu’est-ce qu’une assurance vie au Luxembourg ?
L’assurance vie est un contrat par lequel l’assureur s’engage, contre paiement de primes (des versements d’argent) par le souscripteur, à verser un capital à une personne déterminée (le bénéficiaire) en cas de décès.
Mais en France comme au Luxembourg, l’assurance-vie est surtout utilisée comme un véhicule de placement pour épargner de façon flexible : retraits, versements et arbitrages sont réalisables à tout moment pendant la vie du souscripteur-assuré.
Des contrats assurance vie luxembourgeois sur mesure
L’assurance-vie luxembourg offre une gamme de placements et supports plus étendue que l’assurance-vie des compagnies d’assurance françaises. Avec l’assurance vie luxembourgeoise, les souscripteurs ont la possibilité de créer des fonds sur mesure appelés « Fonds internes dédiés » (FID) ou « Fonds d’assurance spécialisé » (FAS). Le Grand-Duché propose également des contrats adaptés internationalement aux aspects juridiques et fiscaux du pays de résidence du souscripteur.
Les fonds en euros de l’assurance vie luxembourgeoise pour garantir le capital de l’épargnant
Les fonds euros de compagnie d’assurance correspondent à l’actif propre de la compagnie et permettent de garantir le capital à l’épargnant pendant toute la durée où il investit son capital dans son assurance-vie en euros. Le souscripteur ne prend ainsi aucun risque de perte, mais la performance de son épargne est généralement très proche de l’inflation. Dans le contexte actuel de hausse des taux d’intérêt servis par les obligations d’État (dont sont majoritairement composés les fonds euros), les perspectives sont de nouveau encourageantes. Rappelons tout de même qu’il existe de fortes disparités entre les meilleurs fonds euros et les moins bons. Ce placement reste malgré tout, dans la logique du couple rendement-risque, certes garanti en capital mais peu rémunérateur.
Les fonds en euros s’ils sont présents dans certains contrats luxembourgeois, ne figurent pas toujours dans l’offre d’une assurance vie luxembourgeoise qui généralement fait plutôt la part belle aux unités de compte. Il existe d’ailleurs en France des contrats d’assurance vie en euros mono-support, qui proposent d’investir uniquement sur un fonds euros, mais ceux-ci ne sont plus commercialisés par les assureurs luxembourgeois qui proposent des contrats multi-supports, qui permettent d’investir à la fois sur un fonds euros et une gamme d’unités de compte, et bien souvent les assurances vie luxembourgeoises permettent d’investir exclusivement en unités de compte.
En effet, les primes versées par le souscripteur peuvent aussi être investies sur différents supports financiers (ici à capital non-garanti, mais à potentiel de rendement plus élevé) composés d’actions, d’obligations privées ou d’immobilier. Ce sont des unités de compte (ou UC).
Les unités de compte de l’assurance vie luxembourgeoise comme support d’investissement dynamique
PER Yomoni : jusqu’à 1000€ de frais remboursés jusqu’au 23/12/26*
Chaque assureur français ou luxembourgeois détermine quelles unités de compte sont proposées dans leur contrat d’assurance-vie.
Les actifs financiers les plus récurrents pour les unités de compte sont les SICAV (société d’investissement à capital variable), les FCP (fonds commun de placement) et les fonds indiciels ETF, eux-mêmes principalement investis en actions ou en obligations.
Les actifs immobiliers, tels que des parts de SCI (société civile immobilière) ou SCPI (société civile de placement immobilier), sont aujourd’hui largement disponibles dans les assurances-vie françaises, mais uniquement disponibles via un Fonds interne dédié (FID) ou un Fonds d’assurance spécialisé (FAS) en assurance-vie du Luxembourg.
Plus récemment, les unités de compte commencent à proposer des fonds ISR (investissement socialement responsable). Les unités de compte proposées sont alors gérées en fonction de critères financiers, mais aussi sociaux ou environnementaux.
Attention : les sommes investies en unités de compte ne sont pas garanties et présentent donc un risque de perte en capital pour le souscripteur.
Assurance vie française Vs assurance vie luxembourgeoise : quelles différences ?
| Critère | Assurance vie française | Assurance vie luxembourgeoise |
| Sécurité du capital | Garantie limitée (FGAP) | Triangle de sécurité + super privilège |
| Fiscalité expatriés | Peut subir double imposition | Neutralité fiscale et portabilité |
| Multi-devises | Rare | Large choix de devises |
| Accès au Crédit Lombard | Possible mais limité | Structuré dans le contrat |
| Ticket d’entrée | Modeste | Généralement élevé (≥ 100k€) |
FE, FIC, FID, FAS : quels supports dans une assurance vie luxembourgeoise ?
L’une des grandes forces de l’assurance vie luxembourgeoise réside dans la diversité des supports d’investissement qu’elle permet d’accueillir. Au-delà des unités de compte classiques, elle donne accès à plusieurs catégories de fonds répondant à des besoins patrimoniaux différents : les Fonds Externes (FE), les Fonds Internes Collectifs (FIC), les Fonds Internes Dédiés (FID) et les Fonds d’Assurance Spécialisés (FAS). Leur niveau de personnalisation, les actifs éligibles et les conditions d’accès diffèrent selon le profil de l’investisseur et le montant investi.
Les Fonds Externes (FE)
Les Fonds Externes (FE) correspondent aux supports d’investissement traditionnels proposés par les sociétés de gestion : OPCVM, SICAV, FCP, ETF ou encore certains fonds obligataires et monétaires. Ils sont sélectionnés par l’assureur et accessibles à l’ensemble des souscripteurs du contrat. Ils constituent généralement la base de l’offre d’investissement et conviennent aux épargnants recherchant une gestion diversifiée sans personnalisation particulière.
Les Fonds Internes Collectifs (FIC)
Les Fonds Internes Collectifs (FIC) sont des fonds créés par l’assureur et gérés selon une stratégie d’investissement définie à l’avance. Plusieurs assurés investissent dans le même fonds et partagent une allocation identique. Cette solution permet d’accéder à une gestion professionnelle tout en bénéficiant d’une mutualisation des coûts. Les FIC sont particulièrement adaptés aux investisseurs souhaitant déléguer la gestion de leur portefeuille.
Les Fonds Internes Dédiés (FID)
Les Fonds Internes Dédiés (FID) sont conçus pour un seul souscripteur ou un même groupe familial. Ils permettent de mettre en place une stratégie d’investissement sur mesure, définie avec un gestionnaire financier dans le cadre d’un mandat de gestion. Les actifs sélectionnés et l’allocation peuvent ainsi être adaptés aux objectifs patrimoniaux, à l’horizon d’investissement et au profil de risque de l’investisseur. Les FID sont généralement réservés aux patrimoines les plus importants.
Les Fonds d’Assurance Spécialisés (FAS)
Les Fonds d’Assurance Spécialisés (FAS) offrent une grande souplesse d’investissement. Ils permettent notamment d’accéder à une large palette d’actifs financiers, tels que les ETF, les actions, les obligations, les fonds institutionnels (« clean shares ») ou encore certains actifs non cotés, dans le respect de la réglementation luxembourgeoise et des règles définies par l’assureur. Les FAS sont particulièrement appréciés des investisseurs recherchant une gestion patrimoniale personnalisée et une architecture d’investissement très ouverte.
Le commentaire de Clémence sur les supports d’investissement de l’assurance vie luxembourgeoise :
En pratique, tous les contrats ne donnent pas accès à l’ensemble de ces supports. Les contrats les plus accessibles proposent généralement des Fonds Externes (FE) et, selon les cas, des Fonds d’Assurance Spécialisés (FAS), tandis que les Fonds Internes Dédiés (FID) sont le plus souvent réservés aux investisseurs disposant d’un patrimoine plus conséquent. Avant de choisir une assurance vie luxembourgeoise, il est donc important de vérifier les supports réellement accessibles en fonction du montant investi.
Quel type de gestion choisir (libre, conseillée, sous mandat) ?
L’assurance vie luxembourgeoise se distingue par sa grande souplesse en matière de gestion. Selon les contrats et le montant investi, le souscripteur peut gérer lui-même son portefeuille, bénéficier de recommandations personnalisées ou confier entièrement la gestion de ses investissements à des professionnels. Le choix du mode de gestion dépend principalement de vos connaissances financières, du temps que vous souhaitez consacrer au suivi de votre patrimoine et du niveau d’accompagnement recherché.
La gestion libre de l’assurance vie luxembourgeoise ?
En gestion libre, l’investisseur sélectionne lui-même les supports d’investissement de son contrat et réalise ses arbitrages en toute autonomie. Cette formule s’adresse aux épargnants disposant de solides connaissances financières ou souhaitant piloter eux-mêmes leur allocation d’actifs. Elle offre une grande liberté, mais nécessite un suivi régulier des marchés et de son portefeuille.
La gestion conseillée de l’assurance vie luxembourgeoise ?
La gestion conseillée permet de conserver la maîtrise de ses décisions d’investissement tout en bénéficiant de l’accompagnement d’un conseiller patrimonial ou d’un professionnel de l’investissement. Celui-ci formule des recommandations adaptées au profil de l’investisseur, mais chaque arbitrage reste soumis à la validation du souscripteur. Cette solution constitue un bon compromis entre autonomie et accompagnement.
La gestion sous mandat de l’assurance vie luxembourgeoise ?
En gestion sous mandat, également appelée gestion pilotée selon les contrats, l’investisseur délègue la gestion de son portefeuille à un professionnel. Ce dernier réalise les arbitrages en fonction du profil de risque, des objectifs patrimoniaux et de l’horizon d’investissement définis lors de la souscription. Ce mode de gestion est particulièrement adapté aux investisseurs qui souhaitent bénéficier d’une gestion professionnelle sans avoir à suivre quotidiennement les marchés financiers.
Pour les patrimoines les plus importants, certaines assurances vie luxembourgeoises permettent d’aller encore plus loin grâce à des mandats de gestion sur mesure, notamment dans le cadre d’un Fonds Interne Dédié (FID). L’allocation est alors construite spécifiquement pour un investisseur ou une même famille, en tenant compte de leurs objectifs patrimoniaux, fiscaux et successoraux.
Le commentaire de Clémence sur le type de gestion à choisir pour son assurance vie luxembourgeoise :
Dans notre sélection d’assurances vie luxembourgeoises, certains contrats privilégient une gestion pilotée digitalisée, comme Yomoni Lux, tandis que d’autres mettent davantage l’accent sur la gestion patrimoniale sur mesure via des Fonds Internes Dédiés (FID) ou des Fonds d’Assurance Spécialisés (FAS). Le choix dépendra avant tout de votre patrimoine, de votre niveau d’autonomie et de vos objectifs d’investissement.
Quel est le montant minimum pour ouvrir une assurance vie au Luxembourg ?
L’investissement minimal en assurances vie luxembourgeoises, pour les contrats les plus accessibles, est de 50 000 euros, mais souvent, le ticket d’entrée est bien plus élevé. Notez que la réglementation luxembourgeoise offre la possibilité de créer de véritables contrats sur mesure, dépendant de la somme investie par le souscripteur. Mais en pratique, aucun assureur n’accepte des mises inférieures à 250 000 euros pour créer un fonds interne dédié personnalisé.
Comment investir en assurance vie au Luxembourg avec moins de 250 000 euros ?
En dessous de 250 000 euros, outre le triangle de sécurité, la neutralité fiscale et le choix des devises propres au Luxembourg, les contrats luxembourgeois ressemblent à leurs homologues français. Le souscripteur dispose avec l’assurance vie luxembourgeoise de la possibilité d’investir sur un fonds euros et sur unités de compte en fonds monétaires, obligataires, ou actions.
Comment investir en assurance vie au Luxembourg avec 250 000 à 2,5 millions d’euros ?
Entre 250 000 et 2,5 millions d’euros, des fonds internes dédiés (FID) ou des fonds d’assurance spécialisés (FAS) peuvent être créés en parallèle de fonds euros et unités de compte. Ils sont entièrement personnalisés et offrent bien plus de possibilités et de souplesse que les OPCVM et SICAV standardisés. Pour les FID, la gestion financière est confiée intégralement à un gérant bancaire (gestion sous mandat), qui exécutera sa stratégie et arbitrera par une société de gestion. Cette société construira pour vous un portefeuille sur mesure en fonction de votre profil de risque assurance vie, de vos objectifs et horizon d’épargne. Il est également possible avec l’assurance vie luxembourgeoise de créer un portefeuille de titres non cotés dans ces FID. Pour les FAS, il s’agira d’investir uniquement sur des supports passifs (SCPI, produits structurés…) qui ne nécessitent pas de gérant d’actifs bancaire comme dans un FID, et donc permettent d’économiser des frais de gestion annuels.
Comment investir en assurance vie au Luxembourg avec plus de 2,5 millions d’euros ?
Pour les contrats de plus de 2,5 millions d’euros, il est possible d’intégrer dans les fonds internes dédiés FID des contrats d’options, contrats à terme ou contrats dérivés portant sur des valeurs mobilières, taux, devises ou matières premières.
Au-delà de cette variété d’actifs financiers en fonds sur-mesure, le contrat d’assurance-vie luxembourgeois a d’autres atouts qui séduisent les investisseurs particuliers qui souhaitent protéger leur patrimoine.
Un crédit Lombard pourra également être réalisé avec une banque luxembourgeoise sur les contrats supérieurs à 1 million d’euros. La banque prendra en nantissement une partie de votre assurance-vie luxembourgeoise pour garantir son remboursement et vous prêtera une somme que vous pourrez utiliser librement : projet personnel ou réinvestissement. Les conditions de ce type de crédit patrimonial au Luxembourg sont généralement autour de 1 % + Euribor 3 mois sur 12 mois renouvelable in fine. Si vous réinvestissez ce montant prêté à une rentabilité supérieure au taux de crédit, vous créerez un effet de levier de valorisation de votre patrimoine.
Pourquoi et comment ouvrir un contrat assurance vie luxembourgeois en devises étrangères ?
Assurance vie luxembourgeoise Yomoni : jusqu’à 2 500€ remboursés de frais de gestion*
L’assurance-vie luxembourgeoise peut être un contrat libellé dans une devise étrangère autre que l’Euro (Dollar américain USD, Livre sterling GBP ou Franc suisse CHF, voire même en yen japonais).
Ce type de contrat est un avantage incontestable pour les expatriés qui peuvent épargner sans avoir à subir les aléas du marché des changes.
Une stratégie de diversification des devises peut être également intéressante pour les investisseurs situés en Europe qui souhaitent se prémunir de risques de la zone Euro en épargnant une partie de leur patrimoine dans une monnaie différente grâce à l’assurance vie luxembourgeoise.
Quelle protection en cas de faillite de l’assureur avec une assurance vie au Luxembourg ?
En France, en cas de faillite de la compagnie d’assurance, la protection du capital du souscripteur d’un contrat d’assurance-vie se limite à une garantie des dépôts de 70 000 euros par assuré et par compagnie d’assurance. En revanche, le Luxembourg dispose du régime de protection des investisseurs le plus strict d’Europe, notamment avec le fameux triangle de sécurité
Triangle de sécurité : la protection la plus forte d’Europe
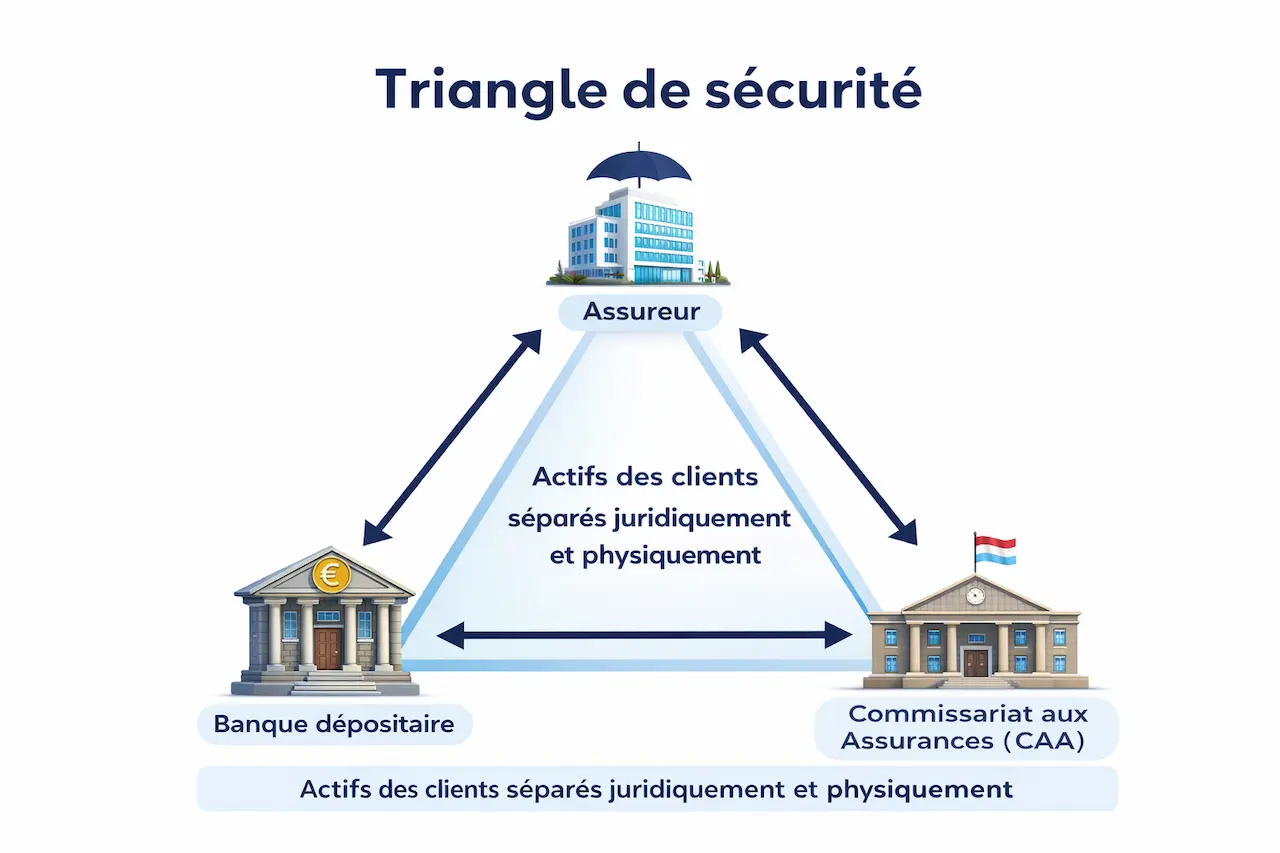
D’une part, les actifs liés aux contrats d’assurance-vie ne sont pas conservés directement chez l’assureur mais doivent être déposés auprès de banques, sur des comptes d’investissement distincts des comptes de fonds propres de la compagnie d’assurance. Cela veut dire qu’en cas de faillite de l’assureur, les actifs des clients sont non saisissables puisqu’externes.
D’autre part, les clients du Luxembourg ont le statut de créanciers prioritaires, ils doivent donc légalement être remboursés en premier par rapport aux autres créanciers et récupérer leur épargne capitalisée en totalité. Les souscripteurs sont donc assurés d’une protection optimale de leur capital.
Les assurances-vie luxembourgeoises sont également une protection contre la loi Sapin II qui permet au gouvernement français via le Haut Conseil de Stabilité Financière, de bloquer temporairement les opérations (arbitrages et retraits) sur les assurances-vie françaises durant 6 mois, renouvelable une fois. Attention : les fonds euros réassurés en France ne permettent pas eux d’échapper à cette disposition.
Le rôle de la banque dépositaire et comment la choisir
La banque dépositaire constitue le troisième sommet du triangle de sécurité luxembourgeois, aux côtés de la compagnie d’assurance et du Commissariat aux Assurances (CAA). Concrètement, les actifs représentatifs des engagements de l’assureur sont déposés auprès d’une banque indépendante, selon une convention de dépôt approuvée par le CAA. Ce mécanisme permet de séparer juridiquement les actifs des souscripteurs des actifs propres de l’assureur et participe à la protection offerte par le triangle de sécurité.
L’un des atouts de l’assurance vie luxembourgeoise est que, selon les contrats et le niveau de patrimoine investi, le souscripteur peut souvent choisir sa banque dépositaire. Plusieurs établissements de premier plan sont ainsi proposés par les assureurs, parmi lesquels Quintet Private Bank, Indosuez Wealth Management, UBS, Swissquote Bank Europe, Société Générale Luxembourg ou encore Banque Internationale à Luxembourg (BIL). Cette liberté de choix est beaucoup plus rare dans les contrats d’assurance vie français.
Au-delà de la solidité financière de l’établissement, le choix de la banque dépositaire peut avoir un impact concret sur l’expérience de l’investisseur. Les frais de conservation ou d’exécution des ordres, les devises disponibles, la qualité du reporting, les outils digitaux ou encore les services de banque privée proposés peuvent varier d’un établissement à l’autre. Pour les patrimoines les plus importants, ce choix mérite donc d’être étudié avec autant d’attention que celui de l’assureur ou du contrat lui-même.
Le commentaire de Clémence sur la banque dépositaire de l’assurance vie luxembourgeoise :
Certains distributeurs mettent en avant le nom de leur banque dépositaire comme vous avez pu le voir dans notre comparatif (par exemple Swissquote Bank Europe pour Yomoni Lux), tandis que d’autres proposent plusieurs établissements afin de s’adapter au profil et aux besoins patrimoniaux de leurs clients.
Comment lire le ratio de solvabilité (SCR) d’un assureur luxembourgeois ?
Le ratio de solvabilité, aussi appelé SCR (Solvency Capital Requirement), est l’un des principaux indicateurs de solidité financière d’un assureur. Il est calculé dans le cadre de la réglementation européenne Solvabilité II, entrée en vigueur en 2016, qui impose aux compagnies d’assurance de détenir suffisamment de fonds propres pour faire face à leurs engagements, y compris dans des scénarios de crise.
Concrètement, un ratio SCR de 100 % signifie que l’assureur dispose du niveau minimum de fonds propres exigé par le régulateur. Un ratio de 200 % indique qu’il détient deux fois le capital réglementaire requis. Plus le ratio est élevé, plus la marge de sécurité est importante, même si cet indicateur ne suffit pas, à lui seul, à apprécier la qualité d’un assureur.
Ce ratio est publié chaque année dans le rapport sur la solvabilité et la situation financière (SFCR) de chaque compagnie d’assurance. Au Luxembourg, le Commissariat aux Assurances (CAA) met à disposition sur son site un répertoire regroupant les principaux rapports SFCR et les ratios de solvabilité des assureurs qu’il supervise.
Il convient toutefois de ne pas comparer trop rapidement les ratios de solvabilité des assureurs luxembourgeois avec ceux d’assureurs français. Les modèles économiques, les types de contrats commercialisés, les profils de risque ou encore les méthodes de gestion des actifs peuvent conduire à des niveaux de SCR différents, sans que cela traduise une plus grande fragilité financière. Un assureur affichant un ratio de 140 % ou 150 % peut parfaitement respecter une marge de solvabilité confortable au regard des exigences de Solvabilité II.
Dans le cadre d’une assurance vie luxembourgeoise, le ratio SCR constitue donc un indicateur utile, mais il ne doit pas être analysé isolément. Il est préférable de l’apprécier en complément d’autres éléments tels que la qualité de l’assureur, l’existence du triangle de sécurité, le choix de la banque dépositaire, la solidité du distributeur ou encore les caractéristiques du contrat proposé.
Le commentaire de Clémence sur le SCR de l’assurance vie luxembourgeoise :
C’est la raison pour laquelle nous indiquons le ratio SCR de chaque assureur dans notre comparatif : il constitue un élément d’appréciation de la solidité financière de l’assureur, mais ne doit jamais être considéré comme un critère de choix à lui seul.
Quelle est la fiscalité de l’assurance vie au Luxembourg en 2026 ?
Un retrait, rachat partiel ou total, d’un contrat d’assurance-vie luxembourgeois par un non-résident expatrié n’est soumis à aucun impôt direct sur la plus-value au Luxembourg grâce à sa « neutralité fiscale ». Seule s’appliquera, pour les souscripteurs de contrats luxembourgeois, la fiscalité de leur pays de résidence ; alors qu’avec un contrat d’assurance-vie français, un expatrié risque un prélèvement à la source de la France et donc une double imposition sur la plus-value de son retrait.
Quelle est la fiscalité applicable à une assurance vie luxembourgeoise en France ?
Si vous résidez en France, la déclaration d’une assurance-vie ouverte au Luxembourg est obligatoire, les contrevenants pouvant s’exposer à une amende allant jusqu’à 25 % des sommes versées.
Pour un résident fiscal français, le seul avantage des contrats proposés par des compagnies luxembourgeoises est de pouvoir offrir des produits variés, sophistiqués et totalement conformes aux réglementations d’Europe et de France. Il n’y a donc aucun avantage fiscal spécifique à détenir une assurance-vie luxembourgeoise quand on est résident fiscal français, puisque le Luxembourg est neutre fiscalement et, en cas de rachat, la fiscalité française s’appliquera.
Versements avant le 27 septembre 2017 (ancien régime fiscal)
- prélèvement forfaitaire libératoire de 35 % + prélèvements sociaux de 15,5 % pour tout rachat effectué avant 4 ans ;
- prélèvement forfaitaire libératoire de 15 % + prélèvements sociaux de 15,5 % pour tout rachat réalisé entre 4 ans et 8 ans ;
- prélèvement forfaitaire libératoire de 7,5 % + prélèvements sociaux de 15,5 % pour tout rachat réalisé après 8 ans avec un abattement de 4 600 euros pour un célibataire et 9 200 euros pour un couple.
Versements après le 27 septembre 2017 (nouveau régime fiscal)
- prélèvement forfaitaire libératoire de 12,8 % + prélèvements sociaux de 17,2 % pour tout rachat effectué avant 8 ans (c’est à dire PFU ou flat tax de 30 %) ;
- si versements inférieurs à 150 000€ (tous contrats confondus) : prélèvement forfaitaire libératoire de 7,5 % + prélèvements sociaux de 17,2 % pour tout rachat réalisé après 8 ans avec un abattement de 4 600 euros pour un célibataire et 9 200 euros pour un couple ;
- si versements supérieurs à 150 000€ (tous contrats confondus) : prélèvement forfaitaire libératoire de 12,8 % + prélèvements sociaux de 17,2 % pour tout rachat réalisé après 8 ans (c’est à dire PFU ou flat tax de 30 %) avec un abattement de 4 600 euros pour un célibataire et 9 200 euros pour un couple.
Quelle est la fiscalité applicable à une assurance vie luxembourgeoise pour un résident fiscal étranger ou expatrié ?
En quittant la France et en devenant résident fiscal étranger, vos contrats d’assurance-vie français et luxembourgeois seront allégés en fiscalité, car les non-résidents ne sont plus assujettis aux prélèvements sociaux sur leurs plus-values. Au niveau de l’IFI, depuis 2018, tous les actifs financiers sont exonérés (dont les assurances-vie).
Le véritable atout fiscal des assurances-vie du Luxembourg pour un non-résident est sa neutralité fiscale qui permet d’éviter le prélèvement à la source (jusqu’à 12,8 %) qu’appliquent les assurances-vie de France avec un taux qui diffère selon chaque pays.
Par exemple, si vous êtes résident fiscal en Belgique, la France prélèvera jusqu’à 15 % d’impôt sur la plus-value de votre retrait, alors que le Luxembourg n’en fera rien et seule la fiscalité belge s’appliquera.
Bon à savoir : une assurance-vie luxembourgeoise peut être transférée vers un autre pays sans entraîner de conséquences fiscales significatives en cas de changement de résidence fiscale. C’est ce que l’on appelle la portabilité du contrat.
Comment se passe la succession d’une assurance vie luxembourgeoise ?
Les capitaux des contrats d’assurance-vie sont transmis, au moment du décès de l’assuré, aux bénéficiaires désignés dans la clause bénéficiaire.
Les capitaux transmis pour cause de décès entre conjoints sont totalement exonérés. Cependant, pour les autres bénéficiaires, la fiscalité successorale dépend de la résidence fiscale du souscripteur et des bénéficiaires au moment du décès.
Si l’assuré est résident français au moment du décès, ses bénéficiaires supporteront une fiscalité qui dépend de l’âge du souscripteur à l’ouverture du contrat d’assurance-vie et lors des versements.
Versements et souscriptions effectués après le 27 septembre 2017
- avant 70 ans, le bénéficiaire désigné perçoit les fonds du contrat sans droits de succession jusqu’à 152 500 €, avec une taxation forfaitaire de 20 % au-delà puis de 31,25 % au-dessus de 700 000 € ;
- après 70 ans, le bénéficiaire du contrat bénéficie d’une exonération de droits de succession jusqu’à 30 500 €. Au-delà, la taxation s’applique en fonction du barème des droits de succession. Les intérêts et les plus-values des versements après 70 ans sont entièrement exonérés.
De plus, même si le souscripteur est non-résident fiscal français au moment du décès, la fiscalité s’appliquera sur les capitaux reçus si au moment du décès le bénéficiaire a été résident fiscal français pendant au moins 6 ans sur les 10 dernières années.
Dans le cas où le souscripteur et le bénéficiaire sont expatriés, il n’y a pas d’imposition en France et au Luxembourg, mais dans un de leur État de résidence ou pays de nationalité.
Quels sont les frais des contrats d’assurance vie luxembourgeois en 2026 ?
Les frais en vigueur au Luxembourg sont comparables à ceux pratiqués sur des contrats français et varient en fonction du montant investi.
Les frais d’entrée peuvent aller jusqu’à 5 % mais ils sont généralement négociables et dégressifs en fonction des sommes placées.
Les frais de gestion varient entre 1 % et 1,5 %.
Les frais d’arbitrage varient généralement entre 0,5 % et 1 % des sommes arbitrées, parfois capés à un montant forfaitaire minimum ou maximum.
Comment souscrire à une assurance vie au Luxembourg en pratique ?
Tout Français peut théoriquement ouvrir une assurance-vie du Luxembourg, où qu’il soit dans le monde (sauf pays sur liste noire, Suisse et USA), si l’origine des fonds a été validée par les services juridiques de la compagnie luxembourgeoise. Dans la pratique, seules quelques compagnies cependant acceptent les Français résidant hors de l’Union européenne (Sogelife par exemple).
Ces contrats d’assurance-vie du Grand-Duché sont distribués par des interlocuteurs professionnels : banques, compagnies d’assurances et conseillers en gestion de patrimoine indépendant (CGPI), mais aussi certaines plateformes d’investissements en ligne désormais.
Tout contrat Luxembourg propose une fiche récapitulative de ses caractéristiques essentielles (frais d’entrée, de gestion, d’arbitrage, fonds euros et UC disponibles…). Il est également possible, durant les 30 premiers jours de la souscription, de changer d’avis et de renoncer à l’ouverture de l’assurance-vie.
Le fonctionnement des assurances vie du Luxembourg permet l’accès à des solutions complexes d’investissement sur-mesure, internationales, fiscales et haut de gamme, qu’il est très important d’appréhender pour choisir la meilleure stratégie financière.
Afin de réaliser un investissement en assurance vie luxembourgeoise le plus pertinent pour vous, de choisir le contrat et les supports les plus adaptés à votre profil patrimonial et à vos objectifs, vous pouvez vous faire accompagner par un cabinet de conseil en gestion de patrimoine dans votre investissement en assurance vie Luxembourg. Il est aussi possible de se tourner vers un conseiller en gestion de patrimoine en ligne comme Ramify ou Yomoni, ou encore Avnear par exemple qui propose plusieurs contrats d’assurance vie luxembourgeoise.
Avis assurance vie Luxembourg : quels sont les avantages de l’assurance vie luxembourgeoise ?
- Le triangle de sécurité : un régime de protection unique de l’investisseur, le plus strict en Europe, qui assure la séparation légale et physique entre les avoirs des souscripteurs d’une part, et les actifs des actionnaires et autres créanciers de la compagnie d’assurance d’autre part, afin que les actifs des clients, en cas de faillite de l’assureur, soient non saisissables puisqu’externes.
- Le super privilège, sans plafond : le titulaire du contrat a le statut de créancier prioritaire et sera donc remboursé en premier par rapport aux autres créanciers de la compagnie quels qu’ils soient, même s’il s’agit de l’État et ce, sans aucun plafond.
- La neutralité fiscale : c’est la fiscalité du lieu de résidence qui s’applique. Ainsi, si vous êtes résident fiscal français, vous n’aurez pas plus intérêt sur le plan fiscal à détenir une assurance luxembourgeoise qu’une assurance vie française. Mais en cas d’expatriation, avec un contrat luxembourgeois, vous ne subirez pas de double imposition.
- Le choix des devises : les assurances vie luxembourgeoises, multi-devises, permettent le plus souvent de libeller le contrat en euro, en dollar américain, en livre sterling, en franc suisse ou en yen, ce qui est particulièrement avantageux pour les expatriés payés dans ces devises pour annuler l’effet de change.
- La création de fonds sur mesure : les assurances vie luxembourgeoises donnent accès à un très vaste univers d’investissement au travers de fonds internes dédiés, fonds spécifiques et unités de compte, permettant d’investir sur une gamme d’actifs quasi illimitée avec à peu près tous les produits financiers possibles.
- Un accès au crédit Lombard : la plupart des assurances vie au Luxembourg permettent de recourir au Crédit Lombard, un crédit in fine qui permet de profiter du levier pour accroître encore son capital de façon très avantageuse.
Avis assurance vie Luxembourg : quels sont les inconvénients de l’assurance vie au Luxembourg ?
Découvrez l’assurance vie Lucya CNP
- Un ticket d’entrée élevé : c’est le plus gros inconvénient de l’assurance vie au Luxembourg. Elles ne sont jamais accessibles avec moins de 50 000 euros et le plus souvent c’est le seuil des 100 000 euros qui doit être dépassé. De plus, pour avoir accès à des fonds, le montant d’investissement minimal est souvent de 250 000 euros, voire 300 000 euros ou même 500 000 euros selon les assureurs.
- Une restriction liée au pays de résidence : il est parfois extrêmement difficile de souscrire à un contrat en assurance vie luxembourgeoise pour les personnes résidant dans un pays hors de l’espace économique européen, voire impossible pour les résidents aux États-Unis et en Suisse.
- Une souscription fastidieuse : l’origine des fonds investis est un indispensable de toute adhésion à un contrat d’assurance vie. La démarche est de manière générale bien plus longue et compliquée qu’en France, car plus encadrée, mais en contrepartie permet de bénéficier d’une protection accrue.
- Un fonds en euros peu attractif : le fonds euros est souvent absent des assurances vie luxembourgeoises. Il est parfois proposé par les filiales de groupes français au Luxembourg, avec des rendements souvent moins attractifs que ceux que l’on peut toucher en France. Notez aussi que les SCPI sont quasi absentes dans l’offre des assurances vie luxembourgeoise.
Assurance vie française Vs assurance vie luxembourgeoise : quelles différences ?
| Critère | Assurance vie française | Assurance vie luxembourgeoise |
| Sécurité du capital | Garantie limitée (FGAP) | Triangle de sécurité + super privilège |
| Fiscalité expatriés | Peut subir double imposition | Neutralité fiscale et portabilité |
| Multi-devises | Rare | Large choix de devises |
| Accès à crédits Lombard | Possible mais limité | Structuré dans le contrat |
| Ticket d’entrée | Modeste | Généralement élevé (≥ 100k€) |
Quelle assurance vie luxembourgeoise selon votre profil ?
L’assurance vie luxembourgeoise ne s’adresse pas uniquement aux très grandes fortunes. Si elle reste un outil patrimonial privilégié des investisseurs les plus fortunés, certains contrats sont désormais accessibles à partir de 50 000 ou 100 000 euros. Le contrat le plus adapté dépendra principalement de votre situation patrimoniale, de vos objectifs d’investissement et de votre besoin de personnalisation.
Vous êtes résident français
Contrairement à une idée reçue, une assurance vie luxembourgeoise ne procure pas d’avantage fiscal particulier aux résidents fiscaux français par rapport à une assurance vie française. Son intérêt réside avant tout dans la protection offerte par le triangle de sécurité, l’accès à une architecture financière plus ouverte, la possibilité d’investir dans plusieurs devises et, pour certains contrats, dans une gestion patrimoniale très personnalisée. Elle s’adresse principalement aux épargnants souhaitant diversifier leur patrimoine ou accéder à des solutions d’investissement plus sophistiquées.
Vous êtes expatrié
L’assurance vie luxembourgeoise est particulièrement adaptée aux expatriés et aux personnes susceptibles de changer de résidence fiscale au cours de leur vie. Grâce au principe de neutralité fiscale, le contrat s’adapte généralement à la fiscalité du pays de résidence du souscripteur, sous réserve qu’il puisse y être distribué. Cette portabilité constitue l’un des principaux atouts des contrats luxembourgeois pour les profils internationaux.
Vous disposez d’un patrimoine compris entre 100 000 € et 250 000 €
À partir de ce niveau de patrimoine, l’assurance vie luxembourgeoise devient plus facilement accessible. Des contrats comme La Mondiale Europartner Life Mobility Evolution ou Yomoni Lux (dès 50 000 euros d’encours) permettent de bénéficier des principaux avantages du cadre luxembourgeois, tout en proposant un ticket d’entrée plus abordable que les contrats patrimoniaux traditionnels. Ils constituent souvent une première étape pour les investisseurs souhaitant internationaliser une partie de leur patrimoine.
Vous disposez d’un patrimoine compris entre 250 000 € et 1 M€
À partir de 250 000 €, le choix de contrats s’élargit et donne accès à une architecture d’investissement plus complète. Les investisseurs peuvent notamment bénéficier de Fonds Internes Dédiés (FID) ou de Fonds d’Assurance Spécialisés (FAS), d’une plus grande liberté dans la sélection des supports et, selon les contrats, de services complémentaires comme le crédit Lombard ou l’accès à plusieurs banques dépositaires.
Vous disposez d’un patrimoine supérieur à 1 M€
Pour les patrimoines supérieurs à un million d’euros, l’assurance vie luxembourgeoise devient un véritable outil d’ingénierie patrimoniale. La personnalisation de la gestion, le choix de la banque dépositaire, la diversification internationale, l’accès à des actifs non cotés ou à des mandats de gestion sur mesure prennent alors une importance particulière. Dans cette configuration, le contrat est généralement intégré à une stratégie patrimoniale globale associant optimisation de la transmission, mobilité internationale et diversification des actifs.
Assurance vie luxembourgeoise : l’essentiel à retenir en 30 secondes
L’assurance vie luxembourgeoise se distingue par un niveau de sécurité renforcé, une neutralité fiscale adaptée aux expatriés et un large univers d’investissement, souvent inaccessible dans les contrats français classiques.
Grâce au triangle de sécurité, les actifs des souscripteurs sont juridiquement et physiquement séparés de ceux de l’assureur, offrant une protection unique en Europe.
Elle permet également d’investir en multi-devises et d’accéder à des fonds sur mesure (FID, FAS), particulièrement adaptés aux patrimoines importants. En contrepartie, le ticket d’entrée élevé réserve ce type de contrat à des investisseurs avertis, dans une logique patrimoniale de long terme.
Assurance vie luxembourgeoise Yomoni : jusqu’à 2 500€ remboursés de frais de gestion*
FAQ assurance vie luxembourgeoise : fonctionnement, avantages, fiscalité et risques
Une assurance vie luxembourgeoise permet de bénéficier d’une plus importante garantie en capital en cas de faillite, leur réglementation fiscale est plus avantageuse pour les expatriés français, le choix en termes de support financier est aussi généralement plus important et ces contrats assurance vie permettent d’investir dans des fonds sur mesure. En outre, il est possible de libeller son contrat dans une devise de référence autre que l’euro.
Tout résident français habitant en France peut ouvrir une assurance-vie au Luxembourg. Certaines compagnies permettent également aux Français résident hors de l’Union Européenne d’ouvrir une assurance-vie luxembourgeoise. Vous pouvez souscrire un contrat luxembourgeois auprès d’une banque ou d’un courtier ou d’un conseiller en gestion de patrimoine indépendant.
Les frais d’un contrat d’assurance vie luxembourgeoise sont généralement moins élevés qu’en France lorsque les montants investis sont importants (au-delà de 500 000€), car les frais sont négociables. Les frais de gestion oscillent entre 0,5 % et 1,5 % et les frais d’arbitrage sont de l’ordre de 0,5 % à 1 %. Des frais d’entrée peuvent également être pratiqués mais ils sont négociables et dégressifs en fonction du montant investi.
Il est impossible de transférer une assurance vie française vers un contrat assurance vie luxembourgeois. En revanche, vous pouvez abonder une assurance vie au Luxembourg en procédant à des transferts de titres (actions, SICAV, etc.).
Si vous résidez fiscalement en France, vous devez déclarer tous les ans au fisc la détention de votre contrat d’assurance vie au Luxembourg, au moment de la déclaration d’impôt, via l’annexe 3916-3916bis qui vise à déclarer les comptes détenus à l’étranger, et ce même si vous n’avez effectué aucun versement ni aucun rachat. Il n’est cependant pas nécessaire d’indiquer le montant détenu sur votre assurance vie au Luxembourg.
Sources images : Freepik / Flickr @Philippe Stenier
Toutes nos informations sont, par nature, génériques. Elles ne tiennent pas compte de votre situation personnelle et ne constituent en aucune façon des recommandations personnalisées en vue de la réalisation de transactions et ne peuvent être assimilées à une prestation de conseil en investissement financier, ni à une incitation quelconque à acheter ou vendre des instruments financiers. Le lecteur est seul responsable de l’utilisation de l’information fournie, sans qu’aucun recours contre la société éditrice de Cafedelabourse.com ne soit possible. La responsabilité de la société éditrice de Cafedelabourse.com ne pourra en aucun cas être engagée en cas d’erreur, d’omission ou d’investissement inopportun.
Responsable Editoriale - Café de la Bourse
Après des études littéraires et une double formation en communication à la Sorbonne et au CELSA, Clémence Tanguy a travaillé à la SNCF et au Conseil Général des Hauts-de-Seine avant d'intégrer l'équipe de Café de la Bourse en 2015. Elle est en charge des sujets relatifs à l'actualité macro-économique, aux crypto-monnaies, aux produits financiers, aux finances personnelles et à l'investissement en général, avec une approche pédagogique et pragmatique.