
Offres du moment
1 action Veolia offerte avec un dépôt min de 50€. Capital à risque*
Livret Distingo sans risque à 4,5% pendant 3 mois + 80€ offerts*
Livret Bforbank à 3,1% pendant 12 mois + jusqu’à 280€ offerts (si ouverture d’un compte courant)*
*Voir conditions sur le site.
Quel est le meilleur livret d’épargne en octobre 2026 ? Un livret est un placement sans risque simple et liquide qui permet de déposer son argent et de percevoir des intérêts, sans prendre de risque de perte en capital sur les sommes déposées. Il existe notamment des livrets réglementés, comme le Livret A, le LDDS ou le LEP, dont les conditions sont fixées par les pouvoirs publics, et des livrets bancaires, dont le taux est librement fixé par chaque établissement.
Pour vous aider à choisir, nous avons comparé les meilleurs livrets d’épargne du moment en tenant compte du taux proposé, de sa durée, du plafond de dépôt et des éventuels bonus de bienvenue. Ce classement est mis à jour en octobre 2026 afin de tenir compte des offres actuellement disponibles.
Le Top 3 Café du Patrimoine présente les trois offres que nous retenons particulièrement ce mois-ci. Il est complété par notre classement des 10 meilleurs livrets, qui permet de comparer plus largement les offres disponibles et leur rendement sur la première année.
Top 3 des meilleurs livrets boostés d’octobre 2026 : avis Café du Patrimoine
Découvrez notre top 3 meilleur livret épargne d’octobre 2026, c’est-à-dire le livret qui rapporte le plus pour 1 an de placement, mais aussi les livrets qui présentent le meilleur taux d’intérêt à très court terme pour votre épargne et les différentes caractéristiques des super livrets et livrets boostés comme les bonus à la souscription qui vous aideront à choisir le meilleur livret épargne selon vos besoins.
| Top livret épargne | Les offres du moment | Voir offres |
|---|---|---|
| 4,50 % pendant 3 mois puis 2,25 % + 80 € offerts* | Découvrez |
| 3,10 % pendant 12 mois puis 1,20 % + jusqu'à 280 € offerts (si ouverture d’un compte courant)* | Découvrez |
 | 3,50 % pendant 2 mois, puis 2,50 %* | Découvrez |
Quel est le meilleur livret 2026 selon Café du Patrimoine en vidéo
Découvrez le Livret Distingo sans risque à 4,5 % pendant 3 mois + 80 € offerts*
Sommaire
- Livret épargne : comment calculer le taux d’intérêt d’un livret bancaire ?
- Les 10 meilleurs livrets : classement et comparatif livrets octobre 2026
- Comment choisir parmi les meilleurs livrets ? Conseils Café du Patrimoine
- Quel est le meilleur livret selon votre situation ? Avis Café du Patrimoine
- Quand faut-il épargner sur un livret boosté ? Réponse en infographie
- Quels sont les avantages et inconvénients des super livrets ? En vidéo
- Fiscalité des livrets bancaires en 2026 : quel rendement après impôt
- Les alternatives au livret épargne : tableau comparatif des meilleurs placements sans risque de 2026
- Comment ouvrir un livret épargne ?
- Meilleurs livrets : attention aux arnaques aux livrets d’épargne 2026
Livret épargne : comment calculer le taux d’intérêt d’un livret bancaire ?
La plupart des livrets bancaires présentent un taux d’intérêt simple, c’est-à-dire fixe, qui n’évolue pas avec le temps. Pour savoir quelle sera la somme gagnée en fonction de la somme placée et du taux d’intérêt pratiqué, on fera le calcul suivant :
Montant du capital (€) X Taux d’intérêt annuel (%) X Temps de valorisation = Intérêt (€)
Les livrets de l’épargne réglementée et de nombreux livrets fiscalisés présentent un taux d’intérêt fixe, d’où l’importance de connaître cette formule de calcul du taux d’intérêt pour anticiper les sommes gagnées grâce à son placement.
Le calcul est en revanche un peu plus compliqué avec un super livret ou livret boosté. En effet, les super livrets sont des livrets bancaires fiscalisés présentant un taux d’intérêt élevé pendant une période déterminée (de l’ordre de quelques mois), avant de redescendre à des niveaux moins élevés, ce qui complique le calcul.
Vous souhaitez connaître et calculer vous-même le taux de rendement réel d’un livret épargne boosté à l’offre promotionnelle alléchante ? Voici le calcul à effectuer pour un super livret :
Taux de rendement annuel = taux boosté x (nb de mois de la promotion/12) + taux normal x (nb de mois restants/12)
Les 10 meilleurs livrets : classement et comparatif livrets octobre 2026
Découvrez le Livret BforBank sans risque à 3,10 % pendant 12 mois*
La particularité des super livrets, c’est de proposer un taux boosté, avec un taux d’intérêt appliqué pendant quelques mois sensiblement plus élevé que les taux pratiqués d’ordinaire. Certains établissements bancaires se sont imposés comme des acteurs de référence dans l’univers du super livret boosté. C’est par exemple le cas de DISTINGO Bank et de son super livret boosté DISTINGO, du livret Rentabilis de Monabanq, ou encore du livret Zesto de Renault Bank ou du livret Bfor+ de BforBank. On peut également citer le livret Fortuneo, le livret Cashbee ou encore le livret Hello+ de Hello Bank. Vous pouvez aussi retrouver de très nombreuses offres de super livrets européens sur la plateforme d’épargne en ligne Raisin par exemple.
Pour vous aider à identifier les meilleures offres, nous vous proposons un Top 10 des meilleurs livrets boostés du moment. Ce classement réunit les 10 meilleurs livrets d’épargne et super livrets que nous avons sélectionnés en octobre 2026. Pour les offres à taux boosté, nous avons calculé le rendement sur la première année en tenant compte de la durée du taux promotionnel puis du taux appliqué ensuite.
Le tableau présente également le plafond de dépôt, les éventuels bonus de bienvenue et la date limite de l’offre, afin de vous permettre de comparer les livrets au-delà du seul taux affiché.
Comparatif des 10 meilleurs super livrets épargne d’octobre 2026
| Livret | Offre promotionnelle | Plafond | Rendement sur un an | Bonus | Date limite |
|---|---|---|---|---|---|
| Livret Distingo | 4,50 % pendant 3 mois, puis 2,25 %* | 200 000 € | 2,81 % | 80 € offerts* | 30 octobre 2026 |
| Livret d'épargne Bfor+ de BforBank | 3,10 % pendant 12 mois, puis 1,20 %* | 200 000 € | 3,10 % | Jusqu’à 280 € offerts si ouverture d’un compte bancaire couplée à l’offre BforZEN* | 2 novembre 2026 |
| Compte épargne Rentabilis de Monabanq | 3,00 % pendant 12 mois, puis 1,70 %* | 150 000 € | 3,00 % | Jusqu’à 280 € offerts si ouverture d’un compte courant* | 30 octobre 2026 |
| Livret Cashbee | 3,50 % pendant 2 mois, puis 2,50 %* | 200 000 € | 2,66 % | N/A | Aucune |
| Livret épargne Zesto de Renault Bank | 3,10 % pendant 6 mois, puis 2,20 %* | 100 000 € | 2,65 % | 50 € offerts* | 31 octobre 2026 |
| Livret Hello+ Hello Bank | 2,50 % pendant 12 mois, puis 0,50 %* | 50 000 € | 2,50 % | Jusqu’à 280 € offerts si ouverture d’un compte courant* | 23 novembre 2026 |
| Livret Solidarité Crédit Municipal | 2,05 %* | 600 000 € | 2,05 % | N/A | Aucune |
| Livret Meilleurtaux | 2,00 %* | 10 millions d'€ | 2,00 % | N/A | Aucune |
| Livret+ Fortuneo | 1,80 %* | 10 millions d'€ | 1,80 % | 80 € offerts si ouverture d’un compte courant* | Aucune |
| Livret BoursoBank | 1,50 %* | Aucun | 1,50 % | Jusqu’à 180 € offerts si ouverture d’un compte courant* | Aucune |
Notez que parmi les spécialistes de super livrets, nombreux sont ceux qui, même hors période d’offre de taux boosté, commercialisent un livret dont le taux reste avantageux. On peut notamment citer le livret Bourso+ de BoursoBank ou encore le livret Meilleurtaux.
Comment choisir parmi les meilleurs livrets ? Conseils Café du Patrimoine
Le taux affiché ne suffit pas à déterminer quel est le meilleur livret. Pour comparer correctement les offres, il faut regarder plusieurs éléments : le taux de base, la durée d’une éventuelle promotion, le plafond sur lequel le taux s’applique, la fiscalité et les éventuelles primes de bienvenue.
Taux livret boosté : attention à sa durée
Un taux promotionnel élevé peut être attractif, mais il est généralement proposé pendant une durée limitée. Un livret affichant 5 % pendant quelques mois peut ainsi être moins rémunérateur sur un an qu’un livret à 3 % pendant 12 mois. Pour comparer les offres, regardez donc le taux d’intérêt appliqué après la période promotionnelle et, surtout, le rendement sur la première année.
Plafond : jusqu’à quelle somme le taux boosté s’applique-t-il ?
Le montant que vous pouvez déposer est également déterminant. Certains livrets proposent un taux attractif, mais uniquement jusqu’à un plafond relativement faible. À l’inverse, d’autres permettent de placer plusieurs centaines de milliers d’euros, voire davantage. Un taux élevé n’a pas le même intérêt selon la somme que vous souhaitez épargner.
Les plafonds à connaître selon Clémence :
Livrets boostés : plusieurs centaines de milliers d’euros, voire plusieurs millions, mais le taux boosté porte sur plusieurs dizaines de milliers d’euros voire centaines de milliers d’euros
Livret A : 22 950 €
LDDS : 12 000 €
LEP : 10 000 €
Livret jeune : 1 600 €
Fiscalité : comparez les taux nets des super livrets
Tous les livrets ne bénéficient pas du même traitement fiscal. Les intérêts des livrets réglementés comme le livret A, le LDDS, le LEP ou encore le livret jeune sont exonérés d’impôt et de prélèvements sociaux, tandis que les intérêts des livrets bancaires classiques sont soumis à la flat tax de 31,4 % ou, sur option, au barème de l’impôt sur le revenu auquel s’ajoutent les prélèvements sociaux. Le taux net après fiscalité est donc plus pertinent que le taux brut pour comparer les offres.
Prime de bienvenue : un bonus à prendre en compte lors du choix du super livret
Certaines banques ajoutent une prime à l’ouverture du livret, parfois sous condition d’ouverture d’un compte courant ou de respect de certaines conditions. Cette prime peut améliorer sensiblement le rendement la première année, en particulier pour une épargne de montant limité. Elle doit toutefois être considérée comme un bonus ponctuel, et non comme un rendement récurrent.
Comment choisir le meilleur livret ? Les astuces de Clémence
Pour choisir parmi les meilleurs livrets, ne vous arrêtez pas au taux promotionnel affiché. Comparez le rendement sur un an, la durée du taux boosté, le plafond, la fiscalité et les éventuels bonus. C’est cette approche qui permet d’identifier l’offre réellement la plus rémunératrice pour votre épargne.
Quel est le meilleur livret selon votre situation ? Avis Café du Patrimoine
Découvrez le Livret Distingo sans risque à 4,5 % pendant 3 mois + 80 € offerts*
Il n’existe pas un meilleur livret valable pour tous les épargnants. Le choix dépend notamment du montant disponible, de la durée de placement recherchée et de votre besoin de disposer rapidement de votre argent.
Pour une épargne de précaution : privilégiez la disponibilité
L’épargne de précaution doit avant tout rester disponible à tout moment, sans risque de perte en capital. Le taux de rémunération est important, mais il ne doit pas être le seul critère : l’objectif est de pouvoir faire face à une dépense imprévue sans devoir vendre un placement ou attendre son échéance.
Les livrets réglementés sont particulièrement adaptés à cet usage, notamment grâce à leur disponibilité et à leur fiscalité avantageuse. Le Livret A, le LDDS et, pour les épargnants éligibles, le LEP peuvent ainsi constituer le socle de l’épargne de précaution.
Si vos livrets réglementés sont remplis : regardez les super livrets
Une fois les plafonds des livrets réglementés atteints, les super livrets bancaires peuvent permettre de rémunérer une épargne supplémentaire tout en conservant une bonne disponibilité. Notez toutefois que le taux boosté est quasi systématiquement appliqué seulement si l’épargne est conservée sur le livret pendant toute la durée du boost et même parfois au-delà. De plus, pour toucher les éventuelles primes de bienvenue, la période de conservation des avoirs sur le livret peut être significativement rallongée, bien au-delà de la période de taux boosté.
Dans ce cas, comparez surtout le taux promotionnel, sa durée et le taux appliqué après la promotion. Une offre à 5 % pendant quelques mois n’est pas nécessairement plus rémunératrice sur un an qu’un livret proposant 3 % pendant 12 mois. Le plafond de dépôt doit également être pris en compte, notamment si vous souhaitez placer une somme importante.
Pour une somme importante : surveillez le plafond et le rendement réel des super livrets
Plus le montant à placer est élevé, plus le plafond du livret boosté peut faire la différence. Un taux attractif appliqué seulement aux premiers milliers d’euros peut être moins intéressant pour un épargnant disposant de plusieurs dizaines ou centaines de milliers d’euros.
Il faut donc regarder le montant réellement rémunéré au taux annoncé, mais aussi le taux appliqué à la somme restante. Le rendement sur la première année, présenté dans notre classement, permet justement de mieux comparer les offres de super livret à taux boosté.
Pour profiter d’une offre promotionnelle : calculez le gain d’un super livret sur un an
Les promotions constituent souvent l’un des principaux arguments des super livrets : taux boosté pendant quelques mois, prime de bienvenue ou cumul des deux. Mais ces avantages sont généralement temporaires et parfois soumis à des conditions.
Pour déterminer si une offre est réellement intéressante, mieux vaut donc calculer le rendement obtenu sur la première année, en intégrant la période promotionnelle, le taux qui prend le relais et, lorsque les conditions le permettent, la prime de bienvenue.
Les critères clés pour choisir le meilleur livret épargne selon Clémence :
Le meilleur livret dépend avant tout de votre objectif. Pour une épargne de précaution, la disponibilité et la sécurité priment. Pour une épargne supplémentaire, les super livrets peuvent être intéressants, notamment lorsqu’une offre promotionnelle permet d’améliorer le rendement sur quelques mois. Les super livrets sont à privilégier dès lors que vous avez une somme importante à placer. Et les meilleurs livrets sont quasiment toujours les plus avantageux si votre durée de placement est au moins égale à la durée du taux boosté.
Quand faut-il épargner sur un livret boosté ? Réponse en infographie
Cette infographie explique quand privilégier un livret boosté : épargne sans risque, liquidité immédiate et placement idéal pour des objectifs à court terme ou en complément du Livret A.
Elle s’adresse aux épargnants prudents souhaitant optimiser leur trésorerie pendant une période de taux boosté.
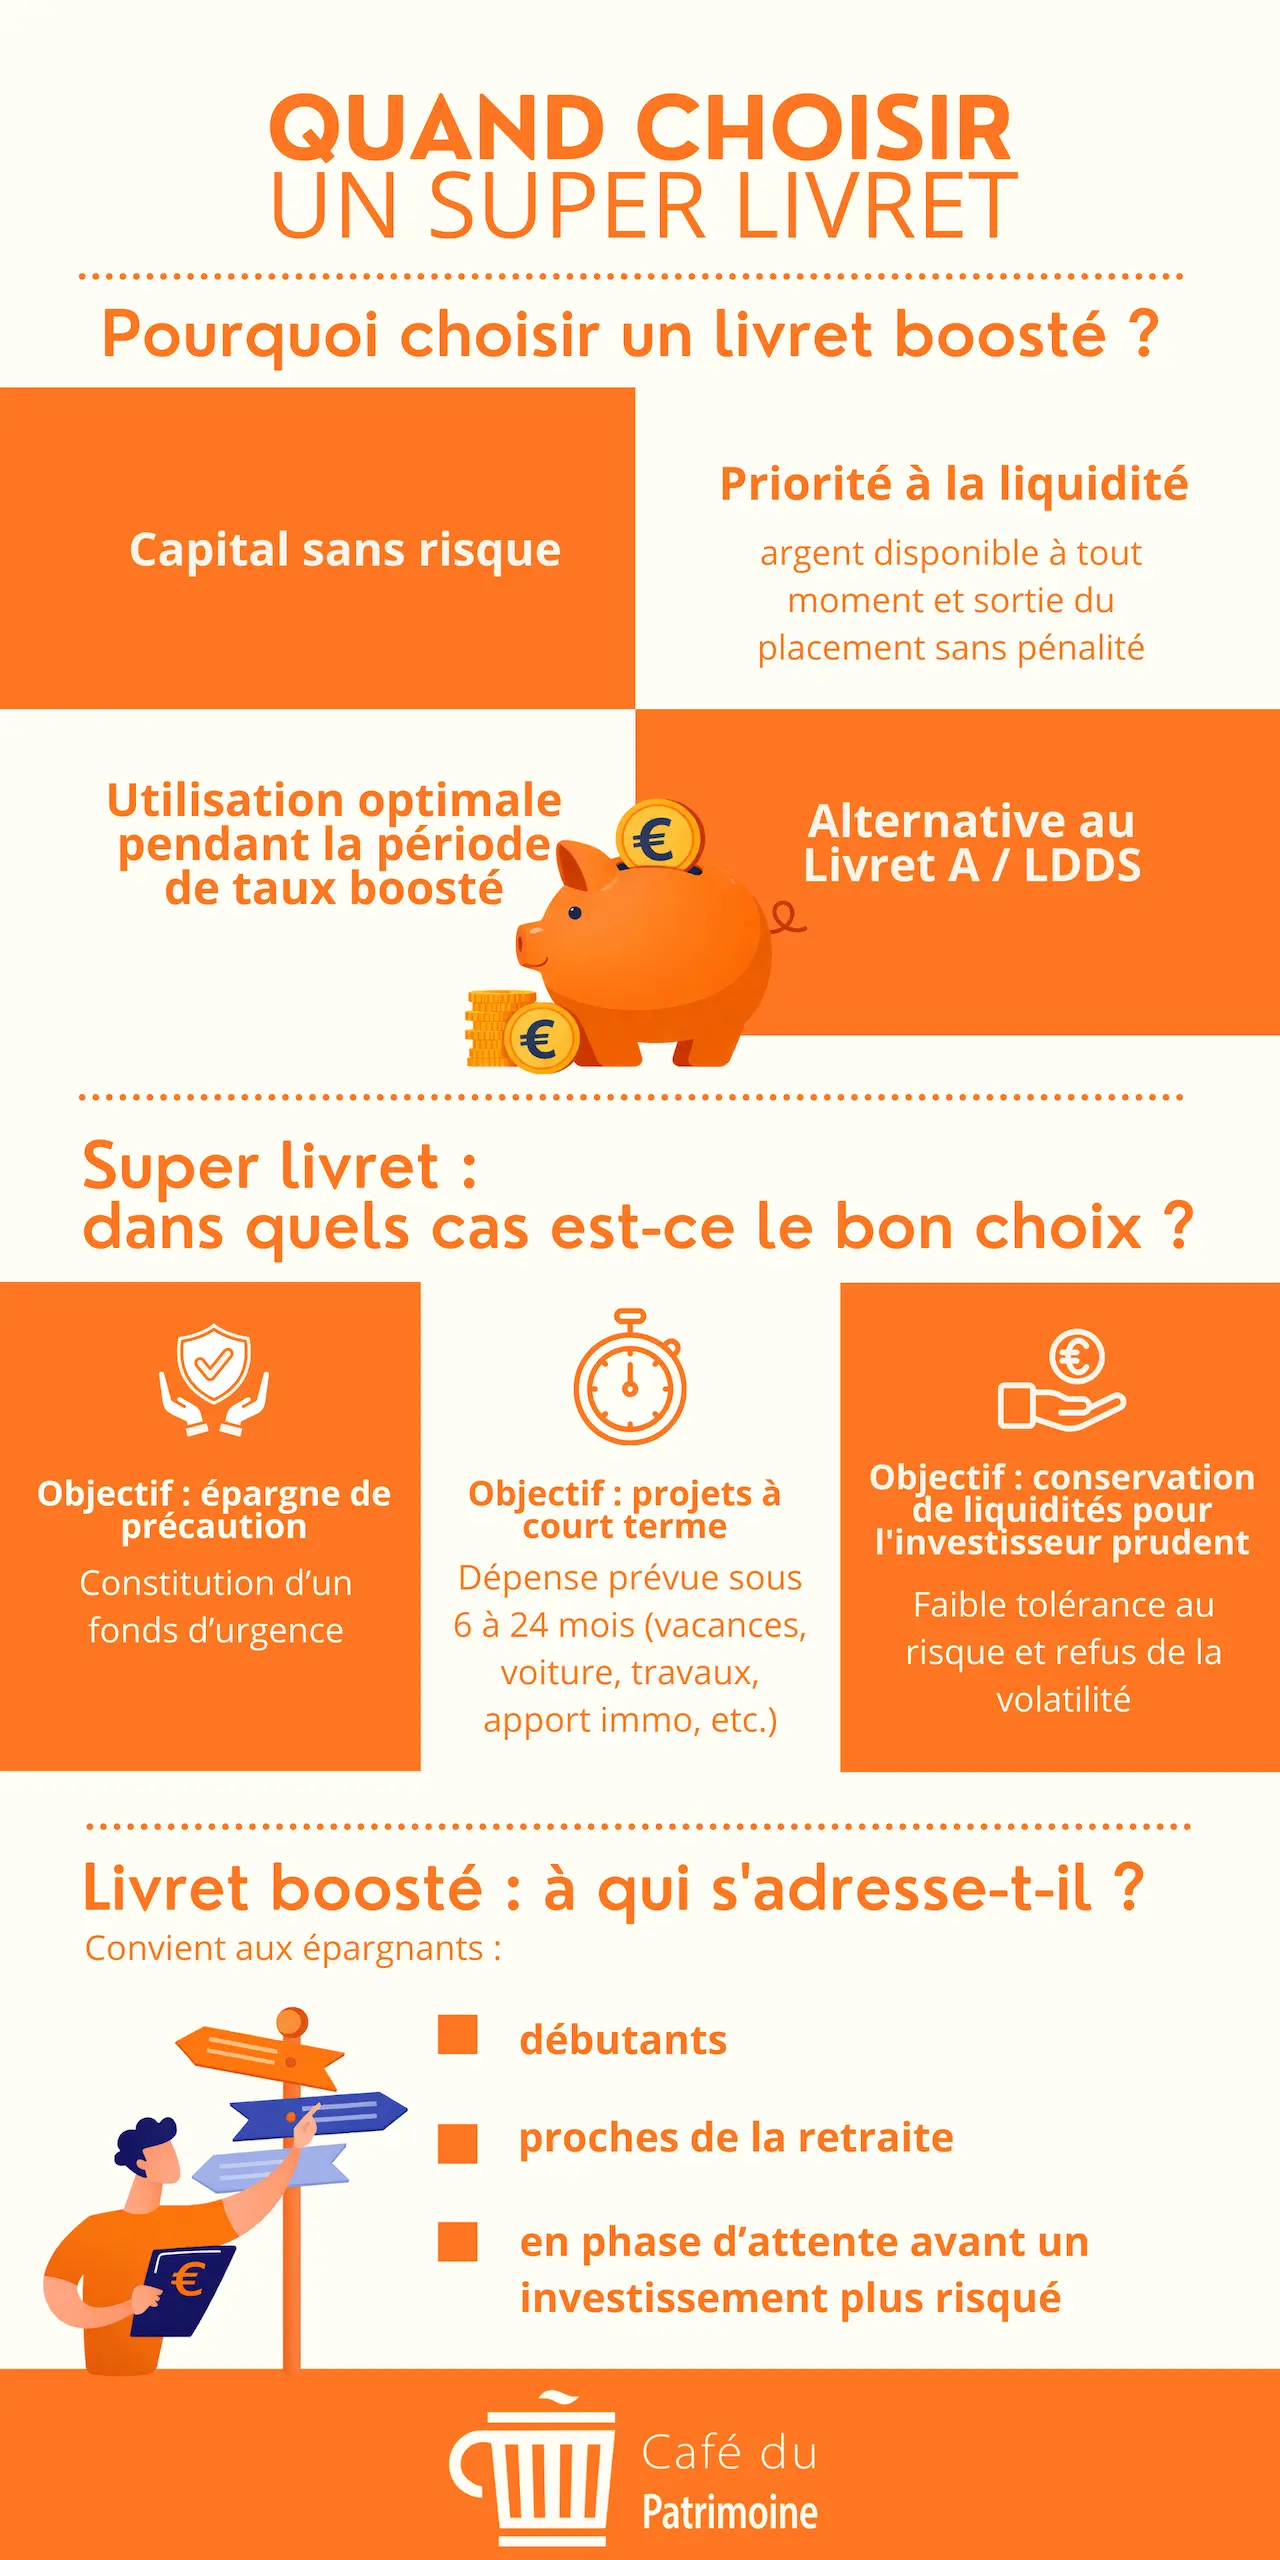
Livret boosté : dans quels cas est-ce le bon choix ?
- Capital sans risque
- Priorité à la liquidité : argent disponible à tout moment et sortie du placement sans pénalité
- Utilisation optimale pendant la période de taux boosté
- Alternative au Livret A / LDDS
Objectif : épargne de précaution
- Constitution d’un fonds d’urgence
Objectif : projets à court terme
- Dépenses prévues sous 6 à 24 mois (vacances, voiture, travaux, apport immo, etc.)
Objectif : conservation de liquidités pour l’investisseur prudent
- Faible tolérance au risque et refus de la volatilité
Livret boosté : à qui s’adresse-t-il ?
Convient aux épargnants :
- débutants
- proches de la retraite
- en phase d’attente avant un investissement plus risqué
Découvrez le Livret BforBank sans risque à 3,10 % pendant 12 mois*
Quels sont les avantages et inconvénients des super livrets ? En Vidéo
Quels sont les avantages des super livrets épargne ?
Le livret bancaire boosté ou super livret peut être financièrement intéressant, voire très intéressant à (très) court terme, lorsqu’il est accompagné de taux d’intérêt boostés ou taux préférentiels qui permettent de faire fructifier son argent rapidement. Mais attention au taux de rendement sur l’année, bien différent du pourcentage affiché en gros sur les supports publicitaires, qui lui ne dure généralement que quelques mois.
Vous trouverez en début d’article le calcul à effectuer pour déterminer le rendement du super livret bancaire sur une année complète. Nous avons d’ailleurs effectué ce calcul pour vous avec les 10 meilleures offres de super livrets du moment, mis à jour tous les mois.
À noter aussi : les primes d’ouverture de compte, ces offres promotionnelles proposées par presque toutes les banques en ligne, peuvent également doper significativement le rendement du livret épargne.
Prenez donc également bien en compte le montant de l’offre de bienvenue au moment de calculer le rendement de votre livret boosté sur un an. Sachez aussi que les taux d’intérêt boostés et les primes d’ouverture sont dans la plupart des cas réservés aux nouveaux clients.
Découvrez le Livret BforBank sans risque à 3,10 % pendant 12 mois*
Quels sont les limites du livret boosté ?
Le super livret ou livret boosté permet de bénéficier de taux ultra avantageux, mais pendant une période seulement, généralement de l’ordre de quelques mois. Ensuite, le super livret épargne présente un taux plus faible, sans limite de temps cette fois.
De plus, si les plafonds sont généralement très élevés, l’encours concerné par le taux boosté est lui souvent inférieur. Les meilleurs livrets épargne du moment dont les offres sont détaillées ci-dessus proposent en effet un taux boosté pour des enveloppes allant jusqu’à 200 000 €. De plus, le taux boosté n’est souvent accessible que si les sommes déposées atteignent un encours minimal et que les fonds sont déposés durant une période définie, de plusieurs mois généralement.
Et surtout, le principal inconvénient d’un livret boosté, c’est sa fiscalité. Avec des gains taxés à la flat tax ou au barème de l’impôt sur le revenu, les livrets boostés, même avec des taux très avantageux pendant quelques mois, ont parfois du mal, selon les périodes, à rivaliser avec les livrets bancaires de l’épargne réglementée si vous êtes fiscalisé.
Fiscalité des livrets bancaires en 2026 : quel rendement après impôt ?
Tous les livrets ne sont pas soumis à la même fiscalité. Pour comparer correctement les meilleurs livrets, il faut donc raisonner en taux net, et pas uniquement en taux brut affiché.
Livrets réglementés : des intérêts exonérés
Les intérêts du Livret A, du LDDS, du LEP et du Livret Jeune sont exonérés d’impôt sur le revenu et de prélèvements sociaux. Le taux affiché correspond donc au rendement effectivement perçu par l’épargnant.
À l’inverse, les intérêts des livrets bancaires, notamment les super livrets et livrets boostés, sont fiscalisés.
Livrets bancaires boostés : une fiscalité de 31,4 % avec le PFU, ou moins selon votre situation
Les intérêts des livrets bancaires fiscalisés sont soumis au prélèvement forfaitaire unique (PFU), ou flat tax, de 31,4 % en 2026, composé de 12,8 % au titre de l’impôt sur le revenu et de 18,6 % de prélèvements sociaux.
Vous pouvez toutefois opter pour le barème progressif de l’impôt sur le revenu, auquel s’ajoutent les 18,6 % de prélèvements sociaux. Cette option concerne l’ensemble des revenus et gains soumis au PFU et peut être plus avantageuse selon votre situation fiscale.
Différence entre taux brut et taux net : un exemple simple du super livret
Prenons un livret bancaire rémunéré 3 % brut. Avec le PFU de 31,4 %, le rendement net est de :
3 % × (1 – 31,4 %) = 2,06 % net.
Pour 10 000 € placés pendant un an, cela représente 300 € d’intérêts bruts, soit environ 205,80 € après fiscalité.
C’est pourquoi il est important de comparer les livrets sur la base de leur rendement net, notamment lorsque vous mettez en regard un super livret fiscalisé avec un livret réglementé.
En revanche, si vous n’êtes pas redevable de l’impôt sur le revenu et que les gains liés à votre super livret sont taxés à 18,6 % seulement, alors le rendement net sera plus élevé. Dans ce cas, un taux de 3 % brut correspond à environ 2,44 % net :
3 % × (1 – 18,6 %) = 2,44 % net
Pour 10 000 € placés pendant un an, vous percevez alors environ 244 € d’intérêts nets, contre 205,80 € avec le PFU de 31,4 %.
Dispense de prélèvement : êtes-vous concerné ?
Sous certaines conditions de revenus, vous pouvez demander à être dispensé du prélèvement forfaitaire de 12,8 % au titre de l’impôt sur le revenu sur les intérêts de vos livrets bancaires. Les 18,6 % de prélèvements sociaux restent dus.
Pour les intérêts perçus en 2026, la dispense dépend du revenu fiscal de référence (RFR) 2024. Elle est accessible, selon les conditions indiquées par l’administration fiscale, lorsque le RFR ne dépasse pas 25 000 € pour une personne seule ou 50 000 € pour un couple soumis à imposition commune.
La demande de dispense des prélèvements doit être effectuée auprès de votre établissement financier au moyen d’une attestation sur l’honneur, avant le 30 novembre pour pouvoir bénéficier de la dispense sur les revenus de l’année suivante.
L’essentiel à retenir de la fiscalité des livrets selon Clémence :
Pour comparer les meilleurs livrets, regardez le taux net après fiscalité. Un taux promotionnel de 3 % brut sur un livret bancaire ne procure pas le même rendement qu’un taux de 3 % exonéré d’impôt. La dispense de prélèvement peut toutefois réduire la taxation à l’impôt sur le revenu pour les épargnants qui remplissent les conditions.
Les alternatives au livret épargne : tableau comparatif des meilleurs placements sans risque de 2026
Le livret d’épargne n’est pas la seule solution pour placer une épargne disponible ou peu risquée. Selon votre horizon de placement, vous pouvez aussi vous tourner vers un compte à terme, un fonds en euros d’assurance vie ou un fonds monétaire.
Le tableau ci-dessous permet de comparer rapidement ces différentes solutions avec les livrets, avant d’aller plus loin grâce à nos guides dédiés.
| Placements | Taux | Plafonds | Fiscalité | Durée idéale | Disponibilité | Périodicité rémunération | Garantie bancaire | Notre avis |
|---|---|---|---|---|---|---|---|---|
| Livret A | 1,7 % depuis le 1er août 2026 (contre 1,5 % auparavant) | 22 950€ | Exonération totale de l’impôt sur le revenu et de prélèvements sociaux | Court à moyen terme, voire long terme pour le fonds d’urgence | Oui | Rémunération par quinzaine | Oui à hauteur de 100 000€ | Pour une épargne de précaution ou des projets de court terme |
| LEP | 2,5 % depuis le 1er février 2026 (contre 2,7 % auparavant) | 10 000€ | Exonération totale de l’impôt sur le revenu et de prélèvements sociaux | Court à moyen terme, voire long terme pour le fonds d’urgence | Oui | Rémunération par quinzaine | Oui à hauteur de 100 000€ | À ouvrir d’urgence si vous êtes éligible |
| LDDS | 1,7 % depuis le 1er août 2026 (contre 1,5 % auparavant) | 12 000€ | Exonération totale de l’impôt sur le revenu et de prélèvements sociaux | Court à moyen terme, voire long terme pour le fonds d’urgence | Oui | Rémunération par quinzaine | Oui à hauteur de 100 000€ | Pour une épargne de précaution ou des projets de court terme |
| Livret hors épargne réglementée | 2,00 % pour les meilleurs livrets, jusqu’à 5,00 % pour les périodes boostées | Aucun ou très élevé (plusieurs millions) | Flat tax à 31,4 % ou barème de l’IR + 18,6 % de PS | Court/moyen terme | Oui | Rémunération par quinzaine le plus souvent | Oui à hauteur de 100 000€ | Pour une épargne de précaution ou des projets de court terme ou stocker des liquidités en attendant une opportunité d’investissement |
| Fonds euros | 2,6 % en moyenne en 2025 mais avec de fortes disparités | Aucun | Après 8 ans (sauf pour les contrats dont l’encours est supérieur à 150 000 euros pour une personne ou 300 000 pour un couple) : 24,7 % de taxation + abattement annuel sur les gains des rachats de 4 600 € pour une personne seule et de 9 200 € + avantages fiscaux à la succession | Moyen/long terme | Oui (sauf exception prévue par la loi Sapin 2) prévoir un délai variable selon l’assureur et le contrat | Participation aux bénéfices annuelle | Oui à hauteur de 70 000€ | Pour des projets moyen et long terme |
| Livret Jeune | 1,7 % minimum depuis le 1er août 2026 (contre 1,5 % auparavant) | 1 600€ | Exonération totale de l’impôt sur le revenu et de prélèvements sociaux | Court/moyen terme | Oui | Rémunération par quinzaine | Oui à hauteur de 100 000€ | Pour ses projets de court terme et ses petites dépenses du quotidien (carte de retrait parfois fournie) |
| Compte à terme | Variable, à environ 3,00 % sur 1 an et 3,40 % sur 5 ans pour les meilleurs CAT | Aucun ou très élevé (plusieurs millions) | Flat tax à 31,4 % ou barème de l’IR + 18,6 % de PS | Court/moyen terme | Non mais les retraits restent possibles avec un certain délai, une pénalité et une révision à la baisse du taux pratiqué | La rémunération est acquise à la fin de la durée de blocage | Oui à hauteur de 100 000€ | Pour des projets court ou moyen terme bien anticipés |
| PEL | 2 % | 61 200€ | Flat tax à 30 % ou barème de l’IR + 17,2 % de PS | 4 ans à 10 ans | Un retrait avant 2 ans entraîne la clôture et les intérêts passent à 1,5 %, un retrait entre 2 et 3 ans entraîne la clôture sans modification des intérêts. Les fonds sont disponibles à tout moment après 4 ans | Les intérêts cumulés sur l'année sont versés au 31 décembre de chaque année | Oui à hauteur de 100 000€ | Pour éventuellement financer un achat immobilier et profiter du taux d’intérêt garanti |
| CEL | 1,25 % depuis le 1er août 2026 (contre 1 % auparavant) | 15 300€ | Flat tax à 30 % ou barème de l’IR + 17,2 % de PS | Moyen/long terme | Oui | Rémunération par quinzaine | Oui à hauteur de 100 000€ | Déconseillé |
| Fonds monétaires | Variable, à environ 3 % pour les meilleurs fonds | Aucun | Flat tax à 31,4 % ou barème de l’IR + 18,6 % de PS | Moyen/long terme | Oui mais avec un petit délai | Selon fluctuation du marché | Aucune garantie et risque de perte en capital | Pour des projets court et moyen terme |
En investissant dans des actifs plus risqués mais aussi plus rémunérateurs, notamment sur les marchés actions au travers de titres vifs, de fonds ou encore d’ETF, que ce soit via les unités de compte d’une assurance-vie, via un PEA ou via un compte titres, vous accéderez à des rendements bien plus importants. Ces investissements plus rémunérateurs que les livrets, mais plus risqués aussi, impliquent également une exposition à une volatilité et une durée de placement bien plus importante, ce qui en fait une solution idéale pour votre épargne moyen-long terme.
Tout l’enjeu est de procéder à une répartition équilibrée de votre capital entre des livrets sans risque et le reste de vos avoirs, investis dans des placements comportant des actifs plus risqués et plus rémunérateurs.
Comment ouvrir un livret épargne ?
Découvrez le Livret BforBank sans risque à 3,10 % pendant 12 mois*
Vous devrez d’abord sélectionner le livret bancaire de votre choix et l’établissement dans lequel vous comptez l’ouvrir. Les modalités peuvent légèrement varier selon que vous avez opté pour un établissement bancaire traditionnel ou un acteur en ligne.
Dans tous les cas, vous devrez fournir au moment de la souscription à un livret bancaire un certain nombre de documents :
- justificatif d’identité ;
- justificatif de domicile ;
- RIB ;
- spécimen de signature sur feuille blanche.
Il pourra également vous être demandé :
- une déclaration d’origine des fonds ;
- un justificatif d’origine des fonds ;
- une dispense d’un acompte fiscal ;
- un justificatif de résidence fiscale.
À noter : si vous êtes déjà client de l’établissement bancaire dans lequel vous ouvrez votre livret, la démarche pourra être simplifiée.
Vous devrez ensuite réaliser votre premier virement ou bien envoyer un chèque ou encore déposer votre chèque ou des espèces à un guichet selon que vous souscrivez en ligne ou non.
Meilleurs livrets : attention aux arnaques aux livrets d’épargne 2026
Les offres de livrets très rémunérateurs peuvent attirer les épargnants, mais elles sont aussi utilisées pour tenter de faire croire à de faux placements. Avant de verser votre épargne, quelques vérifications s’imposent.
- Un rendement anormalement élevé : méfiez-vous des taux qui semblent trop beaux pour être vrais, notamment lorsqu’ils sont présentés comme garantis et sans risque.
- Des promesses d’exonération fiscale fausses : tous les livrets bancaires hormis ceux de l’épargne réglementée (livret A, LDDS, LEP et livret jeune) sont soumis à la flat tax ou au barème de l’impôt sur le revenu, sans exceptions.
- Un établissement non autorisé : vérifiez que la banque ou l’intermédiaire qui propose le livret est bien autorisé à exercer en France. Vérifiez que la société qui le propose est bien enregistrée à l’Orias. De plus, les agents financiers doivent figurer sur les registres de REGAFI quand les organismes d’assurance doivent eux figurer sur les registres de l’ACPR.
- Une demande de versement rapide : la pression pour transférer rapidement vos fonds, communiquer vos coordonnées bancaires ou fournir des informations personnelles doit vous alerter.
Avant toute souscription, prenez le temps de vérifier l’identité de l’établissement et les conditions réelles de l’offre. Retrouvez nos conseils pour repérer les faux livrets et éviter les arnaques à l’épargne dans notre guide dédié.
Quelques questions sur le livret épargne ?
Il n’existe pas un meilleur livret pour tous les épargnants. Le choix dépend notamment du taux, de la durée de l’offre promotionnelle, du plafond, de la fiscalité et des éventuels bonus. Consultez notre classement des 10 meilleurs livrets mis à jour en octobre 2026.
Le taux d’intérêt varie selon le type de livret bancaire. Il est fixé par l’État pour tous les livrets de l’épargne réglementée. Pour les livrets fiscalisés, son taux est très variable selon les établissements bancaires. Les super livrets à taux boostés, comme le livret Distingo, proposent généralement des taux préférentiels pendant quelques mois avant de revenir à un rendement classique. Ces livrets boostés peuvent aussi proposer des bonus versés en euros sur votre compte après ouverture.
Les livrets proposant les taux promotionnels les plus élevés ne sont pas nécessairement ceux qui offrent le meilleur rendement sur un an. Pour comparer les offres, il faut tenir compte de la durée du taux boosté et du taux appliqué ensuite.
Pour une épargne de précaution, privilégiez un livret permettant de disposer rapidement de votre argent sans risque de perte en capital. Les livrets réglementés constituent généralement le socle de ce type d’épargne.
Les intérêts du Livret A, du LDDS, du LEP et du Livret Jeune sont exonérés d’impôt et de prélèvements sociaux. Les intérêts des livrets bancaires fiscalisés sont, eux, soumis au PFU de 31,4 % en 2026, sauf notamment possibilité de dispense du prélèvement de 12,8 % sous conditions. Il est aussi bien sûr possible d’opter pour une imposition au barème de l’impôt sur le revenu + 18,6 % de prélèvements sociaux, ce qui sera plus avantageux pour les épargnants ne payant pas ou peu d’impôt sur le revenu.
*Voir les conditions de l’offre sur le site de la banque.
Source des images : Freepik
Toutes nos informations sont, par nature, génériques. Elles ne tiennent pas compte de votre situation personnelle et ne constituent en aucune façon des recommandations personnalisées en vue de la réalisation de transactions et ne peuvent être assimilées à une prestation de conseil en investissement financier, ni à une incitation quelconque à acheter ou vendre des instruments financiers. Le lecteur est seul responsable de l’utilisation de l’information fournie, sans qu’aucun recours contre la société éditrice de Cafedelabourse.com ne soit possible. La responsabilité de la société éditrice de Cafedelabourse.com ne pourra en aucun cas être engagée en cas d’erreur, d’omission ou d’investissement inopportun.
Responsable Editoriale - Café de la Bourse
Après des études littéraires et une double formation en communication à la Sorbonne et au CELSA, Clémence Tanguy a travaillé à la SNCF et au Conseil Général des Hauts-de-Seine avant d'intégrer l'équipe de Café de la Bourse en 2015. Elle est en charge des sujets relatifs à l'actualité macro-économique, aux crypto-monnaies, aux produits financiers, aux finances personnelles et à l'investissement en général, avec une approche pédagogique et pragmatique.